


开场|一个矛盾
今天有两笔账,摆在一起看有点拧巴。
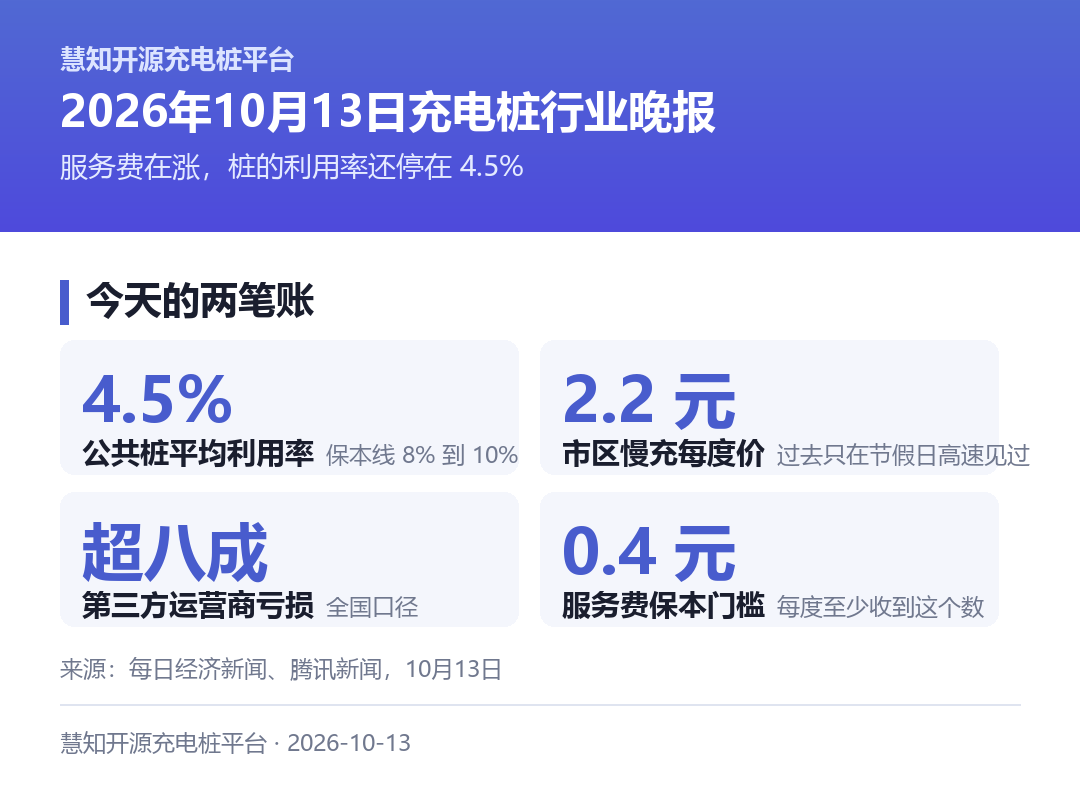
一笔在涨。有车主发现,市区产业园地库的慢充桩,一度电标到了 2.2 元。(每日经济新闻,10月13日)这个价格过去只在节假日的高速服务区见过。多地商圈的服务费,已经从 0.2 到 0.3 元涨到 0.4 到 0.6 元。
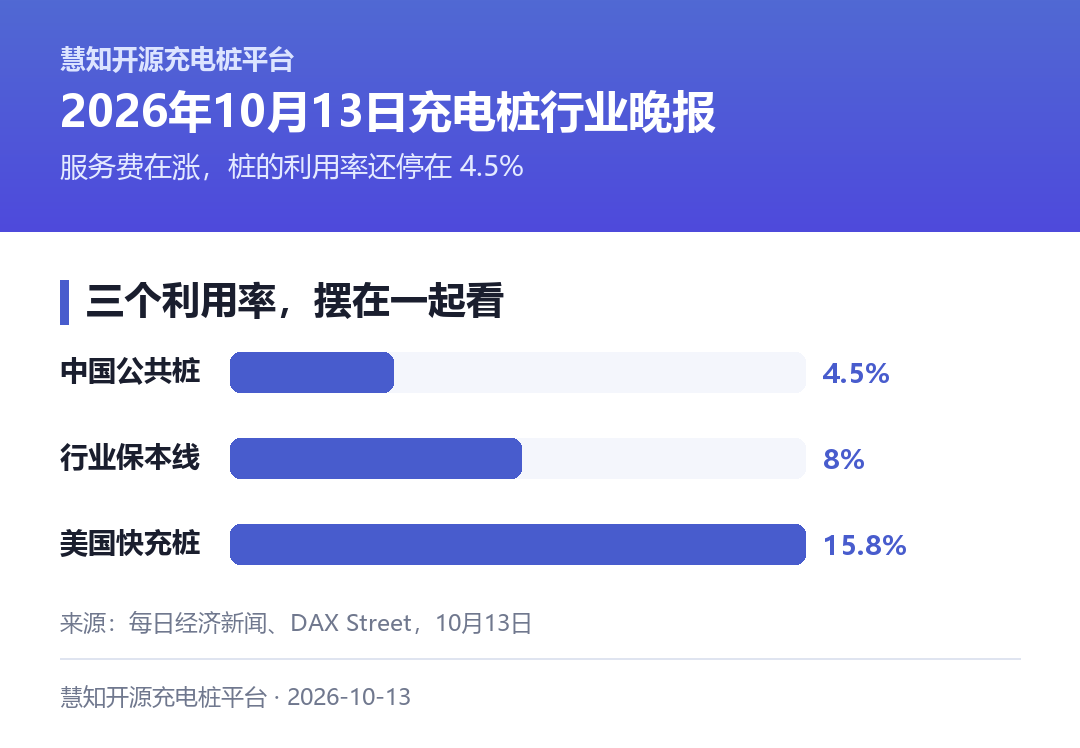
一笔在亏。同一批报道给出的另一组数字是:全国超过八成的第三方充电桩运营商处于亏损状态,公共充电桩平均利用率只有 4.5%,而行业的盈亏平衡线在 8% 到 10%。(同上)
涨价的那一头,并没有接上利润。 4.5% 和 8% 之间那三个多百分点,才是这门生意真正的缺口。
一、今日行业政策动态
监管先动的,是价签怎么写。 福建宁德在 10 月发布充电服务收费公示模板,要求运营商在场站现场、APP、小程序、公众号同时挂出三项:总单价、电费分项、服务费分项。(腾讯新闻,10月13日)
这不是孤例。天津滨海新区 2026 年出的合规指引写得更直白:电费和服务费必须分别标示、分别计价,不能打包收;先充值后扣费的,要有余额退款路径和退款方式。甘肃从 2025 年 8 月 1 日起取消了充换电服务费政府指导价,改为市场自主定价,但同样要求分项、单次充完推送明细、线上价格与现场牌价一致。
价签一旦拆开,能拆出问题来。 苏州吴中此前排查过 3300 多个公共桩,查出三类情况:有的只跳一个“综合单价”,不拆电费和服务费;有的桩投用几年没做过计量检定;还有的平台退余额要单独申请,零头小就没人退了。
政策的重心,从“建多少座”往“跑得怎么样”挪了一步。 前三类是收费端,后一类是计量端,指向的都是同一件事:桩投运之后能不能被查、被算清。
更长期的一条目标线,写在车网互动上。 《新型电力系统建设“十五五”规划》把 2030 年车网互动聚合可调充电规模定在 5000 万千瓦,而 2025 年的基数是 1000 万千瓦,五年翻四倍。(人民日报,10月12日)同期目标是,到 2027 年底新增双向充放电设施超 5000 个、反向放电量超 2000 万千瓦时。
出口这一头,税在往上收。 财政部、税务总局发布公告,自 2027 年 4 月 1 日起,新能源汽车增值税出口退税率由 13% 下调至 9%。(证券时报,10月13日)退税率下调,直接影响的是整车出海的定价空间。
把这几条连起来看:一边在把价格和计量摊到明面上,一边在给车网互动加码,中间那条“运营得住不住”的线,正被政策反复描粗。
二、充电桩管理软件 / 运营平台相关新闻
两地的找桩入口,先合并了。 “苏周到—交投超充—上海联联”互联互通在 312 国道西塘河服务区启动,沪苏充电服务跨域互通落地。(扬子晚报、我苏网,10月13日)
数字摊开来看很具体。苏州交投“交投超充”全国布局 926 座充电场站,其中上海区域 43 个站、898 把枪,快充 858 把。苏州这一侧,上海联联平台可接入 153 座站、2453 把枪,其中快充 647 把、慢充 1806 把。
一次登录,两边都能扫。 苏州车主打开“苏周到”就能用上海的互通站点,上海车主通过联联平台也能扫苏州 150 余座站。对车主来说,省下的是下载、注册、余额分散这几件事。
运营这门生意,账其实一直没算平。 头部运营商自己算过一笔:投资 120 万元、配 16 把快充枪的充电站,按每把枪每天充 200 度电算,扣完成本每度电利润 0.041 元,年利润 4.7 万元,回本约需 25 年。(每日经济新闻,10月13日)
另一家给的尺子更细。20 个车位、功率 1200 千瓦的标准场站,前期一次性投入约 100 万元;折算下来,度电成本 0.2 元、场地 0.1 元,运营后的平台、运维和营销再摊 0.1 元——服务费必须超过 0.4 元才能保本。
券商的口径又是另一种算法:一个 16 枪、120 千瓦的直流快充站,初始投资 112 万到 128 万元;按 8% 的内部回报率算,单桩日均利用率要超过 8.5%、每天累计充电超两小时,才能正常盈利。
同一个行业,三种尺子,量出来的是同一处瓶颈——利用率。 利用率只有 2% 到 3% 的场站,服务费从 0.4 元提到 0.8 元,只会把车赶走,收入反而下降。
供给端,已经开始收缩。 今年上半年,全国公共充电设施新增只有 29.2 万个,同比下降 43.5%;同期私人桩新增 267.3 万个。(每日经济新闻,10月13日)截至 7 月底,全国充电基础设施总数 2368.3 万个,其中公共桩 509.9 万个、私人桩 1858.4 万个,新能源汽车保有量已接近 4900 万辆。
公共领域车桩比还在 10 比 1 附近。一边是公共桩新增腰斩,一边是私人桩翻倍往上走——桩的数量不缺,缺的是被用起来的有效供给。
价格压力的另一头,在上游。 今年 7 月起,通合科技、优优绿能、易能时代等充电模块厂商宣布全系产品上调约 15%,盛弘股份、绿能慧充、领充新能源等整机端跟进 10% 到 25%。(每日经济新闻,10月13日)充电模块占整桩硬件成本的四到五成。
质量的口子也在被掀开。市场监管总局此前一次抽查发现,6 家平台的 112 批次充电桩产品中,55 批次不合格,不合格率 49.1%。
三、市场与竞品最新动态
铁路港里,补能站先补上了一块短板。 四川广元物流园智能充电站建成投运,是广元国际铁路港内首个规模化运营的智能充电项目。(四川省政府国资委,10月13日)
站内配置 11 个大功率智能充电终端,总功率 2400 千瓦,靠集成式群充做功率分配。每天最多可满足超 100 辆重卡及社会车辆补能,年预计充电量约 400 万度。园区车辆“停靠即补能”,等待时间比外出充电大幅缩短。
一个城市充电网,开始把“充”和“换”放进同一个站。 青岛城投充电网与蔚来能源合作建设的市南区船员学院充换电站上线,配 18 个直流快充枪和一套蔚来第五代换电站。(国际充换电网,10月12日)
数据给得很实在:日均充电量可达 5000 余度,单日可为 200 余车次提供换电服务,一次换电约三分钟。目前城投充电网已投运超 250 座充电站、开业运营超 5700 枪,覆盖青岛 7 区 3 市、全部 36 个乡镇和沈海高速服务区。
省级平台和头部运营商,把重卡网络绑到了一起。 特来电与河南中豫格林签署战略合作,在河南全域推进新能源重卡充换电网络建设运营。(国际充换电网,10月12日)
特来电此前已在河南建成充电站 576 座,服务重卡车辆 387 万车次、充电量逾 5 亿度。合作分了三条:帮着开发布局站点、输出运营与平台管理能力、提供选址与设备选型的方案支撑。
重卡的补能投资,正在成片落地。 在辽宁投洽会上,比亚迪一次签下两个项目,合计意向投资 129.2 亿元。(辽洽会签约公开信息,10月13日)
落地营口的“未来零碳港城”一期,意向投资 69.2 亿元,瞄准港口集装箱短驳、钢厂转运、物流中短途专线,规模化替代纯电重卡,同步布局光储充一体化充换电站;落地辽阳的一份三方框架协议约 60 亿元,面向当地钢铁、化工工矿企业的内部物流,探索“新能源重卡+光储充”。
中小项目这一端,备案在常态化推进。 佛山三水区白坭镇南方商业广场超充站项目备案复核通过,建设单位为华夏首京充电服务(深圳)有限公司。(广东投资项目在线审批监管平台,10月13日)
项目总投资 300 万元,新建 600 千瓦直流充电堆 1 套、480 千瓦直流充电堆 1 套,接入新建 1000 千伏安箱变,可满足 20 辆新能源汽车同时充电。
海外的一面,是销量和网络走出了两条线。 美国公共快充网络在今年第二季度处理了约 4600 万次充电,高于第一季度的约 4000 万次;平均快充利用率从 15.6% 微升至 15.8%。(DAX Street 援引 Paren 数据,10月13日)
销量走弱、利用率却往上走,说明存量电动车仍在把桩用起来。但对新买车的消费者,这份信心补不回来。
澳洲在给充电网络“画地图”。 澳大利亚电动汽车委员会启动一个 143 万澳元的国家充电路线图项目,其中 106 万澳元由澳大利亚可再生能源署出资,计划 2027 年年中发布。(Perth Now,10月13日)
背景是数据在变。截至 6 月底,澳洲纯电动车保有量超过 60 万辆,公共充电点超过 1.1 万个、分布在 4200 多个地点,快充与超充点过去一年增长 18%。9 月纯电车型占新车销量 24.2%,连续第二个月超过汽油车。
路边桩由谁来建,澳洲监管也给出了草案。 澳大利亚能源市场委员会提议允许配电网络公司安装并运营路侧充电桩,成本的一部分通过电价回收,五年内人均电费约每年增加 1 澳元,目标是 2029 年前新增约 1.4 万个充电桩。(Daily Energy News,10月13日)特斯拉、AGL 等提出反对,担心供电与充电服务被同一主体垄断。
德里的电动公交队,又在补配套。 德里新增 150 辆电动公交,电动公交车队达到 5238 辆,同时在 Nand Nagri、Rohini Sector-37、Nangloi、Keshopur 四个公交场站启用充电站。(Angel One,10月13日)
四、简短小结
- 公共充电桩平均利用率只有 4.5%,而盈亏平衡线在 8% 到 10%;全国超八成第三方运营商处于亏损状态。
- 沪苏充电服务跨域互通落地,苏州交投超充在上海有 43 站、898 把枪,上海联联平台可接入苏州 153 座站、2453 把枪。
- 上半年公共桩新增 29.2 万个、同比下降 43.5%,私人桩新增 267.3 万个——供给结构正在从公共侧往私人侧挪。
- 上游充电模块 7 月起全系涨价约 15%,整机跟进 10% 到 25%;模块占整桩硬件成本四到五成。
- 广元物流园 2400 千瓦群充站投运、青岛城投首个充换电站上线、比亚迪在辽宁签约 129.2 亿元——重卡与港口补能是今天落地的重头。
五、行业观察
把今天这些数字摆在一起,补能行业真正在比的,已经不是谁建的桩多。
第一层,涨价的动因被看错了很多年。车主看到的是 2.2 元一度的账单,运营商看到的是 4.5% 的利用率和一张几乎不回本的资产负债表。这两件事同时为真。服务费从 0.2 元提到 0.5 元,对一座一天只被用两小时的站来说,多收的钱填不满折旧和租金,却足够把车队赶到隔壁。
第二层,供给结构在悄悄换边。公共桩新增同比腰斩,私人桩新增翻着走。这意味着家里能装桩的人,正在退出公共网络的客户名单;留给公共桩的,是没有固定车位、跑长途、或者赶时间的那部分需求。这部分需求对价格更敏感,也更挑位置。
第三层,收入项从一笔变成好几笔。填谷补偿、绿电价差、储能套利、平台与 SaaS——头部运营商的利润,靠的不是把单价抬多高,而是把存量终端的利用率做上去,再把可调能力卖出去。这也解释了为什么一座站能不能被电网调用,开始比它装了多少千瓦更要紧。
第四层,入口的价值压过了桩的价值。沪苏这次打通的是数据和支付,一个车主打开哪个 App、余额留在哪个平台,决定了他下一次充电去哪。桩是同质的,入口不是。
所以一座站值不值钱,问法可以更具体。 利用率是多少,是第一问;每度电在什么时段买进、什么时段卖出,是第二问;这些功率在电网需要的时候能不能被调用,是第三问。
三问里只要有一问答不上来,这座站就还只是个设备。
附:全天累计看点(早报 + 晚报)
- 跑得最少的车,烧掉最多的油。 重卡保有量只占机动车总量 3%,却消耗 54% 的道路交通燃油;一辆电动重卡一年可省约 15 万元用能成本。
- 重卡补能的功率台阶,一天跳了两级。 山东广饶 10 亿元重卡超充枢纽开工,一期配 24 台 1.44 兆瓦液冷桩、11 月底投运;广元物流园 2400 千瓦群充站同日投运。
- 账要摊开算。 公共桩平均利用率 4.5%,盈亏平衡线 8% 到 10%;服务费从 0.2 到 0.3 元涨到 0.4 到 0.6 元,涨价并没有接上利润。
- 供给在换边。 上半年公共桩新增 29.2 万个、同比降 43.5%;私人桩新增 267.3 万个,公共侧车桩比仍在 10 比 1 附近。
- 入口开始互联。 沪苏充电服务跨域互通落地,两地找桩、充电、支付合成一次操作。
慧知开源充电桩平台:一套装在自己服务器上、能改能扩的开源充电桩运营平台。
特点:开源能改、多协议接入、站点订单统一管。
👉 点这里看文档与在线试用 → doc.huizhidata.com
信息来源:每日经济新闻、腾讯新闻(10月13日,公共充电桩服务费上调与运营商成本结构);腾讯新闻(10月13日,宁德充电服务收费公示模板、天津滨海合规指引、甘肃分项计价与苏州吴中桩排查);人民日报(10月12日,车网互动试点与“十五五”目标);证券时报(10月13日,新能源汽车出口退税率调整);扬子晚报、我苏网(10月13日,苏周到—交投超充—上海联联互联互通);四川省政府国资委(10月13日,广元物流园智能充电站投运);国际充换电网(10月12日,青岛城投充电网首个充换电站、特来电与中豫格林战略合作);辽洽会签约公开信息、网易(10月13日,比亚迪辽宁两个项目签约);广东省投资项目在线审批监管平台、观点网(10月13日,佛山三水超充站项目备案);DAX Street 援引 Paren 数据(10月13日,美国公共快充季度数据);Perth Now(10月13日,澳大利亚国家充电路线图项目);Daily Energy News(10月13日,澳大利亚能源市场委员会路侧充电桩草案);Angel One(10月13日,德里电动公交与场站充电站)。据公开报道。
免责声明:本文市场数据与行业判断仅供参考,不构成任何投资建议;文中标注日期的数据均以来源发布口径为准,涉及监管政策的具体执行标准,请以官方发布原文为准。