


开场|一个矛盾
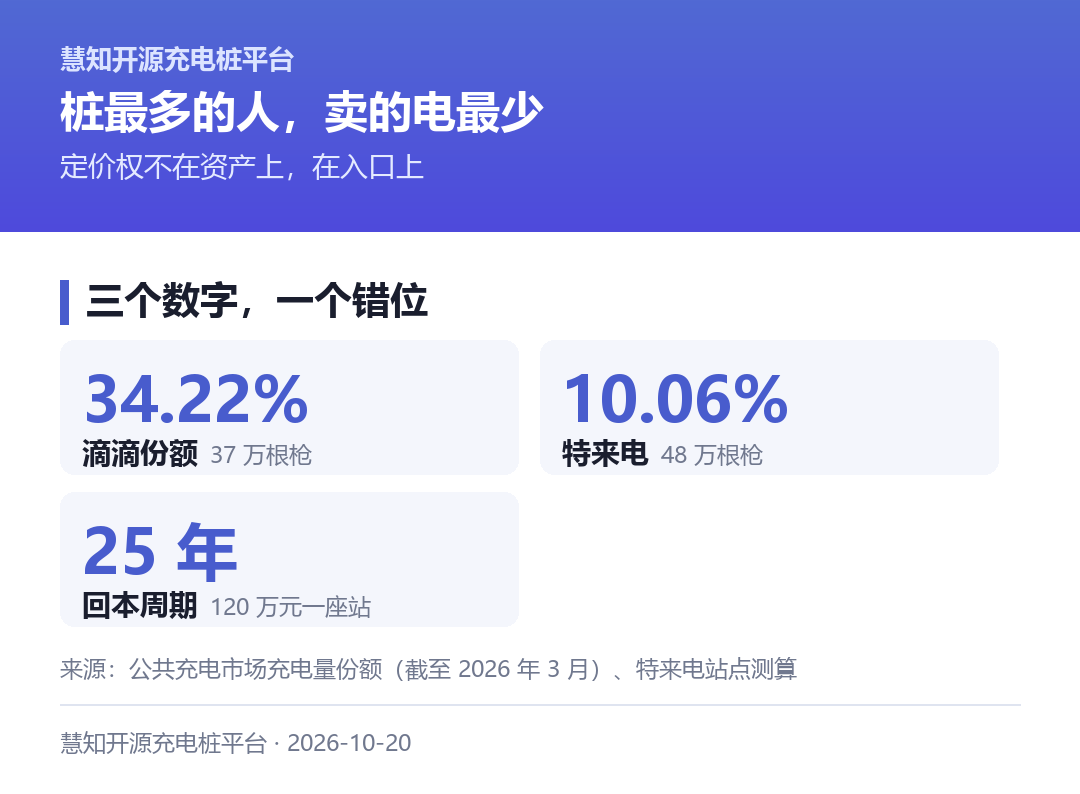
特来电有 48 万根公共充电枪,滴滴有 37 万根。
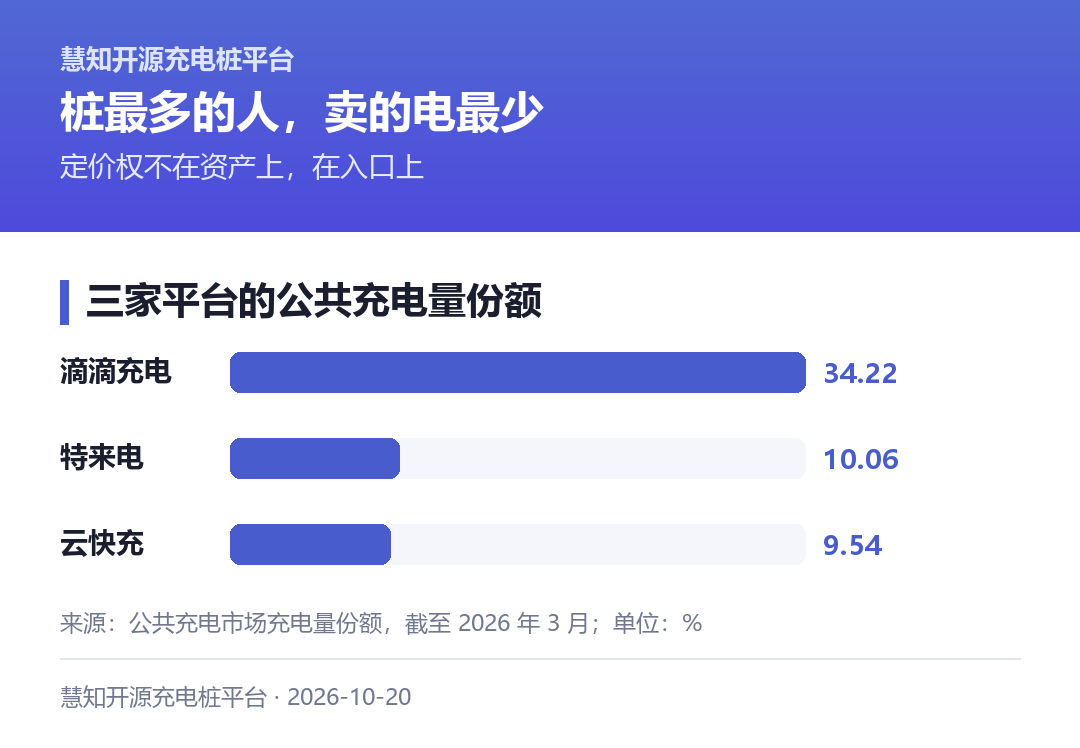
公共充电量的份额是另一个数:滴滴 34.22%,特来电 10.06%。第二名到第五名加起来,不如滴滴一家。(截至 2026 年 3 月,公共充电市场充电量份额)
一根枪一天能充几辆车,差距也写在这里。滴滴 7.7 辆,特来电 3.0 辆。
建桩的,干不过卖流量的。
另一边,价格在往上走。
上海一位车主常去的那家站,同一时段,过去会员实付 0.84 元一度,现在牌价写着 1.76 元。
杭州一位网约车司机,凌晨谷电从 0.62 元变成 0.93 元。他一天跑近 350 公里,全靠公共场站,一天多掏 20 块,一个月多 600 块。(腾讯网,10 月 19 日)
涨价没有均匀铺开。它挤在早晚高峰、核心商圈、交通枢纽和高速服务区。
桩最多的一端,往往是最难涨价的一端。 涨价涨的是服务费,而服务费的天花板,由利用率决定。
今天这份早报想说清一件事:这个行业的钱,正在从「谁有桩」流向「谁有入口」。
一、今日行业政策动态
电力现货市场要全国一套规则,充电站第一次被写进主体名单。 10 月 19 日,国家发展改革委就《电力现货市场基本规则(公开征求意见稿)》公开征求意见,意见截止 11 月 18 日。文件拟自 2027 年 1 月 1 日起施行,有效期 5 年,2023 年的试行版同步废止。
最关键的变化在「新型经营主体」这一章。新型储能、虚拟电厂、负荷聚合商、智能微电网、绿电直连项目被单独成条,明确要求全面参与现货市场竞争、响应实时价格信号。
过去这些角色是「试点对象」,现在是「市场主体」。
价格机制也定了口径:原则上采用节点边际电价出清。同一度电,在不同位置、不同时段,可以是不同的价。
还有一句对充电站很实在:支持新能源与场站内配套储能作为联合报价主体,参与申报、出清、调用、结算和考核。
翻译成运营语言:一座站能不能挣钱,开始取决于它会不会报价,而不只是会不会卖电。
晋中把两轮车充电写进了管理办法,配建比例给了硬数字。 10 月 8 日,晋中市政府办公室印发《晋中市住宅小区电动自行车安全管理办法》,10 月 19 日对外解读。
硬指标有三条:既有小区配建充电设施的车位,不少于电动自行车总停车位的 30%;充电设施用电执行居民合表用户电价;小区电梯强制安装智能阻止系统。
责任也分了。规划、能源、发改、消防、市场监管、住建等 9 个部门各有一张职责清单,物业的日常巡查写进了条文。
背景不难理解:晋中全市 2839 个住宅小区,电动自行车 45.49 万辆,其中市城区 15.63 万辆。
这类文件以后会越来越多。它管的不是汽车桩,但用的逻辑一样——先把「谁负责」写清,再谈「建多少」。
河南在普通国省道上投了两座重卡站,钱一半花在换电和光伏上。 10 月 20 日,河南省交通运输厅公布,全省首批两座普通干线公路重卡充换电示范站正式投运。
国道 107 遂平服务区那一座,充电板块投资 1200 万元,可同时服务 16 台重卡和 8 台小车;换电板块投资 1000 万元,重卡换电 5 分钟完成。
国道 328 龙泉湖服务区那一座,总投资 1500 万元,新建 10 个重卡专用充电位、9 个小车位,配套分布式光伏与储能,年发电量约 60 万度,自发自用、余电上网。
模式写得也清楚:交通部门供地、社会资本投资、专业化团队运营。
注意这个配比:两座站加起来 3700 万元,纯充电设备只占其中一部分,换电、光伏、储能、场地改造才是大头。 重卡补能已经不是「装几根枪」的事了。
二、充电桩管理软件 / 运营平台相关新闻
淮河能源给充电站装了「眼睛」,下一步要装「手」。 安徽福充新能源的一座充电站里,淮河能源虚拟电厂的工作人员在低压配电柜上装了一块智能负荷控制终端。按下通电按钮,几十公里外的虚拟电厂大屏就弹出了这家代理用户的信息。
过去调度靠电话通知加用户申报,现在终端能实时监测、控制代理用户的用电负荷。
更值得看的是平台那头。淮河能源综合能源公司正在研发光储充运营管理平台,输入的是 AI 模型、价格趋势、需量费用,输出的是对光伏、储能、充电桩和可调负荷的自主策略调控,目标是帮代理用户对接电力现货市场。(中安在线,10 月 20 日)
平台的考核指标变了。 以前看今日订单、看设备在线率;现在要说明白:这个时段该不该充、这度电该卖还是该存。
两轮车充电桩怎么选,甲方终于有了一张验收清单。 10 月 20 日的一篇行业拆解把服务商能力分成三条线:设备、平台、运营。
平台线交付四件事:设备监控、智能调度、收益分账、安全预警。核验口径只有一句——这四项是不是跑在同一套系统里,结算是不是按预设规则自动完成。
运营线交付两件事:响应时效和工单留痕。工单是否线上流转、响应时限有没有写进服务条款,是能不能验收的分水岭。
这套口径可以直接搬到汽车桩招标里。 分账和监控如果分属两个系统,中间的差额永远对不上。
万合把充电站做成了物流服务台。 河北万合集团在武安、山西晋中、岚县投了近 2000 万元,建了 3 座重卡充电站,先期投入 50 辆纯电重卡,计划做到 150 辆。
站不只是给自己用。对外开放后,充电会员车辆突破 7000 台,日均充电量超 6 万千瓦时。
集团的说法是,站的功能正往「充电服务 + 车辆运维 + 物流信息」的综合服务平台走。配套还有一套车队监控平台,看在线状况、实时轨迹,也管疲劳驾驶和超速。(河北日报,10 月 19 日)
一座重卡站真正的客户不是过路车,是那 7000 台有固定线路的车。 有线路,才有可预测的负荷;有负荷,才谈得上和电网做交易。
三、市场与竞品最新动态
涨价落到具体场站,是一张一张价目表在改。 上海申先生常去的那家滴滴充电站,同一时段,会员实付从 0.84 元一度变成 1.76 元。他翻了常去的另外几家,各时段涨幅普遍在 50% 以上。
不是高速,不是节假日临时加价,就是日常通勤路上那个熟悉的站。
高峰服务费从 0.4 到 0.6 元,跳到 0.9 到 1.2 元,部分核心站点翻了不止一倍。一辆 75 度电的车,高峰每度贵五毛,充满一次多掏三十多块。
高速上更直接。央视记者在沪昆高速长安服务区实测:高峰 1.85 元一度,平峰 1.68 元,低谷 0.99 元。
市区也出现了过去只在服务区见过的价格——有车主在一个产业园地库,扫到 2.2 元一度的慢充。
涨价的三个来源,有两个不在运营商手里。 第一笔补的是补贴的窟窿。2025 年 12 月 31 日,全国性充电运营补贴和度电补贴基本截止;吉林更早,2026 年 1 月 1 日起省级建设与运营补贴直接停掉。
第二笔来自电价规则本身。2025 年 12 月《电力中长期市场基本规则》印发,2026 年 3 月 1 日起,直接参与市场交易的经营主体不再执行固定分时电价和固定峰谷时段。过去那个被制度锁死的深夜谷段低价,钥匙交给了实时供需。
第三笔才是成本。场地租金在涨,好点位开始公开竞标,设备模块三五年要换一轮。头部运营商全周期运营成本大约 0.4 元一度,服务费得高于这条线才谈得上保本。
补贴退坡是确定的,电价浮动是确定的,只有服务费是运营商自己能动的——但服务费又受利用率压着。
份额错位:枪多的卖得少,枪少的卖得多。 三组数放在一起,逻辑就很清楚了。
滴滴 37 万根枪,34.22% 的充电量;特来电 48 万根枪,10.06%;云快充 38 万根枪,9.54%。
单枪日均服务车次,滴滴 7.7 辆,特来电 3.0 辆,差 2.6 倍。
原因不复杂。网约车司机接单间隙打开司机端,附近的桩就在那个界面上。充电入口和出行入口,焊在了同一块屏幕里。
重资产那一边并不是没有价值。没有那些桩,入口点开之后没有东西可以履约。但定价权和资产量,确实不重合。
120 万的站,一年赚 4.7 万。 特来电自己算过一笔账:一个投资 120 万元的站,年利润 4.7 万元,回本要 25 年。
青岛一位运营商 2020 年建站,一年赚 50 万。后来周边场站密集降价,服务费被压到 0.076 元一度,年利润掉到 6 万。
行业口径的利用率也不高。中国充电联盟等机构的公开数据显示,全国公共充电桩平均利用率长期在 6% 到 10% 之间;行业普遍测算,稳定收支平衡要到 8% 到 10%。
6% 到 10% 的利用率,意思是大部分时间里,一大半的枪在等车。
重卡这条线还在加,加的是容量,不是根数。 10 月 14 日,绍兴一座报装容量 4500 千伏安的新能源重卡超充站正式送电,是当地目前报装容量最大的重卡超充站。截至目前,绍兴已投运重卡充电站 19 座、标准充电桩 113 个。(新浪财经,10 月 19 日)
19 座站配 113 个桩,平均一座站 6 个桩。这个数字说明,重卡站的瓶颈不在枪数,在变压器。
两轮车那边则是另一套节奏,量小、点密、离人近。重庆江津双福街道兴隆社区给一个 700 多户的小区加了 50 个充电桩,晋江英林镇首批近 200 个充电位投用。(江津区政府、晋江经济报,10 月 19 日)
同样是「补能」,汽车桩在算回报周期,两轮车桩在算消防安全。
四、简短小结
今天最扎人的一组数:48 万根枪卖 10.06% 的电,37 万根枪卖 34.22% 的电。
涨价救不了利用率。它只说明一件事——这个时段、这个位置,车主没得选。
补贴退出和电价浮动,把运营商从「躺着收服务费」推到了「每天报一次价」。
能报价的前提,是知道自己这座站此刻的成本、此刻的可调容量、此刻的对手价。
所以真正的分水岭不是桩的数量,是有没有一套能把订单、电价、负荷算到同一张表上的系统。
五、行业观察
第一层,政策的重心从「建多少」移到了「谁来报数」。现货市场规则把负荷聚合商写进主体名单,晋中把 9 个部门的职责列成清单,河南把重卡站的投运模式写成「供地 + 投资 + 运营」三段。三件事的共同点是:先把责任和数据口径定下来,钱才跟得上。
第二层,价格开始按位置和时段分化。节点边际电价一旦成为全国口径,同一座城市里两个站的电价可以合理不同。这对运营是好消息——好位置终于能卖出好价格;也是坏消息——差位置再没有统一价可以躲。
第三层,也是最容易被忽略的一层:平台的能力正在从「记录」变成「决策」。 淮河能源要的是根据价格趋势和需量费用自动排策略;两轮车甲方要的是监控、调度、分账、预警跑在同一套系统里。这两件事都不是加个报表能解决的。
第四层,最现实的一层:重资产的估值逻辑要重算。一座 120 万元的站按现在的服务费和利用率要 25 年回本,靠卖电是算不过来的。要么把站接进调峰、把电卖第二次;要么把站变成物流服务台,从运维和信息里挣钱。
一句话收口:桩是资产,入口是定价权,系统是把资产变成定价权的那道工序。
慧知开源充电桩平台:一套装在自己服务器上、能改能扩的开源充电桩运营平台。
特点:开源能改、多协议接入、站点订单统一管。
👉 点这里看文档与在线试用 → doc.huizhidata.com
信息来源:国家发展改革委(10 月 19 日,《电力现货市场基本规则(公开征求意见稿)》);晋中市人民政府办公室(10 月 8 日,《晋中市住宅小区电动自行车安全管理办法》);河南省交通运输厅(10 月 20 日,全省首批普通干线公路重卡充换电示范站投运);中安在线(10 月 20 日,淮河能源虚拟电厂与光储充运营管理平台);同花顺财经(10 月 20 日,电动自行车充电桩服务商能力拆解);河北日报(10 月 19 日,万合集团重卡「油改电」与充电站运营);腾讯网、新浪财经(10 月 19 日至 20 日,公共充电桩涨价与运营成本调查);太平洋汽车(10 月 19 日,公共充电量份额与单枪效率数据);新浪财经(10 月 19 日,绍兴重卡超充站送电与投运规模);重庆市江津区人民政府、晋江经济报(10 月 19 日,社区与乡镇充电设施投用)。据公开报道整理。
免责声明:本文所引数据与行业判断仅供参考,不构成任何投资建议;文中数据均以来源发布口径为准,涉及政策执行标准的部分,请以官方发布原文为准。