


📑 时间范围:10月27日午后 — 10月28日 02:10(凌晨)。
📑 本文目录
- 待生成
开场|六百兆瓦的目标,先发一个二十兆瓦的标
10月27日上午10点49分,宣城市公共资源交易中心挂出一份中标结果公示。项目名字很长:广德经开区国家级零碳园区综合建设项目—分布式光伏项目(绿能智谷)。中标单位是广德广开新能建设有限公司,中标费率90.50%。
这份标的合同估算价是7000万元,规划装机20兆瓦,工期365日历天。开标时间在10月22日上午9点。
五天之后,结果落定。
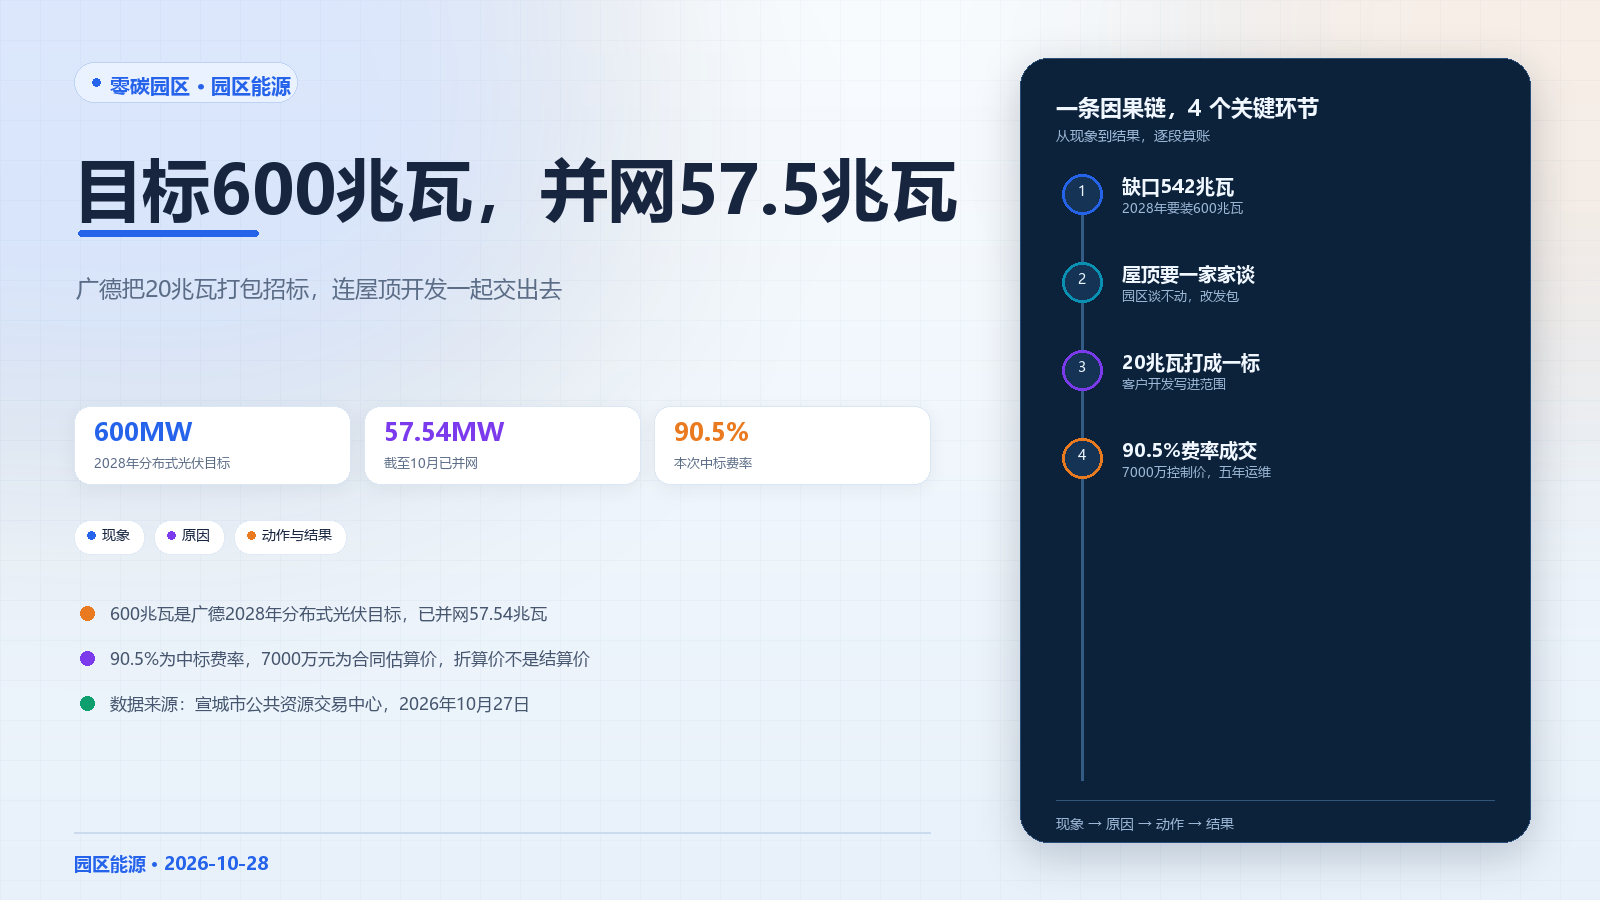
矛盾藏在两个数字之间。广德经开区2025年12月入选全国首批52个国家级零碳园区,安徽只有两个。它给自己定的目标是:到2028年,分布式光伏装机做到600兆瓦。到今年10月,已签约68.99兆瓦,并网57.54兆瓦。
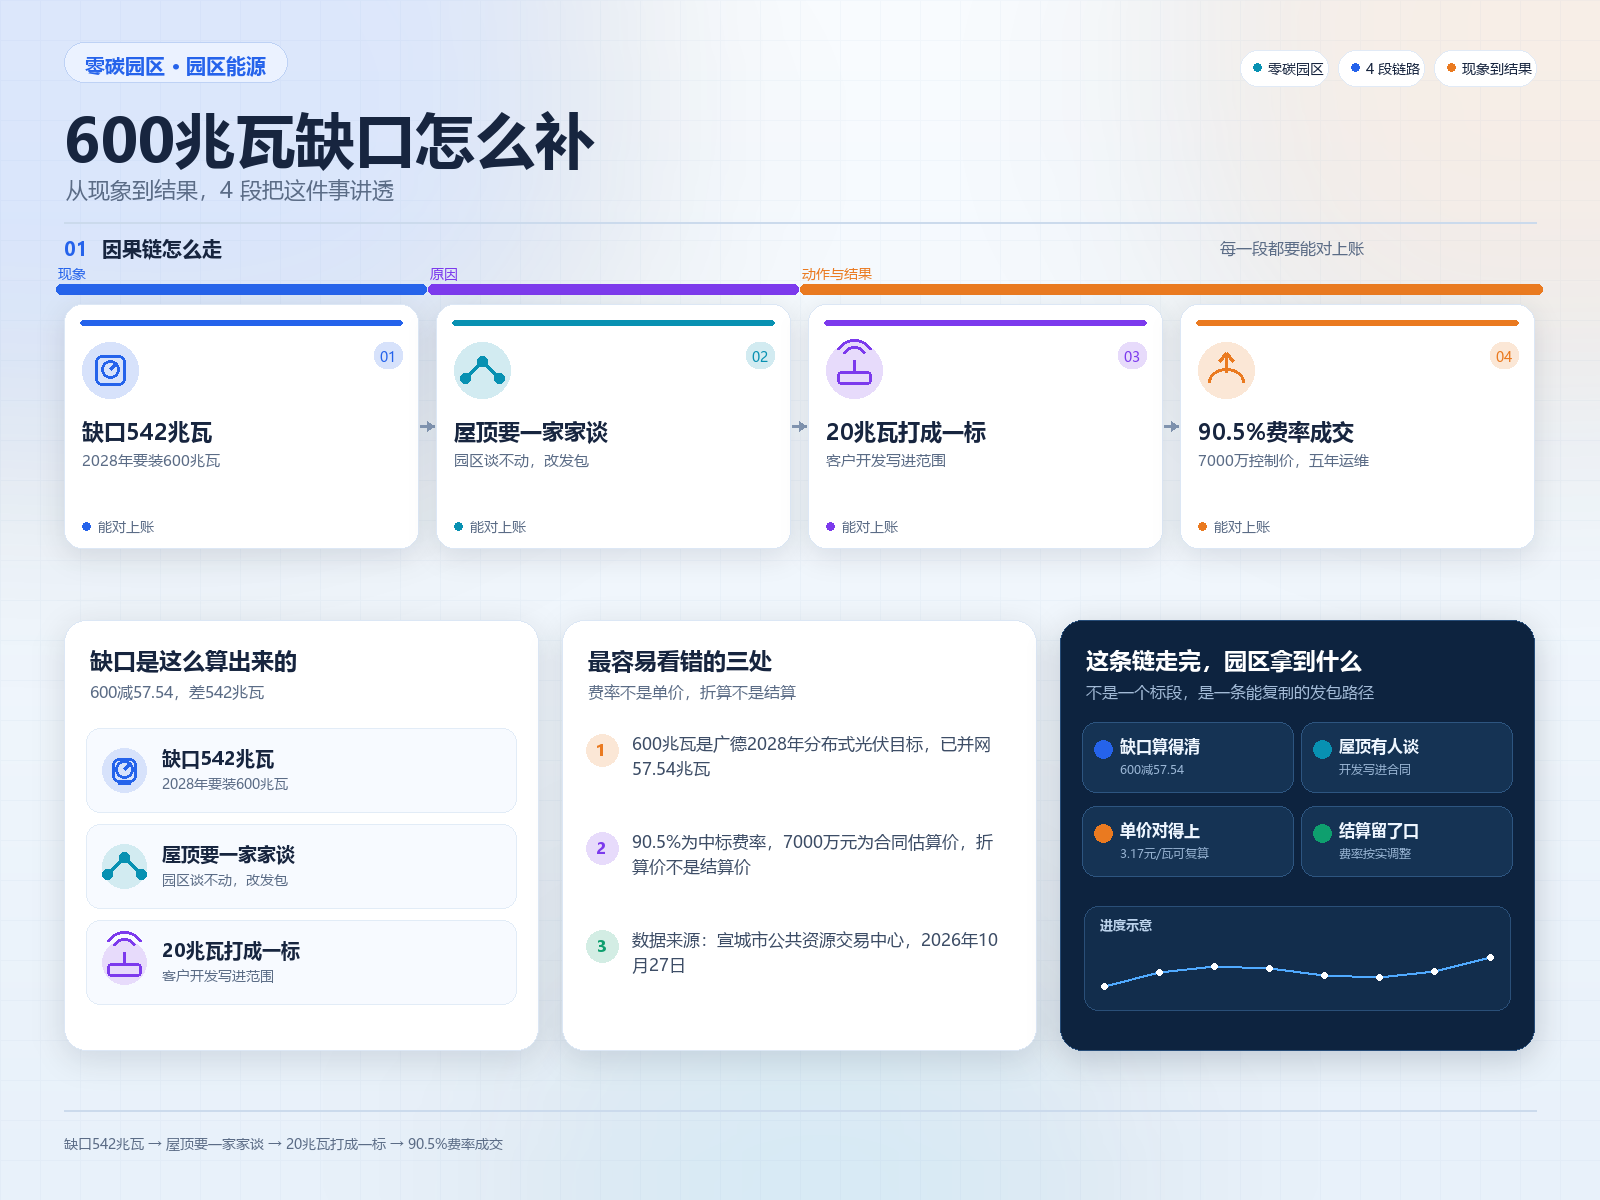
还差542兆瓦。
按这次标段的价折算,542兆瓦还要十七亿到十九亿元。可这次发出来的标,只有20兆瓦,7000万元。
更关键的一句写在招标范围里:项目均由中标方自行开发。意思是,这20兆瓦的屋顶,要中标方自己去找。
一个要装600兆瓦的园区,为什么把找屋顶的活交给施工队?这7000万元到底买到了什么?单价为什么没有打到最低?今天这篇只回答这三个问题。
广德在皖东南,挨着江苏和浙江,是长三角产业转移的落脚点之一。2025年前11个月,园区"1+2+2"产业产值509.8亿元,增长13.1%,其中新能源产业70.6亿元,增长87.6%。厂在增加,电在增加。
对读者的用处很直接。你在园区管委,这是你下一份标书的范围清单。你是厂长,这是你家屋顶被估出来的价。你做能源服务,这是你能不能挤进这道门槛的答案。
一、今日政策动态
六百兆瓦在册,并网五十七点五四
安徽省发展改革委做过一份零碳园区典型案例,广德是开篇那一个。里面的目标写得比新闻稿实在。
园区主园区是"园中园"模式,规划用地30.9平方公里。到2028年,集中式光伏装机1150兆瓦,风电486兆瓦,分布式光伏600兆瓦,年绿电发电量超30亿度。
这三个数放在一起,能看出广德的路径。集中式和风电是大电站,靠招商引资,一家企业一个项目。分布式是屋顶,靠一家一家谈。前者能快,后者只能慢。
2026年的年度目标更细:单位能耗碳排放降到2.18吨/吨标准煤以内,比2025年下降10%以上。这个指标翻成人话,就是每烧一吨标准煤当量的能源,排出去的二氧化碳要少一成。
到10月的进度是:分布式光伏签约68.99兆瓦,并网57.54兆瓦。工商业储能签约64.87兆瓦时,并网41.776兆瓦时。建成运营充电桩166台。
算一下完成率。57.54除以600,9.6%。签约口径是68.99除以600,11.5%。
这不是慢,这是分布式光伏的常态。集中式电站可以一次招一个标段干一百兆瓦,分布式要一家一家谈屋顶。全国整县光伏推了五年,卡的都是这个环节。
广德的底子不差。2021年入选全国整县光伏试点,分布式光伏累计并网容量在宣城市居前。2024年,固德威广德园区入选安徽省首批零碳产业园区,经开区入选省级碳达峰试点园区。
"十四五"以来的账也摆在那:实施25项节能改造,节约标准煤11.7万吨,减排二氧化碳67万吨,单位GDP能耗累计下降15.7%。
并网容量这张表,没法用口径解释。
再看时间。从2025年12月入选,到2028年验收,一共36个月。现在过了10个月,走了28%。装机完成9.6%。
按线性推算,剩下20个月要补542兆瓦,平均每月27兆瓦。而过去10个月,平均每月并网5.75兆瓦。
差4.7倍。这就是20兆瓦标段出现的真正原因。不是规划变了,是速度不够。
储能那边也在跑。签约64.87兆瓦时,并网41.776兆瓦时,签约转并网64%。光伏这一项是83%。
83%说明一件事:广德的屋顶一旦谈下来,落地不算慢。慢的是谈判那一头。
储能比光伏低19个百分点,原因在时序。储能要等光伏先并网,才有电可存。光伏不动,储能只能等。
广德还有一组数:谋划零碳项目24个,总投资139亿元,已开工8个,2026年度计划完成投资28.3亿元。也就是说,今年要花掉的钱,只占储备的20%。
缺口算得更直白。600减57.54,还差542.46兆瓦。按这次标段7000万元/20兆瓦的控制价,等于每瓦3.5元,542兆瓦需要约19亿元。按90.5%的中标费率折算,约17.2亿元。
这就是园区真实的资金压力表。139亿元是储备,28.3亿元是今年的计划,17亿元是分布式光伏这一项的缺口。
对甲方含义:如果你在排年度投资计划,先算这个缺口,再谈项目数量。项目数量是给人看的,并网容量是给验收看的。
十个亿的备案,先发七千万的标
项目备案信息显示,广德经开区国家级零碳园区综合建设项目总投资10.3亿元。
建设内容四项:光伏、储能电站、源网荷储一体化、能碳管理平台。源网荷储一体化是指把电源、电网、负荷、储能放在一个系统里统一调度,园区自己当一个小电网来管。这个"源"包括光伏和风电,"荷"是企业用电。
这次发的标段是7000万元,占10.3亿元的6.8%。
招标人是两家:广德绥安环保能源有限公司、广德经济开发区投资开发集团有限公司。资金来源写的是国有企业,出资比例100%。项目编号GDS-GC-GK-2026106,备案表号2604-341822-04-01-242265。
一个综合项目,不会签成一份合同。它会被切成标段,一个标段一个标段地发。光伏一个、储能一个、变电站一个、平台一个。
这个顺序有讲究。先发的标段,会变成后面标段的定价基准。20兆瓦的分布式光伏按什么价定下来,储能和平台的预算就要跟着这个价去谈。
园区平台公司在这里的角色很清楚:出钱、出地、出批文,把工程发包出去。它不自己建,也不自己运维。
园区手里还有一件工具:分级奖补。通过试点验收的技术改造项目,最高奖补比例提到10%,单个项目上限1000万元。这笔钱不发光伏,发的是节能改造。企业把屋顶拿出来,换的是租金和电费折扣;把设备换掉,才拿得到奖补。
两件事凑在一起,园区的谈判筹码就有了。屋顶给租金,改造给奖补,两条腿一起走。100家规上企业的能碳诊断,就是把这两条腿排进同一张表。
综合项目的价钱,是被第一个标段定下来的。
再看广德已经落地的部分。经开集团累计签约分布式光伏68.99兆瓦、并网57.54兆瓦。工商业储能签约64.87兆瓦时、并网41.776兆瓦时。充电桩建成166台,光储充一体化电站一期在建。
这些数字说明一件事:广德已经有一套"政企共建"的打法。企业出屋顶,平台出钱,双方分成。这套打法能跑到57.54兆瓦,但跑不到600兆瓦。
为什么?因为一家一家谈,谈一家要三个月。剩下542兆瓦,按这个速度要谈十几年。
所以这次换了打法。把20兆瓦打成一个包,连同屋顶开发一起发出去。平台公司不再一家一家谈,改由承包商去谈。
这也解释了为什么第一个标段的招标文件写得那么细。屋面怎么处理、质保几年、运维几年,全写进去了。写细了,后面才有得比。
标段怎么切,有讲究。光伏单独一个,因为它能单独并网、单独结算。储能单独一个,因为它的收益来自峰谷价差。变电站单独一个,因为它是电网资产。平台单独一个,因为它卖的是软件。
四类标的甲方是同一家,投标人完全不同。装光伏的是电力施工企业,做储能的是电池集成商,建变电站的是输变电企业,做平台的是软件公司。
广德这次只发了光伏。储能、变电站、平台还在后面。
对甲方含义:标段顺序就是预算顺序。先发哪个,等于先给哪个定调。想压总价,先压第一个。
门槛写在标书第三页,把谁能来投写死了
这份标书的资格要求,值得逐条看。
设计资质:工程设计综合甲级,或电力行业乙级及以上,或电力行业新能源发电专业乙级及以上。施工资质:电力工程施工总承包三级及以上,同时要有承装(修、试)电力设施许可证三级及以上。
承装(修、试)许可证是国家能源局发的,管的是"能不能动电网的设备"。没有这张证,光伏装好了也不许并网。
业绩要求:2023年1月1日以来,完成过单个合同金额不低于1500万元的电力工程。
人员要求更硬。设计负责人要注册电气工程师,施工负责人要机电工程专业一级注册建造师,还要有安全生产考核合格证B证。
这几条放在一起,筛掉的是谁?筛掉的是县里的安装队、做户用光伏的经销商、只有劳务资质的施工班组。
留下的是谁?是有设计能力、有并网资格、有1500万元以上业绩、有一级建造师坐镇的公司。
门槛不是排他,是把"能垫资、能开票、能扛五年运维"的人先筛出来。
这道门槛还有一层作用:它决定了报价的分布。投标人越少,报价越集中,业主的议价空间越小。投标人越多,报价越散,但中标的多半是敢压价的那家。
分布式光伏的活,过去是安装队干的。现在要一级建造师签字,要设计院出图,要承装修试资质并网。这门生意的主体,正在从"施工队"换成"工程公司"。
这个变化对园区是好事。工程公司有账、有票、有售后,出了事找得到主体。安装队散得快,三年后屋顶漏水,人都找不到了。
小项目已经在用联合体投标。宣城泾县那个0.8兆瓦的标,两家候选人都组了联合体,一家出施工资质,一家出设计资质。单个公司同时满足设计和施工两道门槛,不容易。
工期也是筛人的一条。泾县两个小标的工期都是60日历天。广德这个是365日历天。一年的工期,意味着一年的垫资,还意味着一年的管理成本。
一个亿级以下的公司,接不了这种活。它拿不出保证金,也压不住一年的现金流。
三级资质是什么概念?电力工程施工总承包三级,能承接的规模有限,但足够做20兆瓦的分布式。再往上是二级、一级,对应更大的电站和更高的电压等级。
园区没有把门槛定到二级。它要的是够用,不是排场。
定到二级,能投标的公司会少一半,报价会高一截。定到三级,能投标的公司多,价格才有得比。
从开标到公示,中间只有五天。10月22日开标,10月27日公示。这个速度说明流程走得顺,没有异议,没有复评。
对甲方含义:门槛定得高,投标人少,价格未必低。门槛定得低,投标人多,后面运维容易出事。这个平衡点,就藏在"业绩1500万元"这一行里。
名额是入场券,标段才是工期。
四千亿和三万亿,差在一个口径上
把广德这一个标段,放回全国看。
2025年12月,第一批国家级零碳园区名单公布,52个。"十五五"规划纲要提出,五年建设100个左右。到今年10月,各省级零碳园区培育名单已有249个。
52个是国家级示范,249个是省级培育。两个池子的钱不是一个量级,验收标准也不是一个尺子。
钱有多少?两个口径,差得很远。
中信证券的测算是4000亿元。算法是:单园平均投资30至50亿元,100个园区,对应4000亿元。这个口径只算国家级园区的绿电直连和相关基建。广德被列在第一梯队,绿电直连总投资70至80亿元。
中国国际工程咨询有限公司的口径是3万亿元。这个数字含省级园区、含供应链改造。拆开是:能源基础设施约1.2万亿元,数字化能碳管理平台约3000亿元,供应链绿色化改造约8000亿元。
4000亿和3万亿,差7倍多。不是谁算错了,是算的东西不一样。
差别最大的一块是供应链改造。8000亿元这一项,中信的口径里没有。它指的是园区企业的上游供应商,为了拿到订单去做绿电采购和碳足迹核算。这笔钱不进园区账,但会影响园区的招商。
一个出口型园区,光自己用绿电不够。客户会问:你这个零件的碳足迹是多少。供应商答不上来,订单就换人。
再看落地节奏。截至8月10日,首批32个园区通过公开平台发布了50多个零碳园区相关项目招标,中标总金额超过24亿元。
这50多个项目里,24项是规划与方案编制,14项是基建,6项涉及能碳管理及新能源建设。17个园区完成了规划招标,5个园区启动或完成具体工程招标。
规划先卖,工程后卖。这是零碳园区今年最真实的交易顺序。
为什么是这个顺序?因为规划是验收的第一道门。园区要先摸清碳基线、算出减排路径、定下指标体系,才能报项目、要资金。规划做完,才知道要装多少光伏、配多少储能、平台接多少家企业。
广德属于走得靠前的那5个。它已经在发20兆瓦的工程标,很多园区还在改规划文本。
52减5,还有47个园区没发工程标。这批园区的规划大多在今年底到明年初结题,工程标会在明年陆续出来。想投这类标的公司,现在该盯的是规划公示,不是招标公告。
规划里写多少装机,决定明年有多少标段。这是提前一年能看到的线索。
还有一个数字值得记:50多个招标项目,中标总额24亿元。平均一个项目不到5000万元。这说明现在的零碳园区项目,还是小标段为主,没有出现百亿级的大单。
广德这次7000万元的标段,在这个分布里属于偏大的。
对甲方含义:看一个园区的进度,不看它签了多少协议,看它发了几个工程标。发工程标,才是真花钱。
二、园区平台与项目落地
二十兆瓦的屋顶,要中标方自己去找
招标范围里有一句话,是这份标书里最贵的七个字:项目均由中标方自行开发。
翻译一下:园区给你20兆瓦的指标,屋顶你自己去谈。谈下来多少,装多少。
这种做法在行业里叫"带资源开发"。过去是业主找好屋顶,施工方来装。现在是施工方先找屋顶,再回来装。
范围清单还很长。客户开发、项目建设(不含初步设计)、设备采购供货、土建及安装施工、地方关系协调、检验试验、单体调试、整套启动、达标投产、竣工验收、性能考核、技术售后、人员培训、移交生产。
土建那一栏写得很具体:屋面换瓦除锈防水、钢构、加固、钢爬梯、监控系统、施工用水用电。
这几项加起来,才是这份标真正的成本。20兆瓦的组件钱是固定的,屋面怎么修是不固定的。
广德不是没有屋顶资源。30.9平方公里的园区,规上企业上百家。2026年还要完成不少于100家规上企业的能效碳效诊断,推进50家试点企业技术改造达标。
那为什么这次把开发交出去?因为园区自己的人手不够。100家企业的诊断、24个项目的推进、14项一级任务31项二级任务,12家责任单位,这些活已经把管委会和平台公司占满了。
还有一个原因更现实:谈屋顶是苦活。一家企业要跑三趟,要谈租金、谈年限、谈电费折扣、谈屋顶承重、谈停电施工窗口。谈成一家平均两三个月。
屋顶资源从园区的资产,变成了承包商的资源。
这件事有个后果。屋顶是园区的稀缺品,谁掌握屋顶,谁就有议价权。交给施工方去找,园区省了人力,也把这份议价权让了出去。
后果之二在价格上。承包商去找屋顶,会把开发的成本折进报价。这份成本不写在清单里,藏在单价的余量里。
后果之三在进度上。20兆瓦能不能装够,取决于承包商谈屋顶的能力。谈不够,项目就缩水。标书里如果没有"最低装机"的约定,缩水是常态。
20兆瓦铺在几十家企业屋顶上,平均一家300到500千瓦。每家的屋面、变压器、并网点都不一样,等于几十个小项目捆成一个标。
标书里还有一个细节:项目建设不含初步设计。初步设计由招标人自己做,中标方做施工图和屋面换瓦方案。方案的边界由园区定,施工方只能在既定边界里优化。
谁定方案,谁定成本的大头。园区把初步设计攥在手里,等于把造价的天花板攥在手里。
公告上写的是"规划装机容量20兆瓦",不是保底容量。谈不够,就少装。这是带资源开发模式的通病:容量是目标,不是承诺。
园区要防这一手,只能在合同里加一条:最低装机不低于多少兆瓦,达不到按差额扣款。这条写在标书里,承包商谈屋顶的劲头会不一样。
对甲方含义:如果你的园区也打算这么干,合同里要写清楚三件事。屋顶租金的定价权归谁,谈下来的屋顶能不能换承包商,没谈够20兆瓦怎么算违约。
三点一七元一瓦,贵在屋面那几行字
先把价算清楚。
7000万元除以20兆瓦,等于每瓦3.5元。这是控制价,也就是上限。乘90.5%,等于每瓦3.17元。按这个单价乘回去,20兆瓦约6335万元。
6335万元是折算值,不是结算价。费率招标是按实结算的,最后掏多少钱,取决于实际装了多少、屋面修了多少。
3.17元一瓦,在今年的市场里是什么位置?
10月14日,InfoLink的报价是:TOPCon组件整体均价0.719元/瓦,分布式项目0.68至0.76元/瓦,集中式0.65至0.73元/瓦。组件占3.17元的22.7%。
9月第4周,分布式大EPC的全国均价是2.829元/瓦,集中式是2.579元/瓦。10月上旬的个案:江苏苏州相城14.16兆瓦分布式2.60元/瓦,南京高淳7.951兆瓦2.980元/瓦。
广德的3.17元,比分布式均价高0.34元。
高在哪?看范围清单上的那几行字:屋面换瓦、除锈、防水、钢构、加固、钢爬梯。这些不是光伏的钱,是修房子的钱。
再加质保。光伏板质保10年,逆变器5年,其他电气设备2年。5年运维期,从单个项目竣工验收并网那天算起。
低价EPC省下的钱,通常省在屋面上。三五年后漏水返修,账还是回到业主手里。
分布式光伏最贵的隐性成本,不是组件,是屋顶。彩钢瓦要换瓦、要做防水、要加固檩条。水泥顶要做配重、要做防水附加层、要算女儿墙遮挡。两种屋面,两套方案,两本报价。
一个20兆瓦的项目,铺在几十家企业屋顶上,屋面状况千差万别。这份不确定性,最后都会变成单价里的几个角。
上游的价格也在影响这份报价。10月中旬的行业数据:硅片单片净利负0.241元,电池片单瓦净利负0.007元,组件单瓦净利负0.014元。全链条在亏。
组件便宜,不代表EPC便宜。组件只占两成,剩下八成是屋面、支架、电气、施工、运维。这一块降不下来。
把3.5元的控制价拆开看,大致是这样:组件约0.72元,逆变器约0.09元,支架、电缆、配电、监控约0.6元,土建施工约0.6元,屋面换瓦除锈防水和钢构加固约0.9元,设计、并网、检测、运维和利润约0.6元。
这个拆法是我按公开报价估的,不是标书原文。但它能说明一件事:屋面那一项,占了四分之一。
所以屋面状况决定报价。彩钢瓦厂房换瓦,一平方米几十元;水泥顶做防水,一平方米也是几十元。20兆瓦大约要十万平方米屋顶。这一项算下来,就是几千万元。
屋面不是配套工程,它是这份标里单项最大的一笔。
同样20兆瓦,铺在新厂房上,单价能低两毛。铺在2005年建的老厂房上,单价要高五毛。这就是为什么同一个园区、同一个规模,两个标段的价能差出15%。
硅料那头也不宽松。9月底国内多晶硅库存约57.2万吨,10月产量预计降到10.5万吨,需求约9.4万吨,还在累库。组件价格短期抬不起来。
组件抬不起来,EPC也抬不起来。这是今年分布式光伏报价的基本盘。
对甲方含义:比价的时候,先比范围,再比单价。范围里没有"屋面修复"四个字的报价,都是不完整的报价。
两家国企出钱,一家本地公司接活
招标人是两家公司。一家叫广德绥安环保能源有限公司,一家叫广德经济开发区投资开发集团有限公司。
前者更像业主,名字里带"环保能源",管的是能源资产。后者是园区的投融资平台,管的是钱和地。
资金来源写的是"国有企业",出资比例100%。这句话的意思是,这个项目不走专项债,不靠社会资本,由地方国企自己出。
中标人是广德广开新能建设有限公司,注册地在广德。本地企业中标,在县域项目里是常态。它意味着协调成本低,屋面谈得动,地方关系顺。
费率招标这个机制,也值得说清楚。投标人不报总价,报一个相对控制价的百分比。90.5%的意思是:结算时按控制价乘0.905。
这种招标方式在安徽的工程里很常见。好处是评标简单,不用逐项核工程量。坏处是,工程量算不清,最后结算就会往上走。
费率合同里省下的9.5%,不是净赚,是一笔待结算的预付款。
665万元的差额,是按控制价算出来的。如果实际屋面修复量超出清单,这665万元会被吃回去一部分。如果实际装机超过20兆瓦,总额还会往上走。
对平台公司来说,费率合同还有一个好处:预算好编。控制价是7000万元,账上就先按7000万元备着,结算时按实调整。审计的时候,也有据可查。
对施工方来说,费率合同的风险在"量"。单价定了,量没定。屋面一拆,发现问题比预想的多,成本就上去了。
最常见的变更有三种。一是檩条锈蚀,拆开瓦才发现,整排要换。二是屋面承重不够,要加钢构。三是并网点容量不足,要增容或者改接。
这三件事,投标时看不清。只能靠现场踏勘估个大概。估少了,结算时打报告;估多了,报价上去中不了标。
所以90.5%这个数字,背后是一次风险定价。投标人认为,按控制价打九折,剩下的钱够应付这些变更。
如果实际情况比估计的差,这9.5%的空间会被吃掉一部分。吃掉之后,利润就靠运维费和设备采购的差价来补。
这也是为什么标书要把5年运维写进去。运维是有现金流的,工程是一次性的。承包商拿运维,等于拿了一份长期收入,可以摊薄工程端的压力。
本地企业还有一个隐性优势:协调成本低。屋顶谈不动的时候,找管委会;并网卡住的时候,找供电公司。这些事,外地公司要花三个月,本地公司花三周。
这个优势折算成钱,大概就是那9.5%。
两家招标人的分工,也会体现在报表上。绥安环保能源的资产是电站,经开投的资产是股权。电站进谁的账,影响两家公司的资产负债表,也影响明年的融资额度。
这是平台公司最在意的一件事。标段发给谁、资产放哪家,比费率高低更影响它们的年度考核。
费率合同的胜负,不在报价那一次,在踏勘那一天。
对甲方含义:签费率合同,重点不在费率,在工程量清单的完整性。清单漏一项,结算时就是一笔变更。
能碳平台十月上线,光伏十月才定标
广德的进度表里,有一件事和这份标书撞在了同一个月。
能碳管理平台,安徽省发改委的口径是"力争10月底前上线试运行"。平台要接入光伏、风电、储能、负荷四类资源,搭载虚拟电厂运营模块,做监测、核算、调度一体化。
光伏标段,10月22日开标,10月27日公示。真正并网要等到2027年。
一个先上线,一个后发电。这个顺序不是安排错了,是必然的。
平台上线靠软件和数据,几个月能做完。光伏并网靠屋顶、靠审批、靠施工,一年起步。
园区里已经有一套跑起来的平台。固德威的智慧能源WE平台,接入规上企业28家,聚合光伏装机60.62兆瓦,储能18.28兆瓦时,区域绿电消费占比51%。
这家公司2017年落户广德,建成三大生产基地,占地超400亩。园区里还有一栋零碳小屋,用光伏建筑一体化做外墙,一年发电约12万千瓦时,能源自给率超70%。
这些是样本。样本的作用不是复制,是证明技术路线走得通。28家企业接进平台,剩下七十多家还没接。要接满,得先有表、有网关、有数据模型。
平台接入的是数据,不是电。企业装了表,数据就进来了,不管电是不是绿的。这也是它能先上线的原因。
先把数据攒起来,再等电上来。顺序反了,平台就是空的。
51%这个数,比57.54兆瓦的并网量更值得看。它说明园区里已经有一半的电是绿的,靠的不只是自己装的板,还有外面的绿电交易。
绿电从哪来?两条路。一条是园区自己发的,一条是外面买进来的。广德正在推的绿电直连,就是把外面的电拉进来。
绿电直连的物理基础是两个变电站。广六变、茶谷变。园区要建110千伏绿电直供变电站,改造220千伏绿电专变,做成可溯源、可核查、可认证的供电路径。广六变已通过省电力公司的站址选址论证,位置在桃州镇施家冲村。
这套工程做完,园区才有资格说自己用的是绿电。现在能说的,是"消费占比51%",这个口径包含绿证和绿电交易。
2028年的目标是清洁能源占比超90%,单位能耗碳排放强度降幅超90%。从51%到90%,中间这39个百分点,才是接下来三年要干的活。
表比板先到,是零碳园区的常态。平台空转一年,不算浪费。
空转的价值在于,它先把企业的用电数据摸清楚了。哪家企业几点开工、负荷多高、屋顶多大、变压器余量多少,这些数据是下一批标书的依据。
没有这些数据,20兆瓦的规模就是拍脑袋。有了这些数据,才知道哪家企业能装500千瓦,哪家只能装80千瓦。
对甲方含义:平台先上线,标书后编制。先有一年的数据打底,再定规模,比反过来靠谱。
屋顶不会自己长出来。谁去找,谁定价。
三、市场与竞品
同一个宣城,零点八兆瓦报2.47,二十兆瓦报3.17
拿同区域的项目比一比,价差会说话。
9月29日,宣城泾县一个0.85兆瓦的工商业分布式光伏EPC开标,第一候选人报2.47元/瓦,第二候选人2.49元/瓦。工期60天。
10月10日,泾县另一个0.8兆瓦的项目,第一候选人报2.669元/瓦,第二候选人2.674元/瓦。两个候选人都用了联合体,一家出施工,一家出设计。
同一个市,两个月内,两个不到1兆瓦的项目,单价2.47到2.67元。
广德这个20兆瓦的项目,折算3.17元。
规模大了二十五倍,单价反而高了0.5到0.7元。这不合常理吗?合。
小项目只装板。800千瓦铺在一栋楼的屋顶上,屋面状况单一,施工队进场十天干完。大项目铺在几十家企业屋顶上,每一家的屋面都要单独处理。
再看限价。9月30日,衢州工商业分布式光伏六期招标,三个标项的最高综合单价分别是3.1元、3.07元、3.07元。这是政府给的限价。
广德的3.17元,比衢州的限价还高一点。差别在运维:衢州那份标没写5年运维,广德写了。
还有几个大标的价:国家电投浙江400兆瓦户用光伏一期,3.18元/瓦。陆丰公共机构屋顶分布式(EPC+O),3.0936元/瓦。滨州冷链集配中心分布式,3.0039元/瓦。
这三个都在3元以上,都带了"O"或者带了复杂范围。带运维的EPC,价格就上去了。
陆丰那个标的名字里有个"O",是运营的意思。EPC+O,就是把建和养一起发包。滨州那个标更复杂,配了液冷储能一体机,发的电一半供冷链企业用,富余的进储能。这种标,单价自然高。
集中式是另一个价。9月第4周集中式大EPC均价2.579元/瓦,比分布式低0.25元。集中式一片地装几十兆瓦,屋面这道工序不存在。
所以看清一件事:价格的分层,不是规模分的,是工序分的。有屋面、有储能、有运维的标贵;只装板的标便宜。
广德这个标,三层都占了。有屋面,有5年运维,还没算储能。
衢州那份标还有个规则值得看。三个标项,投标人可以全投,但只能中一个。这条规则把"全拿"挡在门外,让更多公司有机会。
广德只有一个标段,20兆瓦,不拆。一个标段的好处是接口少,坏处是门槛高。20兆瓦的活,镇上的安装公司接不住。
拆标是一种选择。拆成四个5兆瓦,投标人能多一倍,价格可能低一点,但园区要管四个承包商、四套并网手续、四份运维合同。
单价比不出来好坏,范围才比得出来。
如果你只看元/瓦,广德这个标是贵的。如果你把换瓦、加固、5年运维、10年组件质保都折进去,3.17元不贵。
这也给园区一个提示。以后比价,应该要求投标人报"范围清单+单价"两张表。范围一样,再比单价。
对甲方含义:跨项目比价,先把范围清单对齐。清单不对齐的比价,比出来的是误会。
九折是个什么价
90.5%这个费率,等于下浮9.5%。
7000万元乘9.5%,是665万元。摊到20兆瓦上,每瓦让了0.33元。
0.33元的下浮,在光伏EPC里算什么水平?
看同期小项目的报价差。泾县0.85兆瓦那个标,第一和第二候选人差0.02元/瓦。泾县0.8兆瓦那个标,差0.005元/瓦。这说明小标的竞争很温和,大家报价贴得很近。
大标不一样。20兆瓦的标,投标人少,但每个人都算得精。90.5%这个位置,通常意味着"能干活、不亏本、留了点余量"。
如果打到85%,就是每瓦2.98元。这个价在今年的分布式市场里,只有范围最简单、屋面最规整的项目才敢接。
所以90.5%不是血价,是正常竞争价。它既没有把施工方逼到偷工减料,也没有让业主多掏太多。
换个参照。0.33元的下浮,差不多是组件单价(0.719元/瓦)的一半。也就是说,这个标让掉的,接近一个组件环节的钱。
费率再往下走,投标人就要开始算别的账:屋面修不修、质保缩不缩、运维减不减。这就是低价标的隐患。
广德把质保年限写死了。组件10年、逆变器5年、其他电气2年、运维5年。这几行字,把低价的空间堵住了。想压价,只能压管理费。
费率差一个点,是70万元。90.5%和89.5%,差70万。对7000万元的标来说,这不算大数目。真正的差别,在结算。
费率招标在安徽的工程里很常见。房建、市政、水利都用这套办法。前提是有一套完整的定额,评标时按费率排序。
好处是快。广德从开标到公示用了五天,就是快的好处。坏处是粗。7000万元的控制价,是按20兆瓦和一批待修屋面估出来的,实际要换多少瓦,招标人自己也说不准。
所以这份标的真实成本,要等竣工结算才知道。中标费率只是一个起点。
按前面的拆法,3.17元里,材料和施工占2.6元左右,设计、并网、运维和利润占0.6元。让掉的0.33元,正好是这0.6元的一半。
换句话说,这个标的利润空间被削了一半。施工方要靠运维收入和规模来补。
这个90.5%是好是坏,只能和范围相近的标比。这份公示没有公布投标人家数,也没有公布第二名、第三名的费率。信息只到这里。
费率的意义不在折扣,在于它把风险留在了结算环节。
这也是费率招标最容易被忽略的地方。投标时报90.5%,签字时很轻松。结算时按实算量,屋面一修,钱就上去了。
什么样的标容易出这种情况?范围写得含糊的标。比如"屋面修复"不写具体做法,只写"满足使用要求"。这一句话,能差出每瓦两毛。
广德这份标书写得比较硬。屋面换瓦、除锈、防水,一项一项列出来。列得越细,结算时扯皮越少。
反过来看,这也是为什么它的控制价定在3.5元。范围写细了,成本藏不住,控制价只能往上给。
对甲方含义:看到90.5%先别高兴。去翻工程量清单,看屋面修复是按实结算还是包干。这一行字,决定这9.5%最后落在谁账上。
运维五年写进合同,EPC开始卖服务
这份标书里,有一项过去不常见:5年运维期。
原文是:移交前的运维管理,竣工验收交付后,光伏板质保10年,逆变器质保5年,其他电气设备质保2年,5年运维期,以单个项目竣工验收并网之日起算。
运维五年,意味着承包商要在项目并网后,继续待在园区五年。清洗组件、查组串、修逆变器、处理告警、出运行报告。
这件事改变了EPC的生意模型。过去EPC是"建完就走",收的是工程款。现在要"建完还留",收的是工程款加服务费。
对业主来说,这是好事。五年内出问题,找得到人。对承包商来说,这是压力。五年的人力成本要提前算进报价。
这也解释了3.17元为什么比2.83元的均价高。五年运维摊到每瓦上,大概是几个角。
行业里已经在往这个方向走。零碳园区的验收要看数据,要看发电量,要看绿电比例。这些指标不是竣工那天能交的,要跑一年、三年、五年才看得出来。
光伏的账,正在从"建"挪到"建完再养五年"。
这个趋势对园区还有一个隐性影响:运维数据会进能碳平台。平台的发电量、减排量、绿电比例,源头就是这20兆瓦的逆变器。运维做得好不好,平台上一眼能看出来。
对甲方含义:招标时把运维写进去,等于把验收风险转给了承包商。但要在合同里定清楚考核口径:可用率多少、发电量保底多少、达不到怎么扣钱。
比价先比清单,价差才看得懂。
四、简短小结
- 广德20兆瓦分布式光伏以90.5%费率定标,7000万元的控制价折算成6335万元,每瓦3.17元。
- 园区2028年要装600兆瓦分布式,目前并网57.54兆瓦,缺口542兆瓦,还要十七亿到十九亿元。
- 招标范围把"客户开发"交给中标方,园区省了人力,也让出了屋顶的议价权。
- 3.17元比全国分布式EPC均价高0.34元,高在屋面修复、五年运维和十年组件质保。
- 零碳园区的钱是按标段发的,第一个标段的价,会成为后面储能和平台的定价基准。
五、行业观察
今年零碳园区的钱,正在从"规划"流向"工程"。上半年公开的五十多个招标里,一半是方案编制。到了四季度,工程标开始出现。广德这个标段是个样本。
第一个观察是标段越切越细。10.3亿元的综合项目,拆成光伏、储能、变电站、平台几块,每块单独招。切细的好处是每家都能投,坏处是接口没人管。光伏装完,储能怎么配,平台怎么接,要靠园区自己统筹。
第二个观察是开发能力被外包。屋顶要中标方自己找,这件事在县域园区会越来越多。园区没有一支能谈几十家企业屋顶的队伍,只能把这份活打包进工程标。代价是屋顶的定价权外移。
第三个观察是运维进了标书。五年运维写进合同,说明验收的压力已经传到了承包商身上。2028年是首批52个园区的验收年,发电量、绿电比例、碳排放强度,这些指标要拿数据说话。
三件事指向同一个方向:零碳园区从"要名额"进入"要交付"。名额只发一次,交付每年都要看。
信息来源
- 《广德经开区国家级零碳园区综合建设项目-分布式光伏项目(绿能智谷)中标结果公示》,宣城市公共资源交易中心,2026年10月27日。
- 《广德经开区国家级零碳园区综合建设项目-分布式光伏项目(绿能智谷)招标公告》,电力招标网,2026年9月29日。
- 《零碳园区建设典型案例(一)——广德经开区》,安徽省发展改革委,2026年7月6日。
- 《广德:深耕产业沃土 竞逐零碳新程》,新华网(广德市人民政府网站转载),2026年8月28日。
- 《4000亿绿电直连蛋糕怎么切:零碳园区产业链的一线走访》,中国能源产业发展网,2026年9月23日。
- 《8家头部光伏企业聚首杭州引关注》,中国能源报,2026年10月16日(含InfoLink 10月14日组件报价)。
- 《光伏价格风向标1012:EPC 2.322元/W,组件0.735元/W》,坎德拉,2026年10月12日。
- 《泾开新能源公司……0.85兆瓦一般工商业分布式光伏项目(EPC)中标结果公告》,宣城市公共资源交易中心,2026年9月29日。
免责声明
本文数据均来自公开报道,不同来源的统计口径差异已在文中标注,引用前请以原始公告为准。文中的每瓦单价为按合同估算价与规划装机折算的参考值,实际结算以中标合同及工程量清单为准。
本文由貮号开源零碳园区管理平台内容团队整理,数据均来自公开来源。平台把园区的光伏、储能、充电和负荷接进一个系统,算清电费与碳账,支撑零碳园区的申报、验收和日常运营。