


📑 时间范围:10月29日午后 — 10月30日 02:10(凌晨)。
📑 本文目录
- 待生成
开场|17%的分母换了
10月29日,工业和信息化部印发了一份文件。全称《加快构建工业和信息化领域碳排放双控工作体系实施方案(2026—2030年)》。
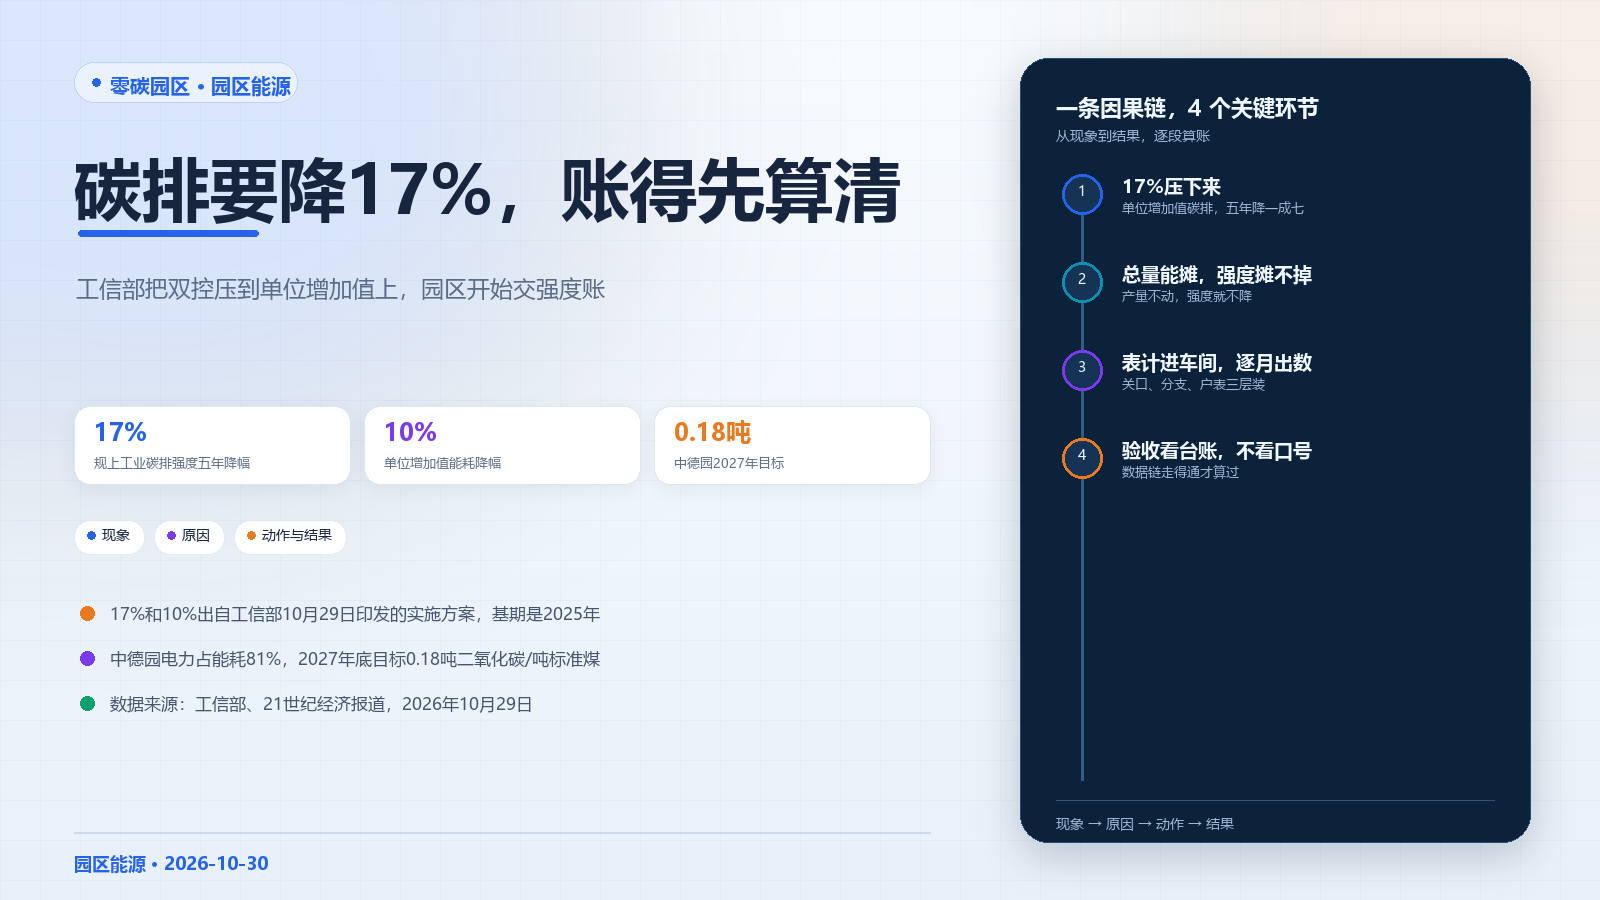
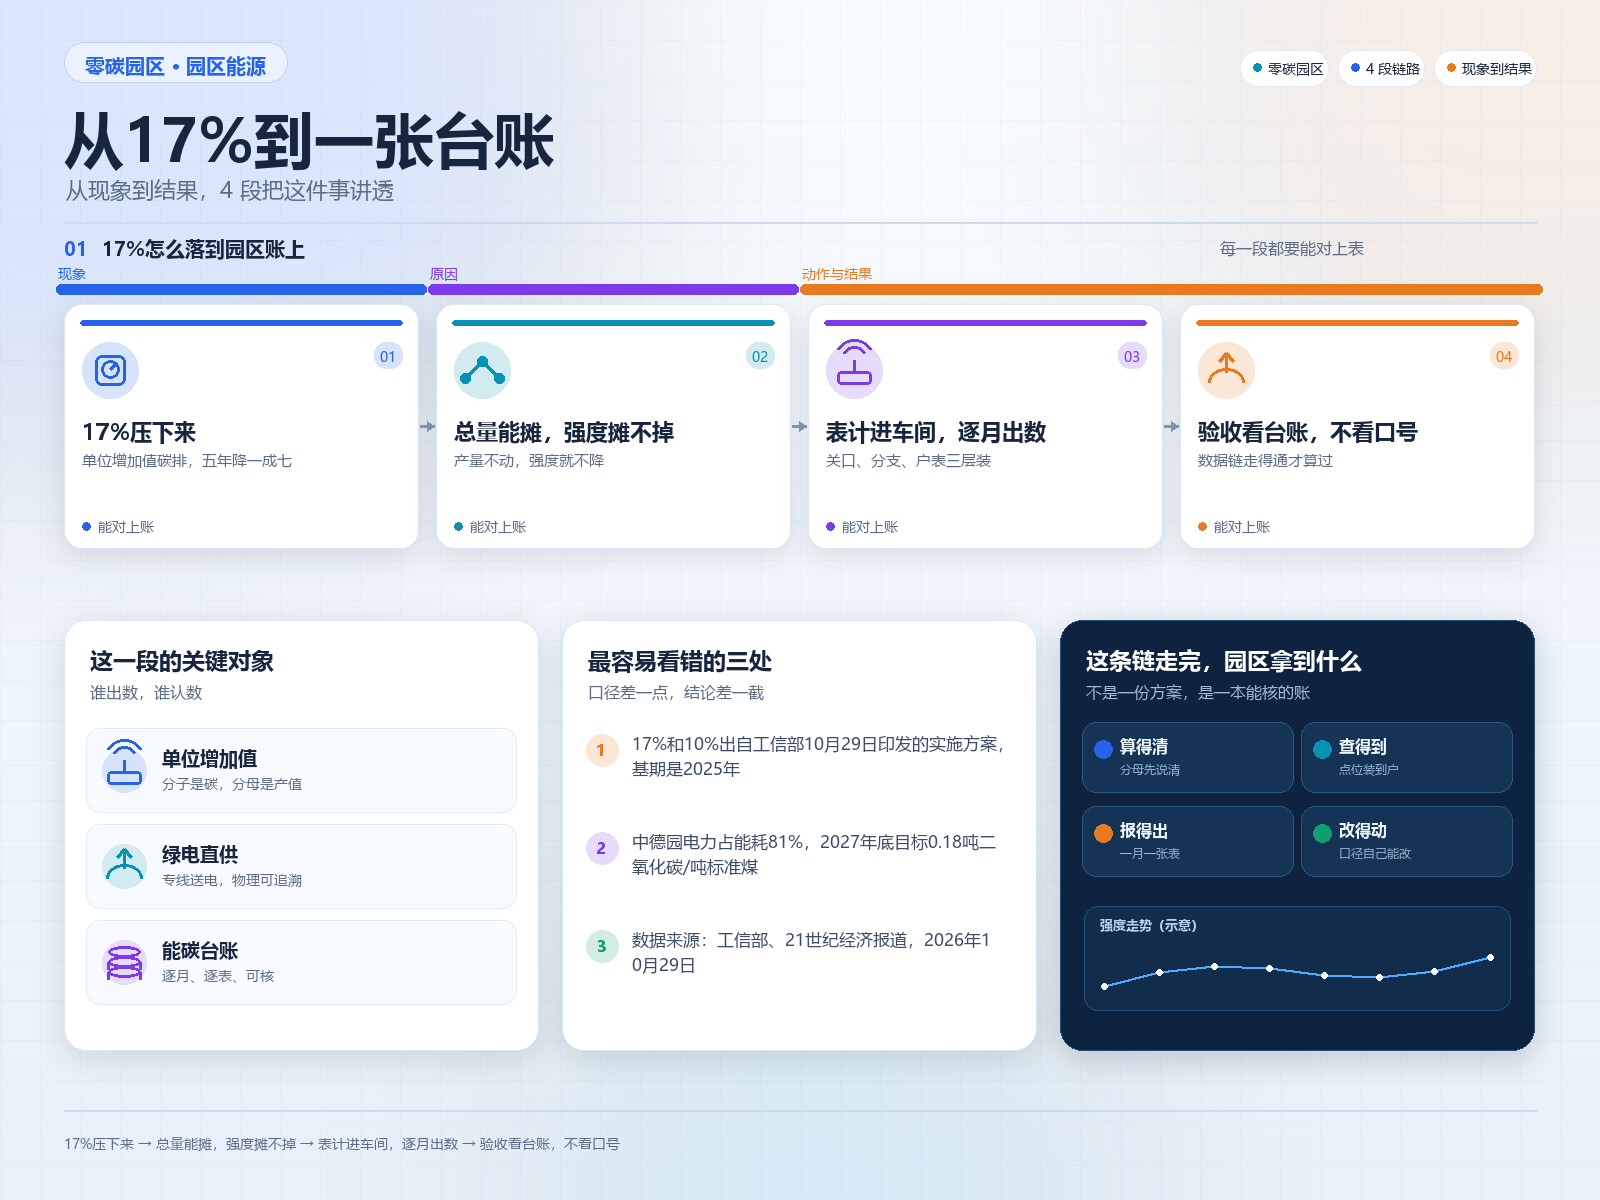
文件里有两个数字。"十五五"时期,规模以上工业单位增加值二氧化碳排放,比2025年降低17%以上。单位增加值能耗,下降10%以上。
两个数字都挂在"单位增加值"上。分子是碳,分母是产值。
矛盾就藏在这四个字里。总量可以商量,强度商量不了。
以前园区报碳,报的是一年排了多少吨。产量涨了,碳排跟着涨,没人细追问。现在换算法了。产量涨一倍、碳排涨八成,强度还是降的。产量原地不动、碳排一点不降,强度就一点不降。
一句话,这个指标奖励"用同样的碳做出更多产值"的园区。
政策背景也压在同一天。10月中旬,国家发改委刚就第二批国家级零碳园区建设指南征求意见,把绿电直供50%从核算口径提成了准入红线。首批52个国家级零碳园区,建设期2到5年,2027年三季度开始进场验收。
那么问题落到地上。这17%怎么变成园区账上的一行数?谁来出这个数,出错了谁认?
今天这篇只回答这两个。
一、今日政策动态
17%的分母是产值,产量涨了强度反而能降
"单位增加值"这四个字,得先拆开看。
分子是二氧化碳,分母是工业增加值。增加值不是产值,是产值减去中间投入。通俗讲,就是园区每创造一块钱新价值,对应排多少碳。
这个算法有个特点。它不看总账,看效率账。
举个具体例子。一个园区去年产值100亿元,排碳100万吨,强度是1吨/万元。今年产值做到120亿元,排碳110万吨,强度降到0.92吨/万元,降幅8%。
总碳排多了10万吨,指标却完成了。
反过来。产值还是100亿元,碳排压到95万吨,强度降5%。忙了一整年,离17%还差一大截。
这个指标奖励"用同样的碳做出更多产值",不奖励"什么都不干、只把碳往下压"。
"十五五"是2026到2030年,五年。17%摊到每年,大约3.6%。
3.6%听着不多。麻烦在于工业园区的碳从哪来。
电和热,通常占园区碳排的八成以上。电的排放因子一年降不了3.6%,除非绿电的比例往上走。
这两个目标之间还藏着一道算术题。能耗强度降10%,碳强度却要降17%。差的这7个百分点,从哪来?
只能从能源结构来。用同样多的能量,排出更少的碳。
粗算一下。假设一个园区能耗强度0.5吨标煤/万元,能源结构里灰电为主,每吨标煤排2.6吨二氧化碳。能耗降10%,结构不变,碳强度只能降10%。
要降到17%,每吨标煤的碳排得从2.6吨压到2.4吨左右。算下来,非化石能源在一次能源里要占到8%上下。
文件里没写这个数。但17%减10%,把答案逼出来了:五年内绿电要顶掉一部分灰电。
还有一个口径问题,容易被忽略。
单位增加值用的是"规上工业",年主营业务收入2000万元以上的企业。园区里那些租厂房的小厂,可能压根不进这个统计口径。
园区算自己的账时,分母用什么,得先说清楚。用规上工业增加值,还是用全园区营业收入,出来的强度能差一倍。营业收入没扣中间投入,数字虚高,强度看着好看。
还有一条路,很多人没想到。
新增产能如果比存量干净,也能拉低平均强度。老线上一个高耗能项目,新线上一个低耗能项目,一平均,指标就好看。
这解释了为什么"新建项目优先向零碳园区集聚"和17%是配套的。前一句管增量,后一句管存量。
反过来也有个坑。靠减产达标,最容易踩空。产量掉两成,碳排掉一成,增加值掉得比碳快,强度反而升。
还有个词值得注意——"碳排放双控",指的是总量和强度一起控。
总量给的是天花板,强度给的是效率线。两条线一起走,园区既要少排,也要多产。
只做一条,另一条就会漏。
指标是同一个指标,分母不同,结论就不同。
新建项目要往零碳园区里放,这话写进了部委文件
文件的第(五)条,专门讲园区。
原话是"配合有关部门高标准推进国家级零碳园区建设,引导新建项目优先向零碳园区集聚,加快形成'以绿制绿'产业集群"。
"以绿制绿"这个词,值得停一下。
前一个绿是绿电,后一个绿是绿色产品。用绿电造出来的产品,才算绿产品。
过去这件事写在欧盟的规则里,写在客户的采购标准里。现在写进了工信部的实施方案。
同一段还有三句。指导具备条件的工业园区和国家高新区推进低碳化零碳化改造;因地制宜发展绿电直连、新能源就近接入增量配电网等绿色电力直接供应模式;推进余热资源和非化石能源供热替代。
增量配电网这个词,翻成人话就是园区自己建、自己管的配电网。电不经过大电网,直接从电站进园区。
数量目标在另一份文件里。《"十五五"碳达峰行动方案》提出,建设100个左右国家级零碳园区、500个左右零碳工厂。
首批52个园区,2025年12月进了名单,建设期2到5年。52到100,中间还有48个名额。
"新建项目优先向零碳园区集聚",这句话的分量不在环保,在招商。
一个地方要引一个高耗能项目,能耗指标、碳排指标从哪来?零碳园区是一条现成的路。园区里有绿电、有算好的碳账,项目落进来省事。
反过来说,没进名单的园区,以后引项目会多一道解释成本。
这也解释了一个现象。10月以来,各地报零碳园区的节奏明显加快。安徽有广德、阜阳,湖北有孝感,宁夏有苏银产业园,辽宁有中德园。名单只有48个空位,谁先把手里的账算清楚,谁的材料就厚。
落到企业头上,含义更直接。出口型企业的零碳订单,很多时候卡在"电从哪来"这一句。园区能拿出物理可追溯的绿电,企业才敢接单。
申报材料里,最容易被退回的是"核算边界"。
边界画大了,把园区外面的企业也算进来,分母虚胖。画小了,漏掉租厂房的企业,分子偏小。
边界一变,分子分母全变。
第二批指南征求意见时把绿电直供50%从核算口径升成准入红线,说的就是这件事。口径不统一,50%这个数谁都能算出一个版本。
48个名额的竞争,表面上是比方案,实际是比边界和口径。
名单里还剩48个位置,竞争的方式很清楚。
地方报园区,报的是一套材料:边界、基线、路径、项目清单、投资估算。评审看的是这套材料能不能自洽。
自洽的意思是,路径上的每个项目,都要能对上后面那个17%。
园区的绿电,是企业的接单资格。
能碳管理中心从"可以建"变成"必须交得出数"
文件第(九)条讲数字化能碳管理。这一段写得细。
支持工业企业和园区新建数字化能碳管理中心,或者在既有的能源管理中心基础上,拓展碳管理相关功能。推进工业数字化碳管理公共服务平台建设。支持企业开发节能降碳大模型。实现能耗和碳排放的预测预警、智能优化管控。
字面上是"支持",不是"强制"。但配上17%的考核,性质就变了。
交不出数,就完不成考核。
能源管理中心和能碳管理中心,中间隔着一层东西。
能源中心算电费。几度电、什么时段、多少钱,一套账。能碳中心算碳。同样的电,要乘排放因子,要区分绿电还是灰电,要标时间戳,要能追到是哪条线路送来的。
一块电表,三本账:电费账、能耗账、碳账。
麻烦在于,电费账可以月底算,碳账不行。核查的时候要的是逐月、逐表、可追溯。中间断一个月,链条就断了。
计量点位是第一道关。关口表、分支表、户表,装在哪一层,直接决定能不能算出"某家企业某个月用了多少绿电"。只装关口表,全园区一个总数,分不到户。
数据存证是第二道关。原始报文留不留、留多久、谁能改。核查机构进场,先看的就是这个。
湖北的做法可以当参照。10月29日,湖北省生态环境厅公示2027年度全国碳市场重点排放单位名录,共100家。发电59家、钢铁7家、水泥32家、铝冶炼2家。纳入门槛是年直接排放2.6万吨二氧化碳当量。
2.6万吨是什么概念?一台30万千瓦的燃煤机组,满发一个多月就能跑到这个量级。门槛往下走,覆盖的面在扩大。
系统本身分三层。现场层是表,传输层是网关,应用层是核算和报表。
最容易漏的是中间层。表装了,网关没配,数据上不来。网关配了,时钟没对,时间戳错位,绿电和负荷对不上。
还有个现实约束。老旧厂房里的表,很多没有通信口。要接进系统,得换表。换表要停电,要跟生产排窗口。这件事在方案里通常只写一行"更换智能表计",在现场要谈三个月。
能碳管理中心能不能建成,很多时候不取决于软件,取决于这块表什么时候能换。
还有一个常被忽略的环节:排放因子从哪来。
园区算碳,用的是区域电网平均排放因子,还是全国平均,还是自己算的绿电零因子?三个口径,三个结果。
文件要求"预测预警、智能优化管控",前提是因子库得是活的。一年换一次因子,预警就是马后炮。
园区如果只有电费账单,交不出碳账。这是两本账,中间隔着一套排放因子。
北京发了142条路径,衡水建了培育库,蔚来去找了中广核
政策不只从中央往下压。同一天,三个层级都在动。
先看钱。10月28日,人民银行北京市分行会同八部门印发《北京地区绿色低碳转型相关重点领域金融支持目录(2026年版)》,10月29日《北京日报》头版报道。
目录划了六大领域:建筑、产业园区、数据中心、交通、物流、都市现代农业。往下分41个子领域,给出142条转型路径指引和技术标准规范。
关键在后面一句。目录明确了部分绿色低碳技术指标的阈值,探索作为金融支持的挂钩指标。符合结构性货币政策工具要求的贷款,优先支持。
翻译一下。以前银行给绿色贷款,看的是项目名字里有没有"绿色"。现在要看指标到不到阈值。
交通银行北京市分行已经把碳排放强度、碳排放量纳入差异化审批。这两个数,直接进审批表。
再看地方。10月29日,衡水市工信局在发布会上报了一组数。全市建成市级绿色工厂172家、省级91家、国家级22家。10家省级以上绿色工厂和3个园区,进了市级零碳工厂培育库。3家企业入选河北省2026年度零碳工厂建设名单。
一个地级市,先把培育库建起来,再往上够省级、国家级名单。这是标准动作。梯度培育的好处是,企业知道自己下一步该往哪够。
再看企业。10月28日,蔚来能源与中广核新能源在上海签了战略合作。中广核提供碳资产管理、碳排放核算,以及零碳工厂、零碳园区的建设支持,在已开展交易的区域优先匹配绿电与绿证。
车企找核电企业买碳管理,这件事本身说明一件事:零碳已经不是环保部门的事,是采购和供应链的事。
三个层级之间有个时差。部委定指标,按年算;地方建库,按季度推;企业签约,按月发生。时差在收窄。
三个层级压到园区身上,是三重任务。
要指标——17%怎么分解到企业;要材料——申报零碳园区的那套表和证明;要合作方——绿电从哪买、碳账谁来核。
三件事通常归三个部门管。发改、工信、能源,各管一段。
一个园区同时应对三件事,人力往往不够。这也是为什么今年综合能源服务商的生意好起来——他们卖的不是设备,是替园区把三件事串起来的人手。
三个层级里,最实的是地方那一层。
部委的文件给方向,银行的目录给钱,地方建库给的是"下一步"。
企业最关心的往往是第三样:我现在这个水平,明年该够哪个名单。
部委定指标,地方建库,企业找合作方。三层同时动,说明这次不是喊口号。
二、园区平台与项目落地
中德园的电占81%,碳的目标是0.18吨
10月29日,21世纪经济报道发了一篇实地探访。地点是沈阳中德高端装备制造产业园,简称中德园。
这个园区在首批52个国家级零碳园区名单里,是辽宁第一个入选的。
园区的底子摆在这。规划面积55平方公里。里面有华晨宝马、采埃孚、米其林,还有沈阳机床、沈鼓集团,大大小小3000余家工业企业。
2025年的能源消费结构,电力占81%,热力占9.7%。两项加起来超过90%。
这两个数很说明问题。一个装备制造园区,碳排基本就是电的碳。
目标也给了。到2027年底,单位能耗碳排放降到0.18吨二氧化碳/吨标准煤。清洁能源消费占比提到90%。
0.18吨这个数,是验收时要对的表。
拿它做个对照就明白了。纯烧煤,一吨标煤排2.6吨二氧化碳。全用绿电,接近零。0.18吨意味着这个园区的能源结构里,化石能源只剩下很小一块。
从2.6吨到0.18吨,差14倍。这不是省出来的,是换出来的。
现在的进度是这样。绿电直连的"一对一"项目刚刚获批,服务单个主体的专线。面向园区多家企业的"一对多"方案即将出台。首期项目正在筹备开工。明年三季度,国家能源局进场验收。
这里有个时间差要注意。验收安排在2027年三季度,目标是"到2027年底"达标。
验收在前,目标在后。
这意味着验收看的不是终值,是过程。数据链通不通、计量点位全不全、方案能不能落地,这些比年底那个数更重要。
电占81%,意味着这个园区想降碳,只有一条路——把灰电换成绿电。换不掉的部分,靠热力替代和效率提升。
热力只占9.7%,看起来小。但热比电难换。蒸汽要温度,热水要连续,热泵能顶一部分,电锅炉能顶一部分,剩下的还得靠余热。
55平方公里、3000多家企业,一个平台管不过来。
实际做法是分片。按变电站划片,按负荷性质划片,按企业归属划片。每一片设一个聚合单元,再往上汇到园区平台。
分片的依据,直接决定后面能不能算到户。按变电站分,天然对应计量边界;按企业归属分,行政上好管,计量上难。
90%的清洁能源占比,和0.18吨是同一件事的两个说法。一个说结构,一个说结果。
结构到了,结果自然到。反过来不成立——结果可以靠买绿证凑,结构凑不出来。
还有一个细节,报道里没展开但很关键。
这个园区的能碳平台,接入状态是"陆陆续续"更新的。这说明企业接入不是一次性完成的。
3000多家企业,一家一家接,数据质量参差不齐。前期接进来的,数据干净;后期接的,往往要返工。
剩下那9.3%,是天然气、柴油、汽油这些。
比例不大,排放强度高。烧一吨天然气排2.2吨碳,烧一吨柴油排3.1吨。这部分最难替代,只能一个一个换成电。
园区的碳账,八成写在电费单上,两成写在最难改的那部分。
一个电源侧,怎么把电分给3000家企业
"一对多"是这件事的真难点。
过去的绿电直连,是一条专线、一座变电站,服务一个法人主体。投资高,负荷波动集中,中小企业根本参与不了。
一栋厂房屋顶装光伏,自己用,多余的上网,这叫"一对一"。园区里3000家企业,总不能拉3000条专线。
中德园的办法是"负荷聚合商"。
一个电源侧,一个平台,电量经园区专线分给用电特性各异的多家企业。平台统一监控、计量、结算。
说白了,就是把一堆小负荷攒成一个大的,统一去买、统一去分、统一去算账。
这件事要成立,得满足三个硬条件。网架有物理隔离边界;电量能独立计量;全时段可溯源。
第三条最要命。
欧盟碳边境调节机制(CBAM,通俗说就是货进欧盟要按碳排放交钱)要求电力来源能物理追溯。绿证证明不了电从哪条线路来。
远景能源北方区域总经理胡佳铮在接受采访时说得很直白。从零碳产业园出去的产品有零碳认证,2027年、2028年可以规避欧盟等国家和地区可能在碳关税上卡脖子的问题。
这也是园区筛选企业时看重"外向型企业"的原因。有出口需求,降碳才是刚需。
分摊规则是另一个坎。一条专线进来的绿电,3000家企业怎么分?按容量分,小厂吃亏;按电量分,夜班多的占便宜;按峰谷分,规则复杂到没人算得清。
规则定不下来,结算就拖着。结算拖着,企业就不敢签长约。
对园区管理方的实际含义在这里:3000家企业,每家的负荷曲线不一样。同一度电,要能说清是谁用的、什么时候用的、是不是绿电。
算不清,验收就过不去。
成本结构也不一样。
一对一,一条专线服务一个主体,投资由一家扛,回收靠自己的电费差。一对多,专线是公用的,投资要分摊。
专线越长,单位造价越高。3000家企业各拉一条,账算不过来。
这也是"一对多"一定要做平台的原因。没有平台,分摊规则落不了地;分摊规则落不了地,投资回收就没有依据。
这套模式对电网也有要求。
电从专线进园区,园区内部的网架要能承载反向潮流。光伏多发的时候,电要能送出去、存下来、或者被负荷吃掉。
配电网的容量是按最大负荷设计的,不是按最大发电设计的。这一块改造,钱不少。
还有一个现实问题:企业会破产、会搬迁、会扩产,负荷一直在变。分摊规则要能跟着变,否则一年一改合同。
结算周期也是设计的一部分。
按月结算,企业当月就知道花了多少绿电钱。按季结算,现金流压力小,但对账难。
多数园区选月结,因为企业要看月度成本。
"一对多"的难处不在发电,在计量和结算。
平台底座归政府,模块归服务商,园区手里剩下什么
中德园有一处设计,值得单独说。
园区的能碳管理平台,底座是公用的,属于政府资产。远景科技集团把虚拟电厂监控、能碳管理、碳足迹认证这些模块接进去。平台保持开放。
这个模式的好处很直接。不重复建设,也不锁定一家供应商。今天用这家,明天换那家,底座不动。
代价也要说清楚。园区自己不写代码,做的是两件事:定规则,做验收。
数据在平台里,算法的解释权在服务商手里。
一个园区接3000余家企业,如果每家一套表、一套口径,光对账就是人力活。谁的表准,谁的因子新,谁的时间戳对得上,这些事没人替园区判断。
所以真正要守住的,是三样东西。计量点位谁定,核算口径谁认,数据存在哪。
验收时看的也是这三样。国家能源局进场,看的是数据链能不能从头走到尾,不是看板好不好看。
还有一件事容易被忽略。平台是政府资产,意味着换服务商时数据能留下。但如果数据格式是某一家定的,换人就得重新导一遍。留下的是一堆表,不是一本账。
还有一层。底座归政府,意味着园区换服务商时不用重建。但底座之上接什么模块,谁定?
如果模块是服务商带进来的,接口标准往往也是他定的。下一次换人,数据能不能导出去,取决于当初有没有约定。
这件事在合同里通常只有一句话。真出事的时候,这一句话值很多钱。
再说数据存在哪。
放在服务商的云上,园区省事,但数据出了园区的门。放在园区自己的机房,运维要自己扛。
两种都能用,前提是合同里写清楚:数据归谁、能不能导出、换人时怎么交接。
这三条不写,平台建得再好,也是别人的。
底座怎么建,还有一个选择。
政府自己招标建底座,再让服务商接模块,控制力强,前期投入大。让服务商把底座带进来,快,但容易被绑住。
中德园选了前一种。这个选择的代价,是政府要有人能看懂技术方案。
平台可以租,规则不能租。
这一类账,靠买模块拼不起来。园区自己的服务器上得有一套把数接住、算清、报得出的系统,表计要加、口径要改的时候,自己动手就行。貮号开源零碳园区管理平台接的是计量接入、碳排核算、申报出数这三段,把能耗、绿电、储能和微电网放在同一本账里,装在自己服务器上,能改能扩。完整文档见 https://huitongdao.doc.huizhidata.com/docs/。
同一天三个数:120.6万、72.24万、9.84亿
10月29日这一天,公共资源交易平台上出现了三笔钱,量级差得很远。
第一笔,120.6万元。阜阳经济开发区零碳智造产业园项目设计,中标候选人公示。
招标人是阜阳经济开发区产业发展投资有限公司,项目编号FY2026GC0136-1-1。开标是10月26日上午9点,公示期10月29日到11月2日。中标候选人是中誉设计有限公司,建筑行业建筑工程甲级资质,投标价120.6万元。
设计周期45个日历日,要交全部施工图并通过施工图审查。设计服务期限一直延续到竣工验收移交。
一个产业园的设计费,120.6万元。放在总投资里几乎看不见。
但这笔钱定的是图纸。图纸定了,后面二十年的用能结构就定了。屋顶留多少面积给光伏,配电房留多大位置,计量点位布在哪,这些在施工图阶段就该定死。
45天出全部施工图,节奏很紧。紧到没有时间做多方案比选。
第二笔,72.24万元。颍州区外围办公区智慧低碳机关大院项目,合同公告。
甲方是阜阳市颍州区机关事务管理服务中心,乙方是阜阳恒升州能新能源,联合体成员安徽中科碳数。合同金额72.24万元。
管五个办公区:清河路、区司法局、中清河游园、东办公区、大寺社区。能源费用托管10年,光伏合作20年,都从整体验收合格的次月1日起算。
这个模式值得看一眼。政府不掏建设费,服务商投设备、管运维,靠省下来的电费回收成本。10年托管期,是一道硬约束——省不出钱,就是自己亏。
托管模式的关键在基准。改造前的电费怎么定,后面十年就按这个基准算节约。基准定高了,服务商稳赚;定低了,没人敢接。
第三笔,9.84亿元。华中应急产业低碳数字未来城EPC,中铁十局集团牵头、永建设计集团组成的联合体中标,中标价98428.30万元。
项目在湖北孝感,1468亩,总工期500个日历天。资金来源是100%企业自筹。10月16日发招标公告,10月26日开标,10月27日发中标结果。
9.84亿元的清单里,设计费固定1200万元,施工部分报价下浮约0.38%。
1200万元设计费,占总投资约1.2%。这是行业里的常规比例。
把这笔钱按科目翻一遍,会发现一件事:没有"零碳"这一项。钱是按厂房、研发中心、配套设施分的。
三笔钱,三个位置。
设计费在最前面,托管合同在中间,EPC在最后面。
零碳能不能进预算,看的是最前面那笔。
45天出全部施工图,意味着方案在招标前就基本定了。
设计标招的是"把方案画成图"的人,不是"重新想方案"的人。
项目名字里有"低碳",预算科目里没有。
三个数放在一起看,能看出一个趋势。零碳正在从"验收环节"往"设计环节"移。
阜阳把"零碳智造"写进了设计标的名字,说明图纸阶段就要算这笔账。孝感9.84亿元的EPC还没单列,说明大部分项目还停在"名字里有、清单里没有"。
这个差距,就是接下来两年要补的部分。
三、市场与竞品
一张绿证三个价:0.56元、1.60元、6.16元
10月29日,国家能源局公布了9月绿证核发和交易数据。
核发绿证3.26亿个,环比减少8.01%,涉及可再生能源发电项目439.71万个。其中可交易绿证1.97亿个,占60.45%。
全国交易绿证5843万个,环比减少3.49%,同比减少10.23%。绿电交易绿证1898万个,单独交易3945万个。
把两个数放在一起看。9月核发3.26亿个,交易5843万个。交易量不到核发的两成。
价格最有意思。
单独交易的3945万个里,按电量生产年分三档。2024年产202万个,均价0.56元/个。2025年产1299万个,均价1.60元/个。2026年产2443万个,均价6.16元/个。
同一年份之间,价差超过10倍。
复旦碳价指数给的11月预期也差不多。2026年产集中式项目绿证4.52元/个,分布式4.34元/个。都比6.16元低。
这说明9月那批6.16元的成交,有一部分是赶在节点前抢的。
绿证的价格不由"绿"决定,由"年份"决定。
原因不难猜。CBAM和客户审厂要的是当期的电。2024年的证,证明不了2026年用了绿电。证越老,越像一张过期的收据。
绿证有三种用法。抵销自己的排放,证明用过绿电,拿去交易。第一种用法在收紧,第二种用法本来就不成立,第三种用法正在分层定价。
对园区的含义很直接。靠买绿证凑50%直供比例这条路,正在被市场自己堵上。交易量同比降10.23%,价格按年份分层——这两个信号指向同一件事。
绿证的定位在回退。它从"绿电凭证"退回"环境权益凭证",只能用来抵销,不能用来证明物理来源。
再看分布式的价。集中式4.52元,分布式4.34元,差不到两毛。
分布式绿证便宜一点,原因在核发和归集。屋顶光伏项目分散,单个项目电量小,核发和交易的成本摊下来更高。市场上愿意收分布式证的买家也少一些。
对园区来说,这意味着园区屋顶光伏产生的绿证,卖不出好价。
自己用掉,比卖出去划算。这也是"自发自用"比例一直被强调的经济原因。
再往深一层看,绿证的供给结构也在变。
9月核发3.26亿个,涉及项目439.71万个。平均下来,一个项目核发不到8万个。
项目碎,是分布式光伏的特点。碎的项目要归集成可交易的量,中间要有归集方。
归集方收一道,价格就压一道。这是分布式证便宜的另一个原因。
绿证和CCER是两回事,经常被混。
绿证证明一度电是绿的,CCER证明一个项目减了多少碳。前者按电量算,后者按减排量算。
一个园区既可以用绿证证明用电,也可以用CCER抵销排放。两条路不能叠加,只能选一条。
真要过验收,还得是专线。
碳价95.53元,大宗折价从2.01%收到0.35%
10月29日,全国碳排放权交易市场综合价格开在96.00元/吨,最高96.00元,最低95.30元,收在95.53元,比前一交易日涨0.13%。
成交结构值得看。挂牌协议成交120.21万吨、1.1484亿元。大宗协议成交397.50万吨、3.7843亿元。合计517.71万吨、4.93亿元。
折算一下均价。挂牌95.53元,大宗95.20元。大宗比挂牌便宜三毛三。
这三分钱的差,前一天还有两块钱。
前一日大宗均价较挂牌折价2.01%,10月29日收窄到0.35%。折价收窄,说明低价货源在减少。想靠大宗低价拿配额的企业,窗口在关。
截至当日,累计成交10.41亿吨、732.80亿元。年内成交1.76亿吨、156.17亿元。
CCER成交11.05万吨,均价96.72元/吨,对CEA溢价1.19元。自愿减排的量还是小,价格略高于配额,说明有企业愿意为"干净的量"多付一点。
复旦碳价指数对11月的预期:CEA买入价93.21元,卖出价98.12元,中间价95.66元。区间很窄。
对园区来说,95元这个数第一次变得可以进测算。
一吨标准煤大约排2.6吨二氧化碳。按95.53元算,一吨标煤的隐性碳成本约250元。这个数放在节能改造的投资回收期里,是能改变结论的量级。
举个粗账。一个园区一年烧5万吨标煤,折合碳排约13万吨,碳成本约1240万元。做一次能效改造省10%,一年省1.3万吨碳排,折124万元,再加省下的煤钱。
履约季的节奏也值得看。
配额缺口的企业,通常集中在履约前两三个月买。这段时间价格容易冲高。提前建仓的,成本能低一截。
今年的情况有点特别。大宗折价从2.01%收到0.35%,说明低价货源在减少。想等便宜货的,可能等不到。
对园区来说,碳价还有一个用法:进租金和电价的谈判。园区把碳成本算进企业的用能成本里,谈电价的时候就有依据。一吨标煤250元的隐性碳成本,是可以摆上桌的数。
这里要说清楚一个区别。
配额是义务,CCER是自愿。配额价格由缺口决定,CCER价格由项目成本决定。
两者的价差,反映的是市场对"自愿减排"的定价。价差小,说明自愿的量还不够用。
95元的碳价,对高耗能行业是成本,对节能服务商是机会。
配额怎么分,也影响园区的账。
按基准线分配,效率高的企业手里会有余量,可以卖;效率低的要买。
这条规则一落地,园区内部的成本就重新分配了一次。
碳价站稳95元以后,节能改造的账本里多了一行。
这一行的意义在于,它让"改不改"从技术判断变成了财务判断。
碳数据开始换利率:142条、18亿、20BP
回到钱这条线。
北京那份目录,把142条转型路径和金融支持挂在一起。交通银行北京市分行明确,碳排放强度、碳排放量纳入差异化审批。
这意味着银行开始要碳数据了。不是要一份承诺书,是要能核的数。
产业侧的样本更具体。欧冶云商披露,其绿色低碳供应链平台已联动16家金融机构,上线29个绿色金融产品,绿色信贷覆盖金额超过18亿元。企业凭碳足迹报告可获20BP利率优惠。年内还推出了国内首单低碳排放钢挂钩贷款。
20BP是什么概念?1亿元贷款,一年省20万元利息。
要拿到这20BP,得有一份银行认的碳足迹报告。
这里有个供需缺口。能出碳报告的机构不少,核查机构、平台商、咨询公司都在做。但能让银行直接采信的少。银行怕的是口径不一致、边界说不清、数据没法复核。
一张报告要过银行这关,得有三样东西。算的时候用了哪个标准,边界划到哪,原始数据谁核过。
142条路径,真正有用的是那几条带阈值的。
路径是方向,阈值是门槛。有阈值的,银行能照着审;没阈值的,只能定性描述。
北京这份目录把部分技术指标阈值写进去了,这是它和一般"绿色目录"的区别。
不过阈值也有个问题。技术更新快,阈值定死了容易过期。目录按年更新,就是为了跟上。
这条线的另一头,是园区里的中小企业。
大企业有专门的碳管理岗,小企业没有。银行要碳数据,小企业交不出来,融资成本就高。
园区如果把这件事集中做,等于替小企业省了一笔。这也是园区平台真正值钱的地方。
一份能过银行的碳足迹报告,成本不低。
要盘边界、要采数据、要第三方核。中小企业单独做,一份报告的钱可能比省下的利息还多。
这也是为什么集中做更划算——一份园区级的报告,能拆成几十份企业级的附件。
碳账正在从"合规成本"变成"融资材料"。这是今年最实质的变化。
对园区管理方,这条线的用法很清楚。园区把入园企业的能耗和碳排数据管起来,一份报告能同时服务三件事:申报零碳园区、应对客户审厂、帮企业谈贷款。
三件事共用一套数据,才划算。各做一套,就是三份成本。
这里还有个反向的压力。银行一旦开始看碳强度,碳强度高的企业融资成本就上去了。园区里那些老厂、小厂,最先感受到这个变化。
四、简短小结
- 17%这个指标的分母是增加值,产量涨了强度能降,产量不动强度降不动。
- 17%减10%等于7%,这7个百分点只能靠绿电顶掉一部分灰电,算术比文件说得更清楚。
- "新建项目优先向零碳园区集聚"写进部委文件,园区绿电成了企业的接单资格。
- 中德园电力占能耗81%,2027年底要降到0.18吨二氧化碳/吨标准煤,验收却排在2027年三季度,看的是过程不是终值。
- 一张绿证按年份能差10倍价,碳价站稳95元,碳数据开始换贷款利率。
五、行业观察
10月这三周,零碳园区的规则在快速换挡。
10月9日,中央文件把"建设一批零碳工厂和园区"写进去。10月中旬,第二批建设指南征求意见,绿电直供50%从核算口径升成准入红线。10月29日,工信部把17%的强度指标压到规上工业头上。
三份文件指向同一个方向:从"报得上"转向"算得清"。
对园区来说,这不是一道选择题。名单只有100个左右的名额,首批52个已经占了位置。剩下的园区要争,靠的不是方案写得多漂亮,是账能不能对上。
真正的分水岭在计量。一个园区有多少块表,表装在哪个节点,数据多久采一次,谁能改口径——这些技术细节,决定了验收那天能不能拿出证据链。
还有一个容易被低估的变量:出口。中德园的例子说明,零碳园区的第一推动力不是环保,是订单。宝马要求供应链降碳,CBAM要求电力可追溯,这两件事逼着园区把绿电做成物理可查的东西。
国内大部分园区,没有宝马这样的链主。它们的零碳,更多是被指标推着走。这两类园区的建设路径,会长得很不一样。
被订单推着走的,会把钱花在专线、计量、溯源上。被指标推着走的,容易把钱花在看板和方案上。
两年之后,这两种选择会显形。
信息来源
- 工业和信息化部《加快构建工业和信息化领域碳排放双控工作体系实施方案(2026—2030年)》,2026年10月29日印发
- 21世纪经济报道《探访零碳产业园:绿电直连如何闯关"一对多"?》,2026年10月29日
- 国家能源局2026年9月绿证核发及交易数据,2026年10月29日发布
- 新华财经全国碳排放权交易市场行情,2026年10月29日
- 《北京日报》关于《北京地区绿色低碳转型相关重点领域金融支持目录(2026年版)》的报道,2026年10月29日
- 阜阳市公共资源交易中心《阜阳经济开发区零碳智造产业园项目设计中标候选人公示》,2026年10月29日
- 阜阳市公共资源交易中心《颍州区外围办公区智慧低碳机关大院项目合同公告》,2026年10月29日
- 湖北省生态环境厅2027年度全国碳市场重点排放单位名录公示,2026年10月29日
免责声明
本文数据来自公开报道与政府公告,口径差异已在文中标注。碳排强度、绿电比例等指标的计算方法以原始文件为准。引用前请核对原始公告,本文不构成投资建议。