


📑 时间范围:11月2日午后 — 11月3日 02:10(凌晨)。
📑 本文目录
- 开场|一个把电价压到三毛九的项目
- 一、今日政策动态
- 100个名额先发了52个,整体园区只占6个
- 0.2吨的红线,把煤从园区里挤出去
- 绿电直连从"一对一"放开到"一对多"
- 80%是底线,0.398元是争出来的
- 二、园区平台与项目落地
- 一期刚满发,二期就开标
- 5.59亿摊到75万千瓦,每千瓦745元
- 报价最低的那家,报价分最低
- 机组并网那天,算账才开始
- 三、市场与竞品
- 三个标段八家单位,六家出自两个电力设计院系统
- 同样的钱,在内蒙古能买多少绿电
- 下一期的门槛,从"能建"挪到"能算"
- 四、简短小结
- 五、行业观察
- 信息来源
- 免责声明
开场|一个把电价压到三毛九的项目
11月2日18时,甘肃经济信息网挂出一份公示。
招标人是甘肃电投庆阳新能源有限责任公司。标的是东数西算产业园区绿电聚合试点(二期)750兆瓦风电EPC。三个标段的中标候选人,在同一时间排定。
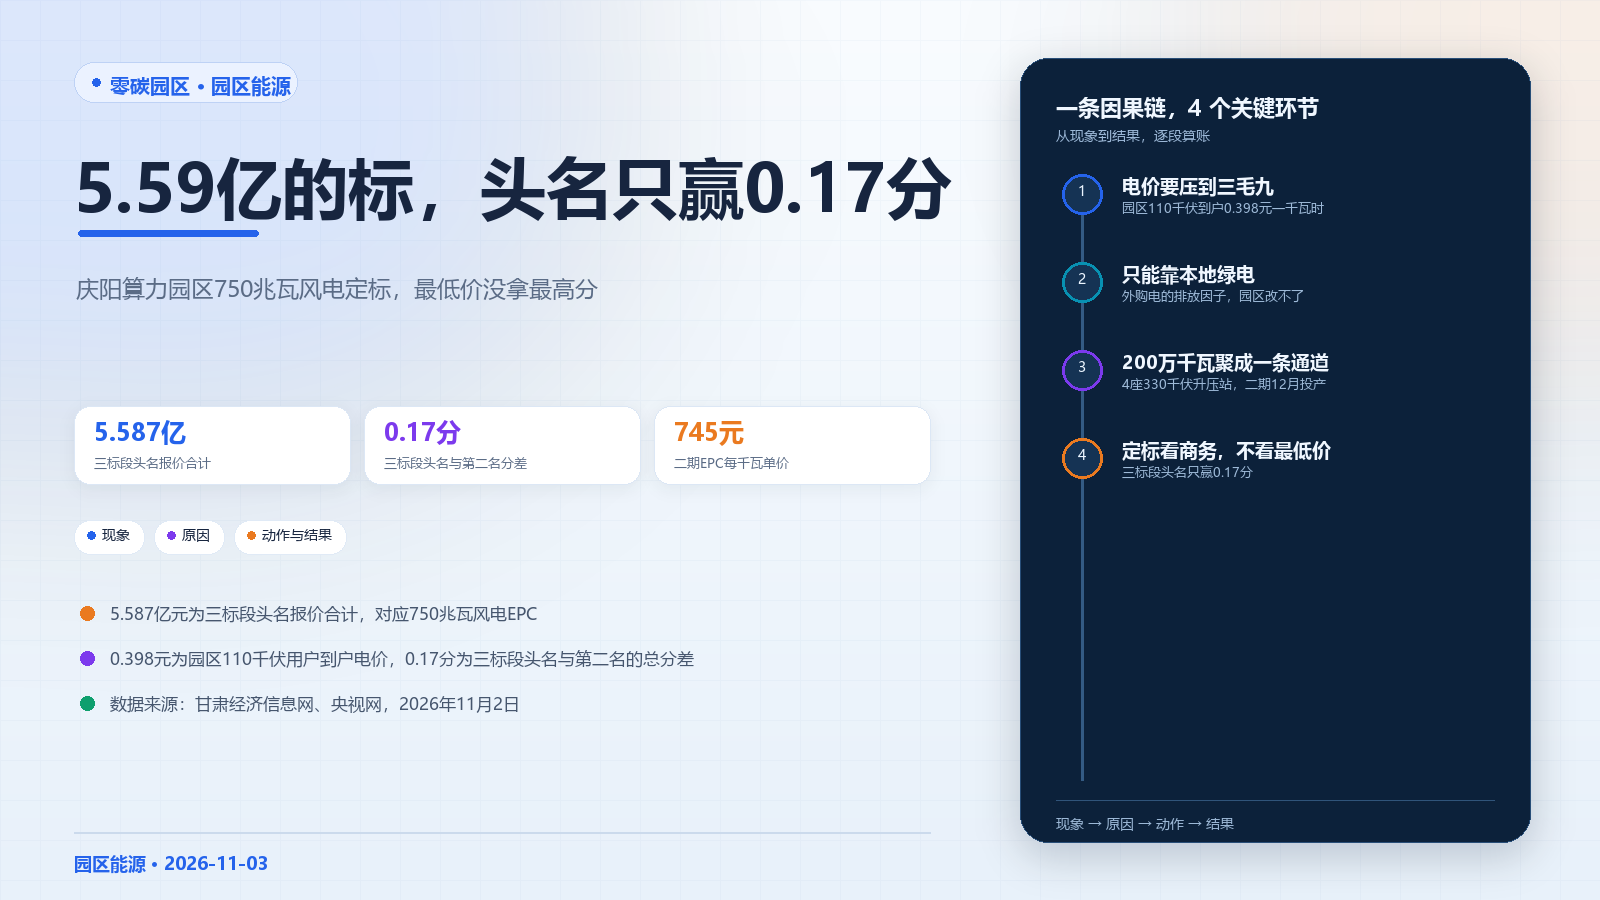
先把口径摆出来。三个标段头名的报价,分别是1.1631亿元、2.1481亿元、2.2759亿元。加起来5.587亿元。
最悬的是三标段。
中国电建集团西北勘测设计研究院报2.2759亿元。中国电力工程顾问集团中南电力设计院报2.3846亿元,贵1087万元。
总分出来,91.91对91.74。
差0.17分。一个5.59亿元的标,头名和第二名之间隔的,是0.17分。
矛盾在这里。
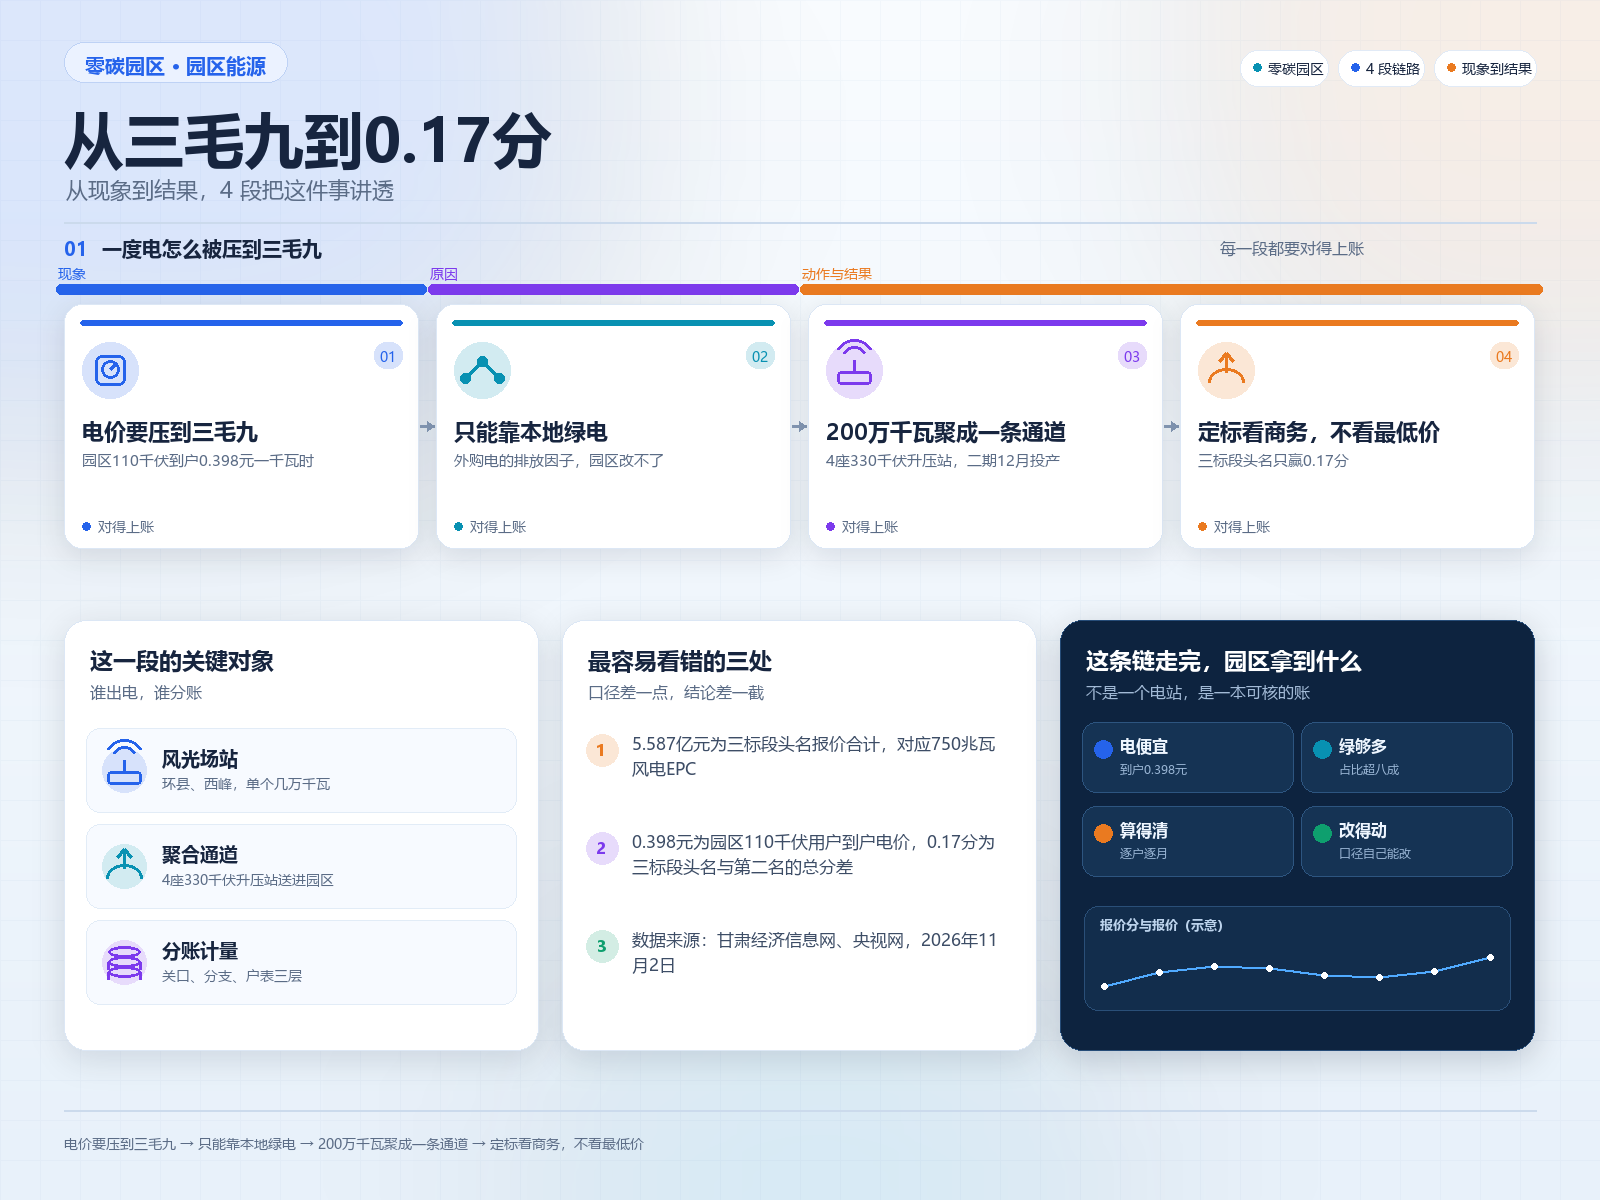
这个项目存在的全部理由,是把庆阳东数西算产业园区的到户电价压下来。今年9月,园区110千伏用户到户电价是0.398元/千瓦时。
电价是省出来的。采购却不用省钱来奖励。
政策背景压在同一天。甘肃2026年4月印发《关于培育建设零碳园区的意见》,给庆阳定了一条路线:绿电聚合加零碳算力,力争智算中心主体100%绿电供应。
一边是必须把电价打到三毛九,一边是招标评分不给最低价加分。这两件事怎么同时成立?
今天这篇只回答这一个问题。
一、今日政策动态
100个名额先发了52个,整体园区只占6个
先把庆阳这个项目放回名单里看。
2025年12月26日,国家发改委、工信部、国家能源局印发《国家级零碳园区建设名单(第一批)》。52个园区入选,覆盖31个省区市和新疆生产建设兵团,每个地区至少一个。
拆开看,是6个整体园区,46个园中园。
庆阳东数西算产业园区属于前者。整个园区入选,不是划一块地做园中园。
差别在哪?
园中园可以在一个几万亩的开发区里,挑一块能效更高的地方交差。边界自己定,入驻企业自己选,数据口径自己划。
整体园区不行。边界就是物理边界。园区里有什么产业,就得把什么产业的碳算进去。
庆阳的底子是够的。园区占地1.7万亩,主打智算中心,没有炼化、钢铁、有色这类重碳产业。负荷集中,屋顶和空地多,风光资源在环县、西峰一带。
首批52个园区的产业类型也差不多,集中在新能源装备制造、先进装备制造、算力中心。国家发改委的说法叫"以绿制绿"——用绿色能源制造绿色产品。
"十五五"期间的目标是100个左右国家级零碳园区。第一批52个,后面还要布局48个。
放到全国看,这个比例不高。国家级经开区和高新区加起来近400家,省级园区近3000家。100个试点,占比不到百分之四。
首批名单还带了一条硬要求:绿电直供比例不低于园区用电量的50%。
这里的绿电直供,指的是电厂发的电不经过电网统购统销,用专线直接送到用户。中间少一道环节,电价里就少一道加价。
52个园区建成后,预计产值3.54万亿元。这个数接近一个中等省份的工业增加值。
建设期一般给2到5年。首批是2025年底公布的,验收从2027年起陆续进场。
甘肃分到两个名额。一个是金昌经济技术开发区,路线是低碳有色冶金加新能源电池材料;另一个就是庆阳,路线是绿电聚合加零碳算力。
两个园区的打法完全不同。金昌是把镍、铜、钴的冶炼工艺改一遍,配套长时储能;庆阳是把电源建起来,用专线送电。
多数园区选的是园中园,理由很实际。边界小,数据好核,改造投入也小。敢选整体园区的,多半是产业本来就轻,或者本来就在做能源配套。
名单还有一个用处:它是一张政策清单。进了名单,绿电直连、增量配电网这些口子才好开。
名单也不是铁饭碗。甘肃那份意见里写了一句:对建设进度严重滞后的园区,按规定调出建设名单。
这意味着什么? 进这张名单,光有产业不够,得先解决电从哪来、怎么送、送多少。
对园区管委会,申报表上最容易被问住的一栏,从来不是产值,是绿电比例怎么核。而"怎么核",取决于计量点装在哪一层。
0.2吨的红线,把煤从园区里挤出去
国家级零碳园区只有一项核心指标:单位能耗碳排放。
年综合能耗20万到100万吨标准煤的园区,要求不大于0.2吨二氧化碳/吨标准煤。100万吨以上的,不大于0.3吨。
这两个数什么概念?
一吨标准煤烧掉,按通用估值排2.6吨二氧化碳。煤电和工业用煤都在这个量级,天然气在2左右。
指标要求0.2。
算一笔账。一个年耗100万吨标煤的园区,按0.3吨的口径,全年碳排上限是30万吨。如果这100万吨标煤全烧掉,碳排是260万吨,超了七倍多。
就算一半换成电,账也不平。按全国电网平均排放因子0.55吨/兆瓦时粗算,1亿千瓦时电对应5.5万吨碳。
150万吨标煤折成电,大约50亿千瓦时,碳排27.5万吨。剩下一半烧煤,130万吨碳。加起来157.5万吨,还是上限的五倍。
所以这道题的解法只有一个:把煤从园区里挤出去,把电换成绿电。
业内有个更直白的算法。一个高耗能产业聚集的园区,至少70%的用电要来自零碳电力,其中来自绿电直连的部分不低于50%,剩下的靠绿电交易补。
到了庆阳,比例更高。2026年1至5月,园区总用电量1.63亿千瓦时,绿电占比超过80%,综合PUE降到1.19。
PUE是数据中心总用电与IT设备用电的比值。1.19意味着每用1度电算数,只多花0.19度在散热上。行业平均水平在1.3以上。
这三件事是连着的。绿电比例高,电价低;电价低,才敢上液冷和余热回收;上了这些,PUE才降得下来。
指标的口径也要说清。园区的碳排放算两块:边界内直接烧的煤和气,加上外购电、外购热对应的间接排放。
前一块靠自己改,后一块靠买什么电。
这就解释了为什么绿电比例是硬指标。外购电的排放因子由电网决定,园区改不了;能改的,只有买多少绿电。
核算最后还要落到表上。关口表、分支表、户表三层装齐,数据按月出,才谈得上核。
很多园区卡在这一步。电费单有,分项能耗没有;总表有,车间表没有。
折算的口径也有讲究。等价值折标煤和发电煤耗折标煤,两个数差一倍多,报数前要统一。
另一个硬骨头是热。园区的蒸汽、热水多半来自燃煤锅炉或者热电联产,这部分排放躲不掉,只能靠余热回收、热泵、生物质替代。
电好办,热难办。这也是为什么首批名单里,化工、钢铁类的园区大多是园中园——先把能改的那块划出来。
这意味着什么? 零碳园区的门槛不在碳,在电。今天能拿到名单的园区,都是先把电源侧做完了才去申报的。
反过来,一个园区如果电还从大网按目录电价买,碳排再怎么核,也核不到0.2。
绿电直连从"一对一"放开到"一对多"
电源侧建完了,还有一道制度关卡:电能不能直接卖。
2025年,国家发改委、国家能源局印发《关于有序推动绿电直连发展有关事项的通知》(发改能源〔2025〕650号)。这是国家层面头一回把绿电直连的定义、建设要求、运行管理写清楚。
同年,《关于完善价格机制促进新能源发电就近消纳的通知》(发改价格〔2025〕1192号)落地。核心是按"谁受益、谁负担"分摊输配电费和系统运行费,并网型项目按接网容量缴费。
按容量缴费,这套办法叫容量制输配电价。翻译成人话:不管你用多少度,先按接进来的线有多大收费。
2026年,第三份文件出来。《关于有序推动多用户绿电直连发展有关事项的通知》(发改能源〔2026〕688号)。
这份文件把绿电直连从"一对一"推到"一对多"。一个电源,可以同时供多个用户。文件明确优先支持算力设施、绿色氢氨醇等新兴产业。
688号文还要求项目配置储能、提升集控管理能力、挖掘负荷调节潜力,把储能的协同调度写进了核心机制。
庆阳做的正是"一对多"。200万千瓦的风光,要直供园区里几十家数据中心。
通道也是实的。环县的风光电,经曲子变电站、德尚变电站送进园区,两头靠4座330千伏升压站撑住。
三个文件连起来看,政策给的是一条完整路径:先定义(650号),再定价(1192号),最后放开用户数(688号)。
三年三步。节奏不快,但每一步都在解决一个具体的堵点。
先解决"能不能拉线",再解决"线费怎么摊",最后解决"一条线能不能供多家"。
问题跟着来了。
一对一的时候,一条线一户人家,电表装在门口,账好算。
一对多之后,一条专线进来,几十户人家用。谁用了多少度、其中多少度是绿电、按什么比例结算、余电上网算谁的,全要在一套计量体系里说清。
计量怎么摆,是技术活。关口装一套,看总进;分支装一套,看每条线;户表装一套,看每家。三层对上,才算闭环。
结算规则也得先定。绿电按什么比例分给各家,是平均分、按申报量分,还是按实时负荷分。三种分法,年底的账差很多。
还有一层:余电上网。发得多、用得少的时候,多出来的电卖给电网,价格和直供价不是一个数。这部分收益归谁,要在协议里写死。
一张专线的容量是固定的。几十家用户报的负荷加起来超过容量,就得分时用电,或者错峰。
这意味着什么? 一对多之后,最难的不再是拉线,是分账。
这本账做不出来,绿电直连就只能停在示范阶段。做得出来,才能复制到别的园区。
80%是底线,0.398元是争出来的
再看算力这一侧的要求。
国家数据局划定了一条底线:枢纽节点新建数据中心的绿电占比要达到80%以上。八个国家枢纽节点,一个标准。
需求端的量在往上冲。2025年,全国算力中心总用电量1700亿千瓦时,占全社会用电量的1.6%。近三年平均增速39.5%,远高于全社会用电增速。
预计"十五五"期间,算力用电年均新增1000亿千瓦时以上,2030年达到8000亿千瓦时。
8000亿千瓦时,接近一个中等省份一年的全社会用电量。
这个增速有个背景。东部往西部的算力迁移,本质是把电换成瓦特,再把瓦特换成 token。西部电价低,迁移就划算。
但迁移有个前提:电要稳。数据中心断一次电,损失按小时算。所以绿电比例再高,也得配储能和双路电源。
供给端的价格战已经打出来了。庆阳园区110千伏用户到户电价0.398元/千瓦时,10千伏用户0.44元/千瓦时。这个价格里含着绿电。
一期项目的现场负责人说过一句话:把园区到户综合电价稳定在0.4元/千瓦时以内。
0.4元,是这批算力园区的心理线。东部很多地方的一般工商业电价在0.6元以上。差两毛,对一个年用电十亿度的数据中心,就是两个亿。
这个价差还在扩大。西部新能源装机还在上,甘肃"十五五"的电力规划里,新能源是主力。装机越多,中午的弃风弃光压力越大,白天的电越便宜。
算力正好吃这一口。数据中心的负荷是平的,24小时不停,能把中午的电挪到晚上用——前提是有储能,或者有可中断的算力任务。
再往前一步。园区今年的算力规模已经到21.5万P,智算占比超过99%。这些机柜全开起来,一年的用电量是十亿千瓦时量级。
21.5万P是什么量级?一个千卡集群大概几十P。21.5万P,意味着园区里跑着几千个这样的集群。
机柜一开,电表就转。这也是为什么园区的电价能谈到三毛九——用电量本身就是筹码。
这里有个时间差。园区的绿电比例是算出来的历史值,企业的用电需求是当期值。比例达标,不等于每度电都绿。
所以看一个园区的绿电成绩单,要问三句:哪一年、哪个口径、含不含绿证。
再看供给。0.398元里,含不含输配电价、含不含政府性基金,各地口径不一样。谈电价时先问清这一句,比谈数字有用。
这意味着什么? 80%是准入线,0.398元是竞争线。前者决定能不能进园区,后者决定企业来不来。
两条线都指向同一件事:绿电的价格必须低到能覆盖专线和储能的成本。这就是庆阳必须上200万千瓦装机的理由。
二、园区平台与项目落地
一期刚满发,二期就开标
回到11月2日这份公示。
项目全称很长:甘肃电投庆阳东数西算产业园区绿电聚合试点项目(二期)750兆瓦风电项目EPC总承包。
"绿电聚合"这四个字写进了项目全称。这是绿电直供数据中心的一种做法,也是甘肃给庆阳定的模式。
一期已经跑起来了。
装机100万千瓦,其中风电75万千瓦、光伏25万千瓦。概算总投资39.38亿元。2026年1月首批机组并网,计划9月底全容量并网,年发电20亿千瓦时。
二期也是100万千瓦。按庆阳市8月的口径,预计2026年12月建成投产。
整个项目总规模200万千瓦,配套4座330千伏升压站和储能系统。建成后每年向园区直供绿电约40亿千瓦时,减少标准煤消耗超120万吨,减排二氧化碳320万余吨。
钱从哪来,也有迹可循。10月29日,庆阳市政府网披露,农发行庆阳市分行向二期项目投放基金4.37亿元,专项补充项目资本金,预计撬动社会投资43.77亿元。
4.37亿元资本金,撬43.77亿元投资。杠杆接近一比十。
用电的一侧也在同步长。中国电信庆阳智算产业园总投资33.7亿元,规划8栋数据中心,可提供7.5万个标准机架。中国移动庆阳数据中心已建成4栋,承载算力9.2万P,机柜上架率85%。
把时间线排开,节奏很清楚。
2026年1月,首批机组并网。9月底,一期全容量。10月29日,二期开标。11月2日,中标候选人公示。12月,二期计划投产。
一年之内,从并网到再建一个100万千瓦。
这个速度不常见。陆上风电从开工到全容量,通常要12到18个月。二期要在12月投产,意味着它2026年初就动了工。
这里有个容易被忽略的落差。
园区2026年1至5月用电1.63亿千瓦时,全年大概4亿千瓦时出头。项目建成后一年直供40亿千瓦时。
十倍的差。
项目的模式写的是"绿电直供+余电上网"。多出来的电,走上网。也就是说,这个项目现阶段是超前的,它赌的是园区未来几年的扩张。
算力规模从7月的16.8万P涨到9月的21.5万P,两个月增了近三成。电信的8栋楼还在建,移动4栋已投、上架率85%。
园区现阶段全年4亿千瓦时出头,绿电占比超80%,说明还有两成左右从大网买。这两成,正是二期投产后要替掉的量。
装机等负荷,负荷等客户。这两头谁先到位,决定了这个项目的现金流什么时候转正。
这意味着什么? 这个项目的节奏是被资本金推着走的。一期并网、二期开标、基金到位,三件事挤在十个月里,不是巧合。
对园区甲方,判断一个绿电项目能不能落地,看两件事就够了:资本金到位没有,EPC 定标没有。
5.59亿摊到75万千瓦,每千瓦745元
现在算一道除法。
三个标段头名的报价加总:11631万元加21480.9322万元加22758.7396万元,等于55870.6718万元。
5.587亿元,对应750兆瓦,也就是75万千瓦。
除下来,每千瓦745元。
先看三个标段怎么分的。
一标段1.1631亿元,二标段2.1481亿元,三标段2.2759亿元。三个标段不是三等分,一标段的钱只有另两个的一半左右。
风电场的标段通常按片区或者按容量划分。三个标段对应三片场址,每片的风机台数、道路长度、集电线路都不一样,所以钱差得多。
回到745元。这个数偏低。同一项目一期,100万千瓦概算39.38亿元,折每千瓦3938元。
一期含风机、含光伏组件、含2座330千伏升压站、含储能。二期这三个标段,745元一千瓦,装不下一台风机。
一台陆上风机,设备本身就在2000元/千瓦上下。
差在哪?差在设备谁买。
从单价看得出来,二期把风机采购留在了业主手里,EPC 只管建安。
建安包括什么:风机基础、吊装、集电线路、场内道路、升压站接入。这些活儿,750兆瓦摊745元一千瓦,落在合理区间。
建安看着粗,其实很挑队伍。吊装要主吊,一台吊车进场费就上百万;基础要混凝土,冬天在陇东施工得加保温;集电线路要跨沟跨路,协调成本比材料还贵。
设备甲供,是业主锁定造价的一种办法。风机价格这两年波动大,自己谈、自己签,比包给 EPC 更可控。
甲供也有几种做法。业主直接招标采购,叫直采;业主指定品牌、由 EPC 去签合同,叫甲指乙供;业主和风机厂签框架协议,EPC 按协议价执行。
三种做法,风险归属完全不同。直采,业主扛价格和交期;甲指乙供,EPC 扛执行但价格透明。
代价是风险也留在自己身上。设备晚到一天,吊装队就等一天,工期罚款照算。
把两笔加起来看:745元的建安,加2000元上下的主机,二期风电的造价在2700元一千瓦量级。
这个数和一期3938元一千瓦放在一起就说得通了。一期还背着光伏、升压站和储能。
这个拆法对业主有利,对 EPC 也有利。EPC 不用垫设备款,报价能压低,中标概率高;业主拿到设备谈判权,几十亿的采购能省下的钱,远大于 EPC 报价里的那点管理费。
算单价还有个前提:750兆瓦是装机容量,不是发电量。同样的钱,风资源好的场址年利用小时高,度电成本就低。
所以单价比完,还要比年利用小时。两个数放在一起,才谈得上便宜。
同一批风电项目,EPC 报价从700元一千瓦到4000元一千瓦都能见到。差别不在施工水平,在合同范围。
745元也是一把尺子,用来判断标段范围。同样是风电总包,报价掉到千元以下的,基本都能判定主机甲供。
这意味着什么? 看到一份 EPC 报价,先别急着比总价。得先问一句:主机含不含。
含与不含,差三到四倍。比来比去,比的是两件不同的事。
报价最低的那家,报价分最低
再看评分。
三个标段用的是同一套权重:投标报价50%,商务部分10%,技术部分40%。
按常识,报价占一半,低价应该占便宜。实际不是。
一标段,中国电建西北勘测设计研究院报1.0806亿元,是三家最低。它的报价分93.67,也是三家最低。中南院报1.1631亿元,报价分97.00,最高。
三家报价从1.0806亿元到1.2856亿元,报价分从93.67到97.00。最低价拿最低分。
二标段、三标段,同样的规律。三个标段六个报价分,报价最低的那家,报价分都不是最高。
这说明评分用的是偏离基准价的算法,不是最低价法。报得太低,一样扣分。
什么叫基准价?评标时先算一个参考价,可能是所有有效报价的平均值,也可能在平均值上下浮动。谁的报价离这个价近,谁的分高。
这套办法的目的,是防低价抢标。报得太低,评标方会认为你算错了,或者打算后期索赔。
胜负就落在商务分上。
一标段,中南院商务分69.00,西北院83.00。差14分,按10%权重折成总分1.4分。
西北院的报价优势折成总分是1.67分,技术分只高出0.14分。
三项相加:91.36对90.95。报价省下的824.93万元,被1.4分的商务差距吃掉了。
三标段更紧。西北院报价分95.58,比中南院的97.76低2.18分。但商务分83.00对69.00,折成总分反超1.4分。最后91.91对91.74,赢0.17分。
商务分看什么?业绩、体系认证、项目经理资格。
商务分那10%,看着不多,其实是为数不多能靠准备拿满的分。
业绩、三体系认证、项目经理履历,这三样都是硬材料。认证要提前办,业绩要提前攒,项目经理的证书和任命文件要提前备。
三标段的总分极差只有0.82分,三家里是91.91、91.74、91.09。
这种密度下,任何一个附件缺页都可能翻盘。
还有一条容易漏:报价分是算出来的,不是报出来的。同一个报价,在不同标段可能拿到不同的分。投多标段时,报价要按标段分别算,不能一套数打到底。
这个项目还真实地筛掉了两家。
中国电力工程顾问集团东北电力设计院有限公司,联合中国能源建设集团甘肃工程有限公司,在二、三标段都判资格审核未通过。原因是没提供项目经理任命文件。招标文件要求项目经理持一级注册建造师证,且至少干过1个已投产的100兆瓦以上风电总承包项目。
山东电力工程咨询院有限公司也在两个标段被否。原因是没提供应急管理部网站截图,提供的其他截图日期是10月20日。招标文件要求截图在投标截止前7日内,投标截止是10月29日,也就是10月22日之后。
差两天。
这意味着什么? 一份资格文件的有效期,比一百万元的报价更能决定生死。
对准备投标的能源服务商,这件事比价格策略更值得抄下来:先把商务分的14分拿满,再谈报价。
机组并网那天,算账才开始
风机立起来,电送到园区,这件事只完成了一半。
剩下的一半在账上。
40亿千瓦时一年的绿电,要分给园区里几十家数据中心。每家用多少、什么时候用、其中多少度算绿电,得逐户逐月算清。
绿电比例怎么算,是头一个岔路口。
按年算,年底凑够80%就行;按月算,每个月都得够。前一种好过,后一种才是真绿。零碳园区的验收看全年,但电网的调度按15分钟走。
两个口径之间的缝隙,就是管理空间。
再叠加两层复杂。
一层是价格。绿电直供有专线成本,有容量制输配电价,有余电上网的结算价。同一个园区,110千伏用户0.398元,10千伏用户0.44元,价差就来自电压等级和接网容量。
另一层是碳。甘肃给庆阳定的路线里,写了一条"电—碳—算"协同认证机制,用区块链和物联网给算力出"零碳证明"。
一度电从哪个场站发出来、经过哪条线路、进了哪台机柜、算出了多少 token,这条链要能一路追下去。
余电上网是第三个岔路口。直供价和上网价差得远。发得多的时候,多出来的电按上网价卖,收益归电源侧还是园区侧,协议里要写清。
写得含糊,年底就是一场扯皮。
储能是第四个。储能的收益有两笔:峰谷价差套利,和容量租赁。前一笔看电价曲线,后一笔看有没有人愿意租。
两笔都要计量,都要进结算。
数据采多密,也有讲究。15分钟一次,能算清峰谷;1分钟一次,能抓到冲击负荷。算力负荷是冲击型的,采稀了看不出来。
碳那一侧,边界要提前定。园区边界内的直接排放,加上外购电、外购热的间接排放,这是范围一和范围二。
算力企业的范围三——服务器、显卡的隐含碳——一般不纳入园区核算。这一条要在验收前说清,不然口径对不上。
这些事,靠一张表格撑不住。园区几十户、几千个计量点、每月一轮,人工做不完。
装表只是开头。表装完要联调,数据要接进同一套时钟。各表时间对不上,峰谷就错位,结算就吵架。
电送到园区只是开头。40亿度电要按户分、按月光、按绿电比例折算,聚合侧和用户侧得对上同一本账。貮号开源零碳园区管理平台接的正是这三段:园区能耗计量、绿电与储能调度、碳排核算,一套系统跑完。平台装在自己的服务器上,能改能扩。完整说明见 https://huitongdao.doc.huizhidata.com/docs/。
这意味着什么? 绿电聚合项目的头一笔隐性成本,不是线路,是计量点。
计量点装在哪、装几层、数据多久采一次,决定了后面能不能算清账,也决定了验收那天能不能拿出表。
三、市场与竞品
三个标段八家单位,六家出自两个电力设计院系统
这份公示里,投标人一共八家。
中国电建集团西北勘测设计研究院、贵阳勘测设计研究院、华东勘测设计研究院,三家出自中国电建。
中国电力工程顾问集团中南电力设计院、西北电力设计院,加上东北电力设计院,三家出自中国能建。
剩下两家,山东电力工程咨询院、长江勘测规划设计研究有限责任公司。
八家里六家,出自两个电力设计院系统。
把八家的所在地摊开看:西安两家,武汉两家,贵阳、杭州、长春、济南各一家。
中部的设计院跑到陇东来投标,说明这个市场的半径是全国性的。
联合体的组法也很统一。设计院牵头,施工局干活。西北院拉中国水利水电第三工程局,贵阳院拉中铁十四局西北工程,中南院拉中能建建筑集团,东北院拉中能建甘肃工程。
设计院愿意牵头,是因为设计优化直接决定造价。集电线路怎么走、风机怎么排、升压站放哪,方案差一点,造价差几千万。
施工局愿意当成员,是因为它拿的是施工份额,不担总包责任。活干完拿钱,风险小。
这个组合不是临时拼的。风电总承包的资格条件里,项目经理要有100兆瓦以上已投产项目的业绩。设计院有资质和人,施工局有队伍和设备,两边凑齐才能投标。
联合体也有代价。中标后,业主要求牵头方对工期和造价负总责。设计院牵头,等于把施工的风险也接了过来。
所以联合体协议里,责任怎么切,是投标前就要谈完的事。
八家里没有一家民营企业。资质和业绩门槛把民企挡在门外,民营公司在这个链条里的位置,是分包和运维。
对园区甲方,这份名单本身就是一张供应商地图。想找风电总包,全国能接这个量级的,绕不开这几家。
名单也解释了一个现象:各家报价差得不多。参与者是同一个圈子,成本结构透明,谁也不敢报离谱的价。
技术分占40%,是三家分差最小的一项。三标段技术分是35.82、35.96、35.24,差距在0.7分以内。二标段是35.51、35.96、33.47,差距大一些,但都没拉开档。
评标的细节也值得一提。三标段九位专家打分,技术部分从83到93都有,同一个人在不同标段打的分也不一样。评标是人对人的判断,不是公式。
这意味着什么? 在这个市场里,技术不是差异项,是准入项。谁都能把风机立起来,差别在于谁的商务文件更厚、谁的项目经理履历更硬。
对新进入者,这是一道很高的门。不是技术门槛,是业绩门槛。
同样的钱,在内蒙古能买多少绿电
把庆阳放回全国看,同类项目已经不少。
内蒙古和林格尔新区,中国华电总装机86万千瓦的绿色能源供给示范项目,一期36万千瓦风光电站配套6.48万千瓦/25.92万千瓦时储能,2025年12月全容量并网,通过41公里220千伏输电专线把绿电直接送进算力中心。这个项目被国家数据局评为全国一体化算力网应用优秀案例。
内蒙古能源集团在和林格尔、察哈尔两大算力集群,用"绿电直供+增量配电网"模式,园区已实现80%绿电直供。
华电那条线的关键数字是41公里。41公里的220千伏专线,造价不低,换来的是电从电站到机柜只转换一次。
配套的储能是6.48万千瓦/25.92万千瓦时,四个小时。这个配比,是为了把白天的光伏挪到晚上。
内蒙古还出了省级层面的绿电直连实操方案,把和林格尔数据中心集群、电解铝行业、零碳园区全部纳入绿电直连管理。
国家电投在库布其沙漠的600万千瓦清洁能源基地,2025年11月启动算电协同,给鄂尔多斯云计算产业园供电。
张家口走的是另一条路。2025年,当地数据中心绿电交易电量占比26.5%,已有7个绿电直连项目获批。
交易买绿电,买的是证;直连送绿电,送的是电。两件事不能互相替代。
张家口的解法是两条腿走:一边把交易的盘子做大,一边再批直连项目,把物理通道补上。
同样是把绿电送进机房,四条路的技术含量不一样。
华电那条是"专线直连",一个电站对一个集群,中间加储能平抑波动。内蒙古能源集团那条是"增量配电网",自己建配网,园区里的事自己管。库布其那条是"大基地供电",规模压一切。张家口那条是"市场买电",靠交易凑比例。
庆阳是第五种:聚合。
环县、西峰一带的风光场站,单个几万千瓦,单独拉一条专线不划算。把它们打包,配套储能和330千伏升压站,聚成一条通道送进园区。
四条路的成本结构也不同。专线直连,前期投入大,运营期便宜;市场买电,前期不投钱,但每度电都要付溢价。
庆阳选的是前一种。它把几十亿元的资本开支压在电源侧,换二十年的低电价。
这个选择有前提:园区得活得够久。二十年回收,靠的是稳定的负荷增长。
26.5%对80%。差距不在资源,在通道。
这意味着什么? 庆阳的独特性不在"直连",在"聚合"。直连是一个电站对一家用户,聚合是把散装电源聚成整装电源。
对能源服务商,后一种更可复制。绝大多数园区周边没有600万千瓦的基地,只有几十个几万千瓦的小场站。
下一期的门槛,从"能建"挪到"能算"
一期100万千瓦,二期100万千瓦,总规模200万千瓦。按公开口径,这个项目的建设规模就到这里。
再往后,机会不在新增装机,在存量运营。
先看钱的结构。4.37亿元政策性金融工具资金,撬动43.77亿元社会投资。这类资金要还本,还本靠电费。
40亿千瓦时一年,按0.398元算,年售电收入约15.9亿元。
成本的粗账可以这样拆。80亿元投资,按20年折旧,每度电摊0.1元;运维按0.05元算;债务按七成、利率3.5%算,一年利息2.2亿元,摊到40亿度是0.055元。
三项加起来,度电成本在0.21元上下。售价0.398元,中间的差是0.19元。
0.19元乘以40亿度,一年7.6亿元。80亿元投资,静态回收期十年半。
这个账不算难看,但也不宽松。任何一个环节漏一点,回收期就往后推。
漏点在哪?线损、计量误差、结算周期、余电价格。这四项都不大,加起来能吃掉几个点的毛利。
一个百分点的毛利,一年就是1500万元。
这意味着什么? 装机竞赛结束后,竞争会挪到计量、结算和碳核算上。谁能让业主少一度电的误差,谁就有位置。
这也解释了为什么甘肃在零碳园区意见里,专门写了一条"提升园区能碳数智管理水平"。
平台的作用,是把那几个漏点堵住:线损算清、计量对齐、结算按月、余电有价。
这笔账还有一个变量:电价会不会再降。
0.398元是竞争出来的价,不是成本加成出来的价。周边园区再把电价往下压,庆阳就得跟着压。
压价的空间在哪?在运维和融资成本。度电成本0.21元里,折旧和利息占了0.155元,是刚性的。能压的只有那0.05元运维。
所以真正的护城河,不是再降一分电价,是把运维做薄、把电量算准。
储能的收益也要算进来。200万千瓦配套的储能容量不小,峰谷套利一年能挣多少,取决于当地价差和调用次数。
三期会不会有?公开口径里没有。200万千瓦的建设规模已经说定。
但没有三期,不等于没有活。存量200万千瓦的运营、园区几十家企业的分账、每年一次的零碳认证,都是长期的活。
平台不是配套,是回收期里的一个变量。
四、简短小结
- 庆阳绿电聚合二期750兆瓦风电EPC定标,三个标段头名合计报价5.587亿元,三标段头名只赢0.17分。
- 评分权重是报价50%、商务10%、技术40%,报价最低的那家在三个标段里报价分都不是最高。
- 一期100万千瓦已并网、年发电20亿千瓦时,二期计划2026年12月投产,全部建成后年直供绿电约40亿千瓦时。
- 园区110千伏到户电价0.398元/千瓦时,2026年1至5月绿电占比超80%,PUE 1.19。
- 二期EPC单价折745元/千瓦,约为一期含设备口径3938元/千瓦的两成,风机设备由业主自采。
五、行业观察
这份公示值得记下来的,不是5.59亿元这个数字,是0.17分。
一个把电价压到三毛九的项目,在采购环节没有奖励最低价。原因不复杂:业主买的不是"便宜",是"按期并网"。
风电总承包的工期风险,全在吊装窗口上。错过一个风季,就是一年。低价中标的队伍如果把工期拖了,业主损失的电费远大于省下的八百万元。
所以评分办法把一半权重给报价,却不给最低价满分。它奖励的是"报价贴近基准价、商务文件齐备、技术方案不出错"的组合。
这套规则对甲方是有利的。它筛掉的不是报价高的人,是文件不齐、履历不够的人。
但它也带来一个副作用:新进入者很难进来。业绩门槛、项目经理履历、体系认证,这些东西需要时间积累,不是靠让价能换来的。
绿电聚合模式要复制到别的园区,这个门槛会成为瓶颈。全国两千多家省级以上园区,周边有分散风光资源的不在少数,但能凑齐投标资格的服务商,就那么几十家。
一个可能的解法,是把 EPC 和运营拆开。建设按工程招标,运营按效果付费。后者对新进入者友好得多,也更容易把计量和核算的责任压实。
庆阳这个项目的一期已经转运营了。二期建成后,40亿千瓦时的电量怎么分、怎么算、怎么出零碳证明,会比装机更值得看。
信息来源
- 甘肃经济信息网,2026年11月2日,《甘肃电投庆阳东数西算产业园区绿电聚合试点项目(二期)750MW风电项目EPC总承包中标候选人公示》
- 庆阳市人民政府网,2026年10月29日,《我市首笔新型政策性金融工具资金成功投放》
- 央视网,2026年9月18日,《能源强国甘肃实践|0.398!甘肃庆阳的算力突围之路》
- 庆阳市人民政府网,2026年8月24日,《庆阳:以能源优势助推"东数西算"工程高质量发展》
- 中国发展网,2026年3月5日,《首批国家级零碳园区建设名单公布》
- 新华网甘肃频道,2026年4月8日,《甘肃出台意见 培育建设零碳园区》
- 中国经济网,2026年10月15日,《"绿电直连+储算协同"让算力基地尽享风光能源》
- 中国日报网,2026年9月30日,《零碳园区:一场重塑产业逻辑的绿色变革》
免责声明
数据来自公开报道,口径差异已在文中标注,引用前以原始公告为准。