


德州一个重卡站,老板把手机递过来,屏幕上是两台 2022 年装的桩。
他问,这两台还能干几年。
铭牌上只有 120kW 三个字,没有效率,也没有能效等级。
11 月 1 日之后,这样的铭牌不够用了。《电动汽车供电设备能效限定值及能效等级》GB 46519-2025 从 11 月 1 日起实施,市场监管总局在 10 月 31 日的发布稿里说得很平:规定了能效等级、能效限定值和试验方法。
过去买桩,看功率、看价格、看质保。现在多一张纸:能效等级和第三方检测报告。能效从厂家自己说,变成了按工况测。
一、今日重点:桩也要查能效了,2027年11月见真章
发生了什么
标准不是新出的。2025 年 10 月 5 日发布,2026 年 11 月 1 日实施,给了整一年准备期。
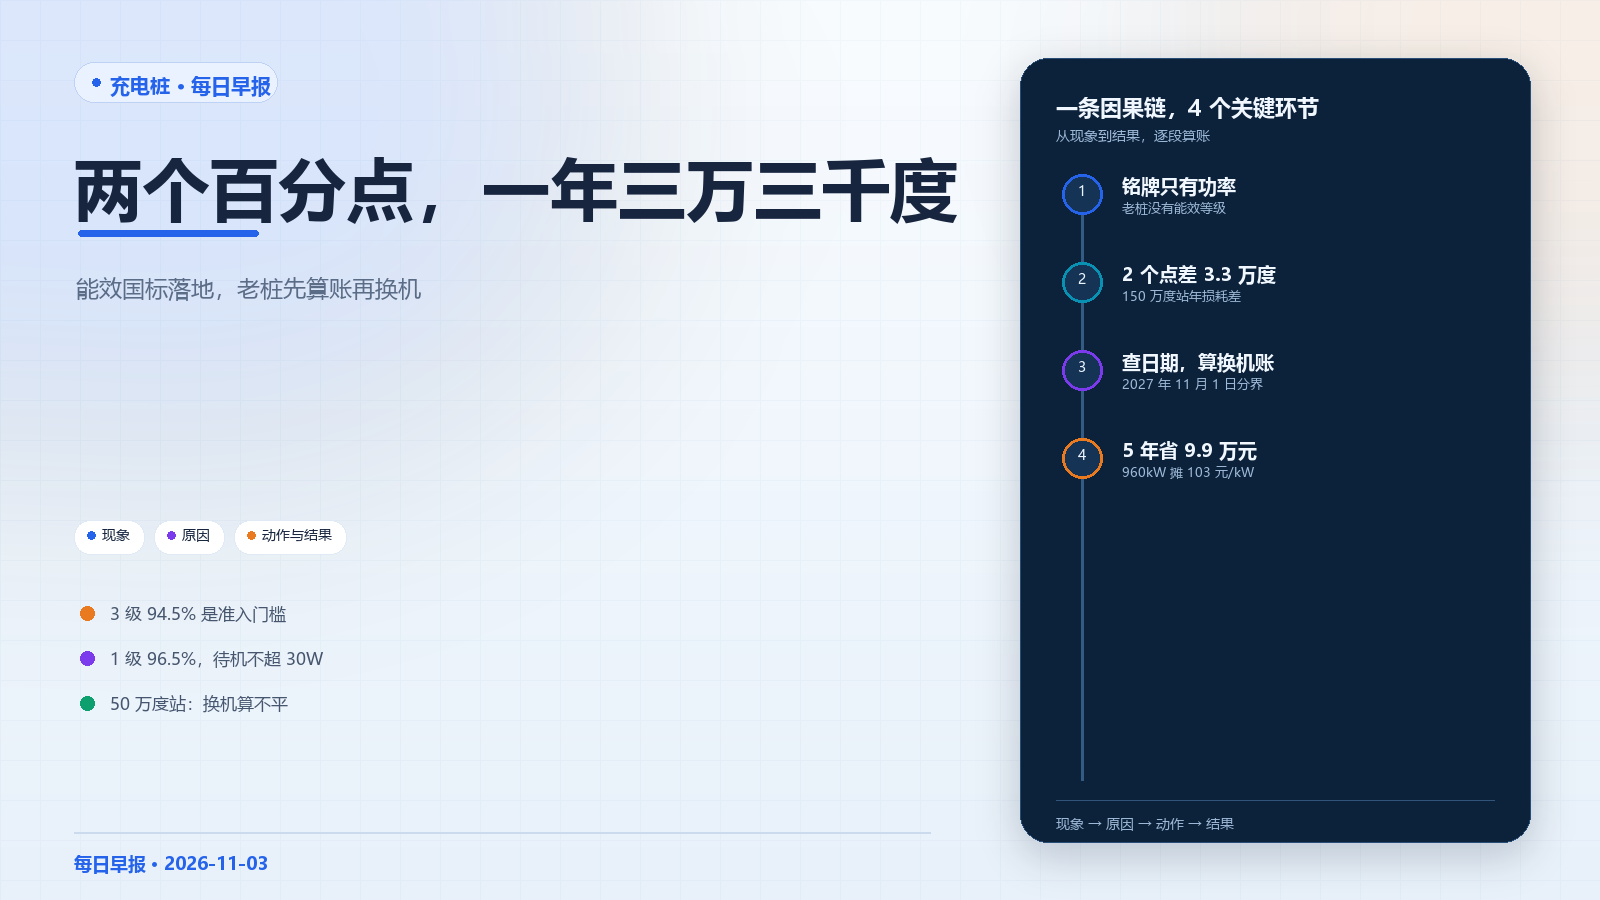
直流桩分三级。一级效率不低于 96.5%,二级不低于 95.5%,三级不低于 94.5%。
三级是门槛,不是及格线里的选择项。低于 94.5% 的设备,不能生产,不能进口,也不能销售。
待机功耗也卡住了。一体式直流桩不超过 30.0W,分体式不超过 48.0W,交流桩不超过 7.0W。
分体式还多一道考核。功率柜按效率评级,充电终端另算每百安运行功耗:液冷不超过 600W,非液冷不超过 300W;枪线超过 5 米,每多 1 米再放宽一点。
标准只考核设备本体。车载充电机不算,交直流一体机不算,储能禁用后不能充电的充储一体设备也不算。边界划得很清楚:管的是桩,不是车。
发布部门是国家市场监督管理总局和国家标准化管理委员会,走的是 2025 年第 25 号国家标准公告。起草名单里有中国标准化研究院、中国汽车工程研究院,也有华为数字能源、公牛、中电联和中国质量认证中心。
存量设备有缓冲。2026 年 11 月 1 日前出厂的产品,从实施之日起第 13 个月开始执行,也就是 2027 年 11 月 1 日。
这条缓冲,是给在运场站留的整改时间,不是免检。到期还在跑的,按新标准查。
测试方法也变了。以前是企业自报参数,现在是按标准规定的典型负载区间测,数据能比对、能核验。同一台桩,谁测都是一个数。
为什么会这样
充电损耗有两个出口。一个是变换损耗,交流变直流、升压降压,每一段都掉一点;一个是待机损耗,车没来,桩也通电等着。
前者跟电路拓扑、功率器件、磁性器件、散热都有关。用碳化硅器件、把开关损耗压下去,效率才上得去;靠低价走量的方案,通常就卡在这儿。
后者量很小。30W 待机,一天 0.72 度,一年 263 度,按 0.6 元算不到 160 元。真正值钱的是变换损耗,不是待机。
那为什么便宜的桩做不到 96.5%。充电模块占整机成本的大头,把效率往上推两个点,要换器件、换拓扑、加散热,成本跟着涨。
低价走量的产品,省的就是这一步。以前没有强制门槛,省下来的钱变成报价优势;现在门槛写进国标,省下来的钱变成不准卖。
检测也是一道关。过去看企业样本,现在要按典型负载工况实测,要送样、要出报告。小厂跟不上的,往往不是技术,是这一整套流程。
为什么是强制,而不是推荐。因为这笔损耗不由厂家承担。电费按表走,损耗算在运营商头上,用户看到的是"充了 50 度,车里多了 48 度"。
一台桩一年差几万度,一个省几十万台桩,就是电网侧实实在在的浪费。
再加上利用率。中国充电联盟 9 月底的数字,全国公共充电设施 520.7 万个,9 月公共桩功率利用率 6.51%。桩没被充分使用的时候,每一度电的成本都被放大,损耗也一样。
所以这次是强制标准,不是行业倡议。低于门槛的产品,直接不让卖。
你该怎么办
先查,不急着换。把站里每台桩的型号、出厂日期、额定效率、检测报告编号,抄成一张表。
2026 年 11 月 1 日前出厂的,单独标一列,写上 2027 年 11 月 1 日。这张表决定你明年要不要动预算。
然后算。用去年实际充电量,乘以购电均价,再乘两个百分点。算出来的数,才是你换机的上限。
换一台桩不只是设备钱。还有停电损失、施工、验收、旧机处置。这些不上账,换完才发现不划算。
最后写进合同。新采购的技术条款,直接写"GB 46519-2025 一级能效,附第三方检测报告"。
别写"高效""节能""低损耗"这种形容词。形容词在验收时没有用,标准号和报告编号才有用。
这笔账,得摊开算
拿一个常见的站:8 台 120kW 一体式直流桩,总功率 960kW,一年充电量 150 万度(输出侧),购电均价 0.60 元/度。
按三级能效 94.5% 算,输入电量是 150÷0.945=158.7 万度,损耗 8.7 万度。
按一级能效 96.5% 算,输入电量是 150÷0.965=155.4 万度,损耗 5.4 万度。
一年差 3.3 万度,折 1.97 万元。
按 5 年折旧摊,一共省 9.9 万元。摊到 960kW 上,是每 kW 约 103 元。一级能效设备比三级贵不超过 100 元/kW,这笔账能平;贵到 200 元/kW,要 10 年才回来。
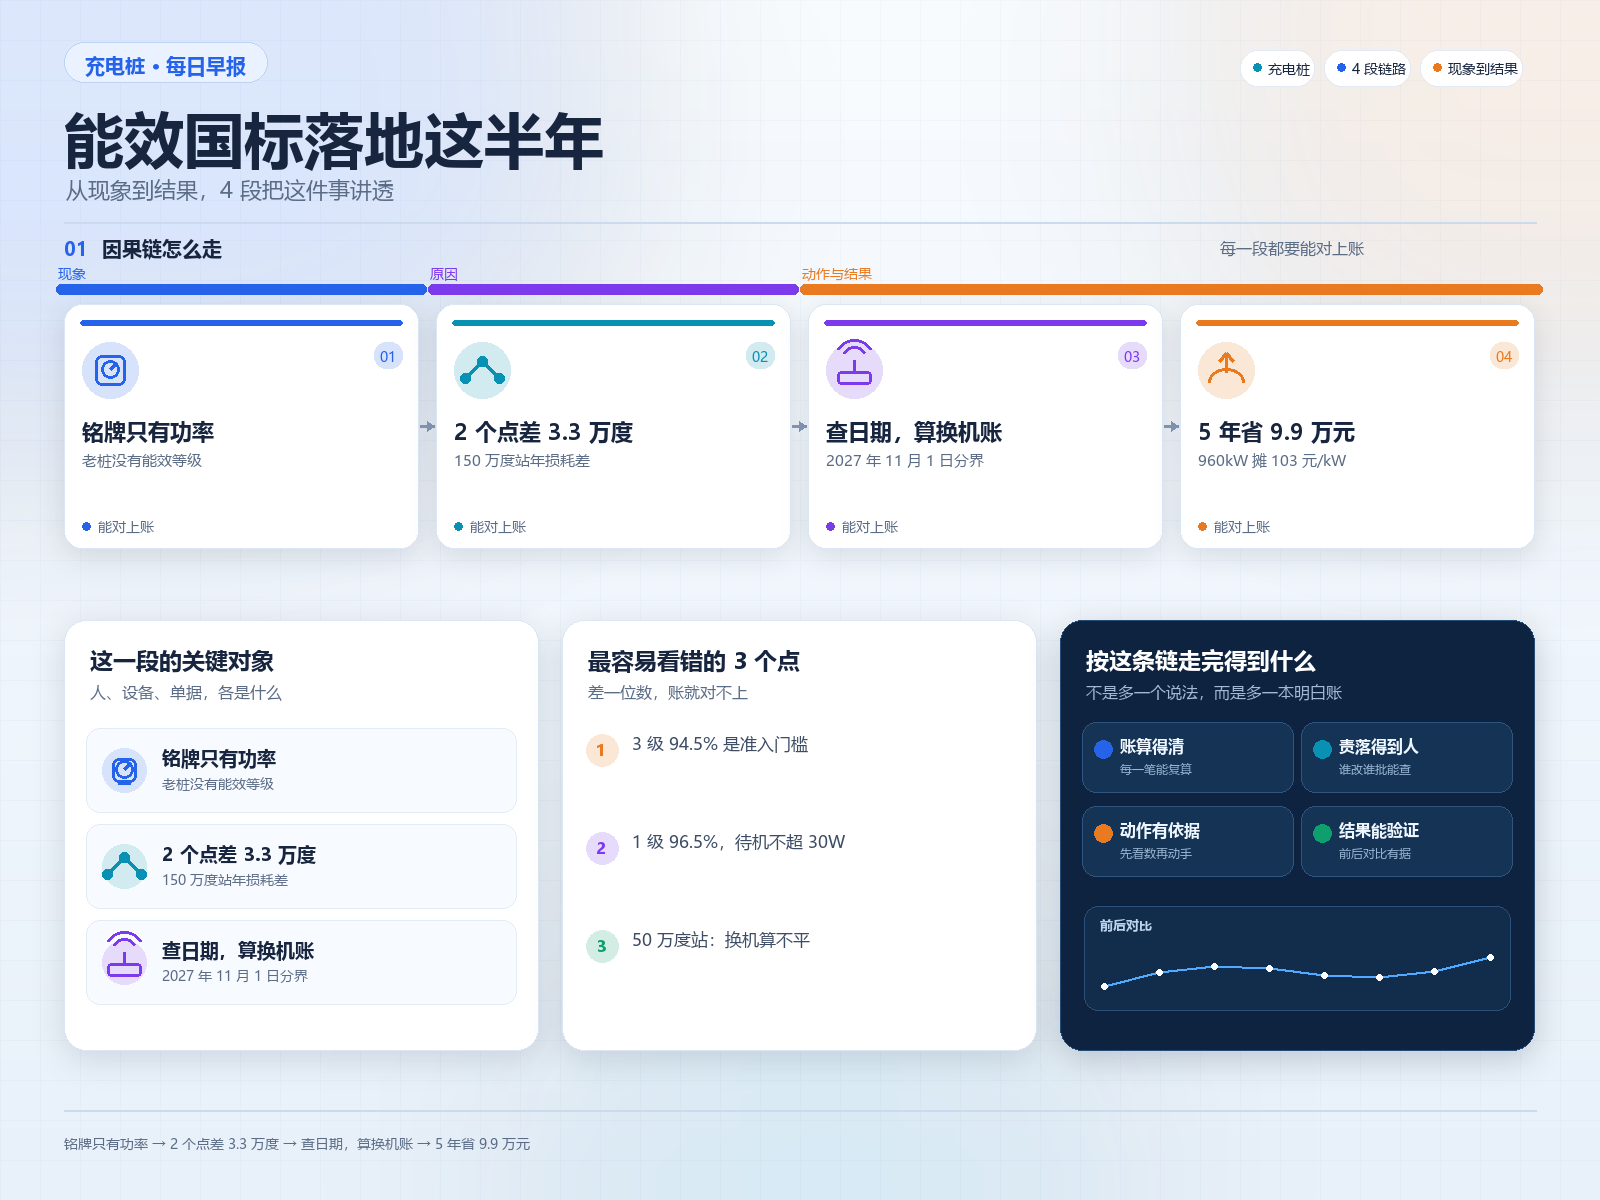
如果这个站一年只充 50 万度呢。一年差 1.1 万度,折 0.66 万元,5 年 3.3 万元,摊到 960kW 只有 34 元/kW。
这种站换一级能效,基本算不平。先把利用率做上去,比换设备更要紧。
再看一个重的。年充电量 300 万度的重卡站,同样两个百分点,一年差 6.6 万度,折 3.95 万元。
5 年约 19.8 万元,按 2000kW 摊,是每 kW 99 元。规模越大,一级能效越划算,这也是重卡站先动的原因。
还有一笔容易被忽略的账:损耗是算在输入侧的。你交的电费按输入算,卖出去的电按输出算。差的那几个点,一直在你的毛利里,只是没人单独列出来。
二、今日快讯
哈啰充电把三家国家队的网点接进一个入口。 10 月 28 日宣布,10 月 30 日公开:接入中国石化、国家电网、南网电动,在营站点超 30 万座、充电桩 300 万个。此前已接特来电、星星充电、云快充。
这场合作对场站是两面。多一个入口就多一条客流;多一个入口,也多一层比价。
发改委把充电设施写进消费基础设施。 10 月 30 日《关于加强消费基础设施建设 促进消费投资良性互动的指导意见》(发改就业〔2026〕1508 号)明确:商业街区、商业综合体、景区停车场可建大功率充电设施;高速货运繁忙路段扩大电动重卡充换电覆盖;农村补齐充电设施,配套电网改造;支持各类社会资本参与建设运营。
方向很直白。补的是能用的桩,不是报表上的桩。
三、七家平台,最近都在忙什么
先看盘子。中国充电联盟 9 月底数据:全国充电枪 2477.7 万个,同比增 37.2%;公共桩 520.7 万个,同比增 16.3%,额定功率 2.66 亿千瓦,单枪平均 51.10kW。1 至 9 月公共桩只增了 49.0 万个,同比少 45.4%。9 月公共桩功率利用率 6.51%,行业估算的盈亏线在 8% 到 10%。
桩还在长,增速在掉,利用率没起来。三句话叠在一起,就是今年冬天的处境。
特来电:10 月 30 日大众网青岛报道,截至 2026 年 6 月,累计投运重卡充电站超 4100 座、充电终端超 5.3 万个;2026 年上半年重卡业务合同额约 5.6 亿元,同比增长 60%。这说明增量的方向变了:乘用车公共站已经挤,重卡干线还有空位。
星星充电:近期无新动作。能效新规落地后,它的液冷超充产品线是外界关注点,但公开渠道没有新的签约或新站数据。
云快充:近期无新动作。对这类聚合平台来说,11 月最要紧的活不是发新站,是把接入场站的价格和状态同步做准。
蔚景云:近期无新动作。
新电途:10 月 30 日《中国经营报》报道,平台已接入 330 万台充电设备、服务 3600 万名车主,与三一重卡、东风商用车合作拓重卡补能,用 AI 做车桩匹配、动态定价和负荷调度。它卖的不是桩,是把桩用起来的能力。
滴滴充电:近期无新动作。
慧知开源充电桩平台(第七家):3.0.8 版,Spring Cloud 微服务,全开源可商用。它不是一张现成的网,是一套让你自己搭网的底座。
为什么把它放进这七家里。前六家卖的是网:要么卖桩和电,要么卖流量和调度。它提供的是搭网的工具,装在自己的服务器上,域名、数据、计费规则都在自己手里。
三条能力,说具体一点。
接得进:云快充协议、中电联互联互通都支持,老桩新桩混装也能接;多租户,不同运营方数据隔离。
算得清:尖峰平谷、分段计价、多运营商分润,从订单到结算一条线走完。
改得动:小程序、公众号、H5、PC 全给源码;带桩模拟器,新规则先在模拟器里跑。
回到今天这件事。能效国标要求按桩核对电量,输入多少、输出多少、损耗多少,得能对得上。这对平台的要求很实在:接得进不同品牌的桩,读得到每台桩的电量,还得按桩出一张台账。
多协议接入只是开头,站点、订单、计费收进一个后台算第二步,再往后是这张台账能按自己的口径改。系统私有化部署,能改能扩,加一张能效表不用等版本。
| 路子 | 代表 | 卖什么 |
|---|---|---|
| 重资产运营 | 特来电、星星充电 | 桩、场地、电 |
| 聚合与调度 | 云快充、蔚景云、新电途、滴滴充电 | 流量、调度、系统 |
| 平台底座 | 开源平台(本节第七家) | 一套能改能扩的系统 |
这对做平台的人意味着什么。前六家在往两头走:一头往下扎,买桩、拿地、签车队;一头往上收,做聚合、做调度、做入口。
第七家走的是另一条路。不跟场站抢生意,把系统交给你,让你自己当平台方。
看得再细一点,可以去翻它的文档与试用入口:https://liwenhui.blog.csdn.net/article/details/165127509
四、今日一句建议
先去把站里每台桩的出厂日期抄下来。2027 年 11 月 1 日这个日子,只对 2026 年 11 月 1 日前出厂的设备有意义。
五、今日招投标新增
统计窗口:11 月 2 日 06:00 至 11 月 3 日 06:00,只列新增、且有公告原文链接的项目。
| 项目 | 地点 | 规模 | 状态 | 原文 |
|---|---|---|---|---|
| 沈丘国投e充站项目第1标段(EPC) | 河南周口沈丘 | 5 家候选人报价 1.435 亿元上下,工期 365 天 | 中标候选人公示(11-02) | 查看 |
| 湖北交投 2026 年服务区充电桩提质项目(CDZSG-1、CDZSG-2) | 湖北 | 两标段候选人首位报价合计 3156.4 万元,工期各 60 天 | 评标结果公示(11-02) | 查看 |
| 平舆县光储融合充电基础设施项目(EPC) | 河南驻马店平舆 | 34 处场站、721 个枪、5.39MWp 光伏、8MW/16MWh 储能 | 招标预公示(11-02) | 查看 |
三条都指向同一件事:地方平台公司在补网,EPC 打包光伏和储能,运营系统一起要。
平舆这个项目值得多看两眼。34 处场站、721 个枪,还要"搭建一体化充电运营服务平台"。平台不是赠品,是招标范围里的一项。
湖北那两个标段是服务区提质,工期 60 天,属改造不是新建。改造最容易漏一步:新装的桩按新标准选型,旧桩留不留,得先查能效。
六、写在最后
能效这件事,落地时不会有仪式。它只会出现在两个地方:一份招标文件的技术条款里,一张场站的年度成本表里。
前者决定你买什么,后者决定你还能撑几年。
对一个 150 万度的站,两个百分点是一年 2 万元。对 50 万度的站,是两个百分点救不回来的账。
先算清楚自己是哪一种,再决定动不动设备。这条顺序搞反,钱就白花了。
如果你手上正好有一套自己维护的系统,今天就能加一张按桩的能效台账;没有的话,评论区说说你站里的年充电量,我帮你把这道账再算一遍。
信息来源:国家市场监督管理总局(10月31日,GB 46519—2025 实施及标准要点);全国标准信息公共服务平台(2025年10月5日发布、2026年11月1日实施);国际充换电网(11月1日,三级能效指标与待机功耗);腾讯新闻(11月1日,存量设备13个月过渡期);英飞源(11月1日,150万度场站能效测算与器件路径);大众网青岛(10月30日,特来电重卡站数量与合同额);《中国经营报》(10月30日,新电途接入规模与重卡合作);电商派(10月30日,哈啰充电接入中国石化、国家电网、南网电动);国家发展改革委(10月30日,发改就业〔2026〕1508号);中国充电联盟(9月,公共桩数量、增量与利用率);周口市公共资源交易中心、湖北省交通运输厅、驻马店市公共资源交易中心(11月2日,招投标公告)。据公开报道整理。