


📑 时间范围:11月5日午后 — 11月6日 02:10(凌晨)。
📑 本文目录
- 开场|93 个名字,园区只有 5 个
- 一、今日政策动态
- 93 个试点,园区只占 5 项
- 19 项新业态,虚拟电厂拿走 4 项
- 公示到 11 月 11 日,名单还会动
- 名单不给钱,钱在工程里
- 二、园区平台与项目落地
- 金昌:五家出场景,七家出技术
- 沧东:0.2 吨的红线,折到每度电 25 克
- 两个园区都在干同一件事:先接表
- 甲方要签的三张单子
- 三、市场与竞品
- 技术方名单里,设备商和模型公司各站一边
- 同一天,储能 EPC 报到 0.79 元
- 地方的动作比名单快
- 四、简短小结
- 五、行业观察
- 信息来源
- 免责声明
开场|93 个名字,园区只有 5 个
11 月 5 日,国家能源局综合司挂出一份公示。
文件名很长:《关于公示"人工智能+"能源试点项目清单的通知》。索引号 000019705/2026-000180。
制发日期 11 月 3 日,公开日期 11 月 5 日。
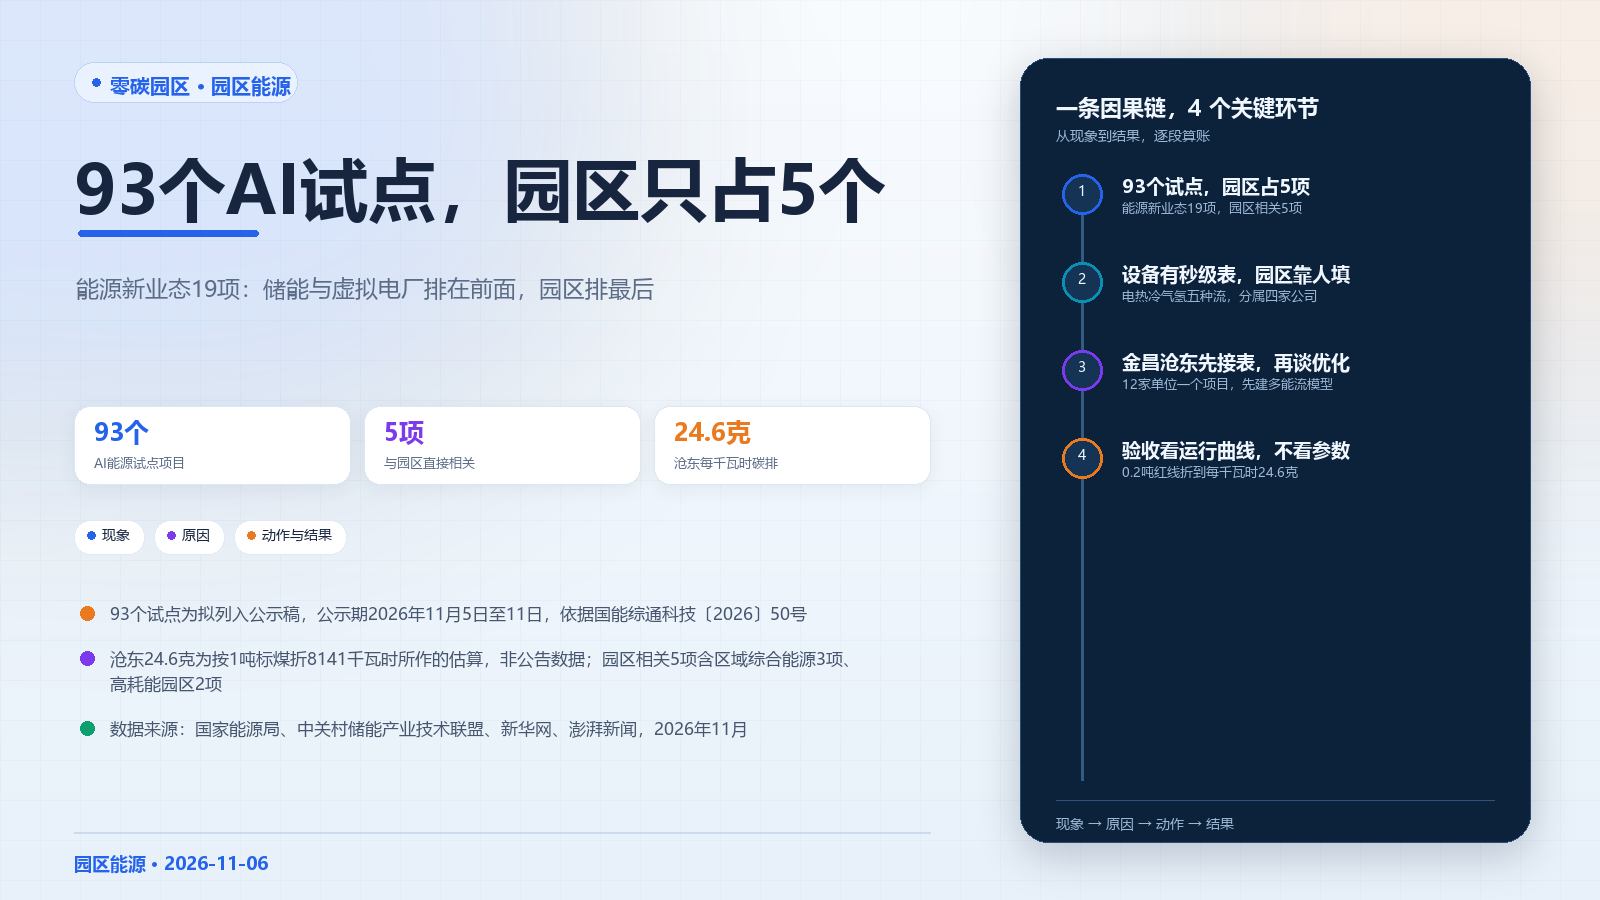
名单 93 个项目。分在电网、水电、煤炭、火电、新能源、能源新业态、油气、核电 8 个领域,对应 48 个高价值场景。
能源新业态这一类 19 项。
和园区直接相关的,5 项。
其中两项挂着国家级零碳园区的名字:甘肃金昌、河北沧东。
一个在河西走廊,镍钴冶炼加电池材料。一个在渤海边的沧县,动力电池出口。
名单里更值得看的不是这 5 项,是它们的排位。
储能 3 项,氢能 3 项,车网互动 2 项,算电协同 2 项,虚拟电厂 4 项,区域综合能源 3 项,高耗能园区 2 项。
园区挤在最后两位。
人工智能进场,先管设备,再管交易,最后才管园区。
这个顺序不是拍脑袋。4 月 8 日,国家发改委、国家能源局、工信部、国家数据局联合印发《关于促进人工智能与能源双向赋能的行动方案》。5 月 26 日,国能综通科技〔2026〕50 号文发出高价值场景清单,开始收申报。
半年后,93 个项目摆上桌。
问题也摆上桌:园区这一栏为什么最少?最少的这一栏,验收为什么又最难过?
一、今日政策动态
93 个试点,园区只占 5 项
先看总数。
93 个项目,48 个高价值场景,8 个领域。一个场景平均分不到 2 个项目。
分摊很不均匀。电网领域拿走 18 项,序号从 1 排到 18。开头是变电主设备检修,中间是配电网诊断、大电网仿真,结尾是电力市场规则推演。
水电连抽水蓄能在内 3 项,从大坝运行状态诊断排到水电集群智慧运营。
剩下 53 项,散在煤炭、火电、新能源、油气、核电五个领域。
能源新业态 19 项,排第二大。
园区在这个大盘子里,占 5.4%。
再看分母。2025 年 12 月,首批国家级零碳园区建设名单公布,52 个园区入选。
这一批 AI 试点,52 个园区只有 2 个拿到名额。命中率 3.8%。
换个角度更清楚。19 项能源新业态里,园区相关 5 项,占 26%。剩下 14 项,全给了储能、氢、车网互动、算电协同、虚拟电厂。
储能和虚拟电厂有明确的市场出口,园区没有。
一个储能电站可以报量报价,一次调频能结算。一个虚拟电厂能算可调容量,能报需求响应。
园区不行。园区是几十家企业的叠加,电表分属不同主体,账本分属不同老板。
这就是立项那天遇到的当头一道坎:人工智能得先找到一个能算清收益的边界。
园区的边界是一整个开发区。储能电站的边界是一台变压器。
后者的账今天就能算,前者的账要到验收那天才算。
所以名单上,园区排在了后面。
设身处地想一下评审现场。
一家园区报"AI 优化园区用能",评审的第一个问题不会是模型用哪个,而是负荷预测的历史误差是多少。
答"还没有系统跑过",这个项目就悬了。
因为没有基线,"优化"两个字无法验证。
评审看的是可核,不是先进。
这也解释了名单的另一个特征:场景供给方多是央企或电网系。
国家能源集团、华电、国家电投、南方电网、国网各省公司,占了绝大多数场景位。它们手里有连续的运行数据。
园区管委会手里也有数据,但那是电费单,不是负荷曲线。
所以园区这一栏少,不是不公平。是准备度不够。
还有一层原因在领域分布上。
8 个领域里,电网、水电、火电、核电这四类的设备数据,本来就在系统里。SCADA 跑了多年,历史曲线是现成的。
煤炭和油气的数据分散在矿端、炼厂、管道,颗粒度粗,但边界清楚。
新能源最难,因为场站多、单体小、通信条件差。
园区排在新业态里,等于把"最难"和"最杂"叠在了一起。
所以 5 项这个数字,不是评审偏心,是每一层门槛筛下来的结果。
这不代表园区不重要。52 个国家级零碳园区要在 2027 年前后陆续验收,碳账必须交。
只是交账这件事,人工智能现在只能帮上一部分。
帮的那部分,正是这一节要说的:先把数接进来。
19 项新业态,虚拟电厂拿走 4 项
七类场景,19 个项目。
拆开看:储能全生命周期安全诊断 3 项,区域综合能源零碳规划 3 项,车网互动 2 项,绿氢及绿色燃料 3 项,绿电直连算电协同 2 项,虚拟电厂 4 项,高耗能园区 2 项。
虚拟电厂 4 项,是单类最多,占 19 项的 21%。
原因不复杂。虚拟电厂有结算出口。广东、江苏、山东的现货与需求响应市场已经在跑,可调负荷能换成钱。
钱能算清,模型的价值就能算清。
这 4 项的场景方,也说明了这一点。南方电网综合能源、深圳供电局、广州供电局、佛山供电局、浙江小桔、国网江苏、国网湖北、国网冀北、国网四川、苏州协鑫智电。
全是手里捏着可调资源、并且已经在市场里报过量的主体。
储能 3 项,全都指向同一件事:安全诊断。项目名字里反复出现"全生命周期""状态评估""主动防护"。
这不是巧合。储能电站最贵的损失不是电价差,是热失控。
一批 2.4 吉瓦时的电站,一次误判带来的停机检修,损失按天算。
所以储能的人工智能先做诊断,不做交易。
车网互动 2 项,走的也是交易逻辑。一项在南方区域,用"数字调度员"把六省的充电桩串起来;一项在国家电网侧,把上海、冀北、安徽的车主负荷聚起来报量。
绿电直连算电协同 2 项,一项落在宁夏中卫的"东数西算"枢纽,一项由北方联合电力联合万国数据做算电柔性调度。
数据中心是最听话的负荷。任务可以等,功率可以降。这让"算电协同"比其他场景更容易出数。
氢能 3 项,都落在"寻优"上。绿氢的成本七成在电,每一分钱电价都要摊到电解槽的开机小时里。
园区 2 项,一项在沧东,一项在成都铁塔的智能工厂。
区域综合能源 3 项,其中一项是金昌,一项落在温岭经开区,一项由国网能源研究院牵头,场景方里有宜昌邦普循环。
七类场景的排序,本质上是一张"谁先能算出钱"的顺序表。
排在前面的,边界清楚,收益可结算。排在后面的,边界模糊,收益要等验收。
园区排在最后,不是技术最难,是账最难算清。
这句话再往下追一层,就追到了计量。
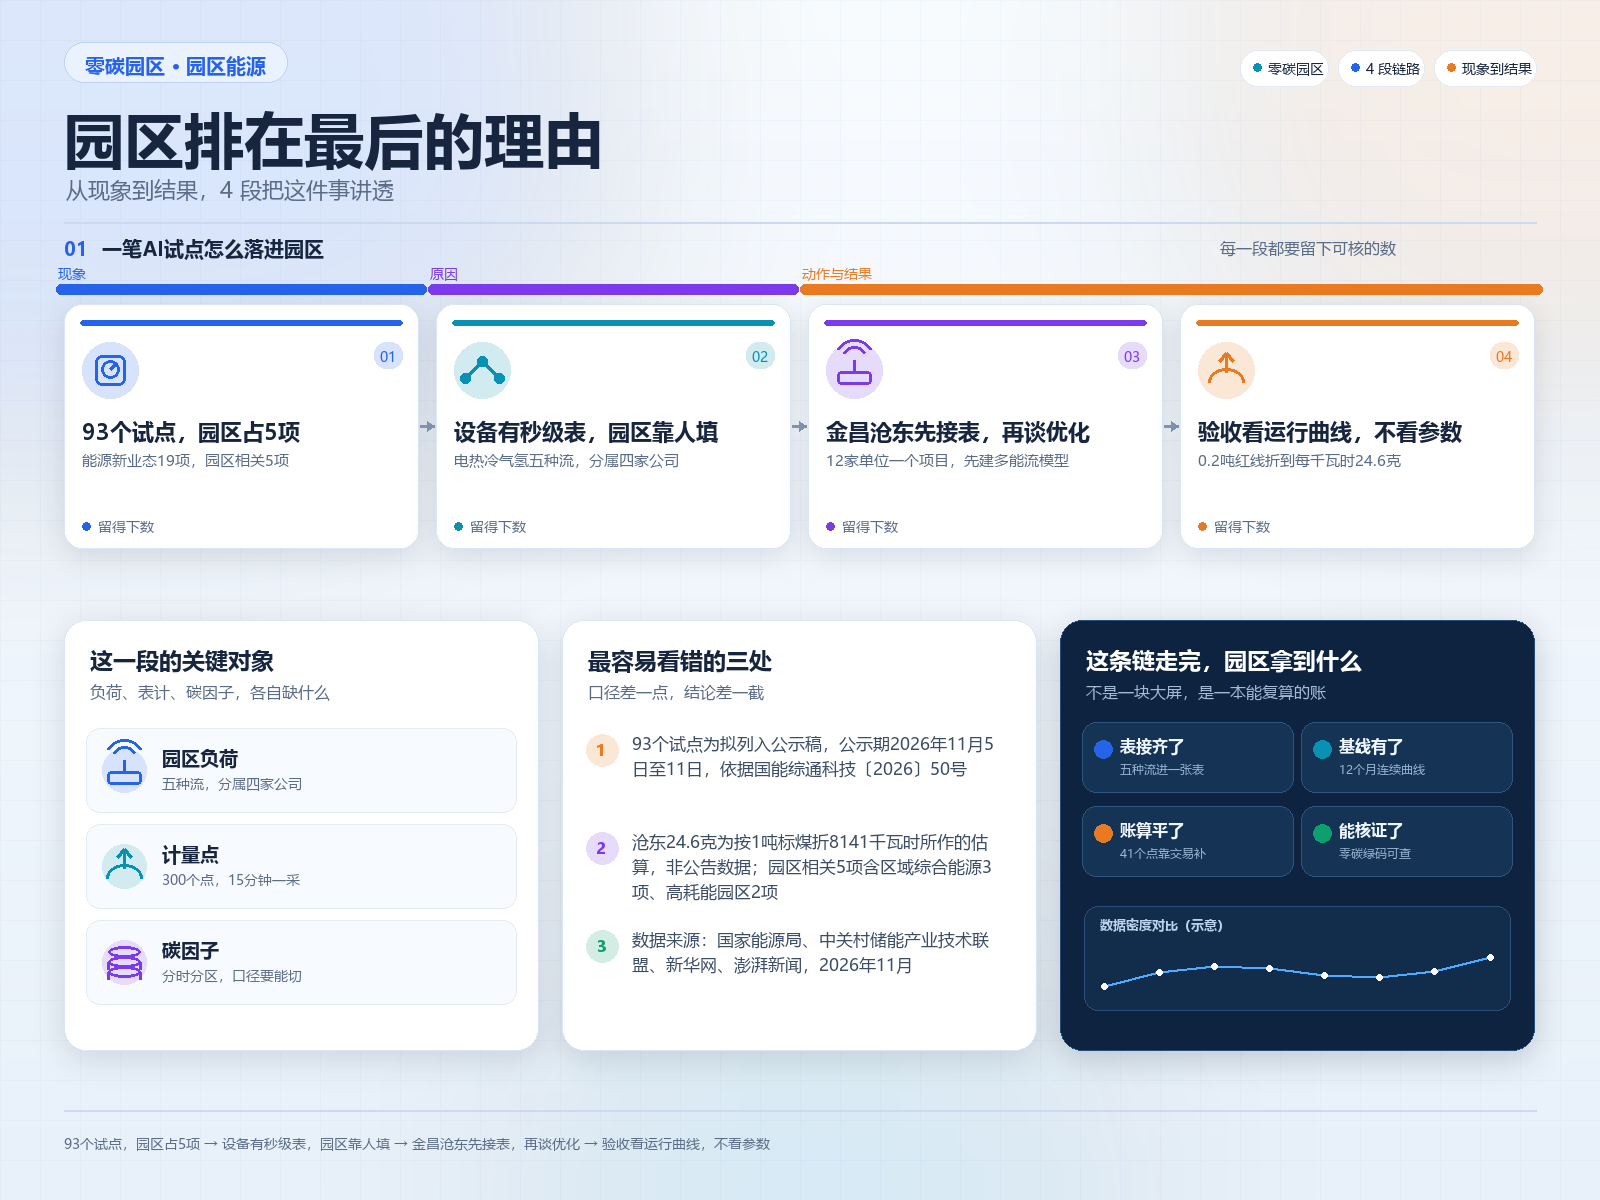
一个园区要把电、热、冷、气、氢五种流放在一张表上,先得有五套表。这五套表还常常不在一家公司手里。
电在供电公司,蒸汽在热力公司,天然气在燃气公司,氢气可能在自己厂里。
这四家能坐到一张桌子前对账的园区,本来就不多。
再看这三项区域综合能源的成色。
金昌那项,场景方是华电系的发电企业加三家本地产业园运营方,技术方里有大模型公司,也有优化求解器公司。这是一条"能源央企 + 人工智能公司"的组合。
国网能源研究院那项,场景方里有宜昌邦普循环,做的是电池回收园区的低碳规划。技术方清一色是电网系研究院加高校,只带了一家阿里云。
温岭那项,场景方里有浙江温岭经济开发区管委会。三个项目里只有这一个,管委会直接署名。
三种组合,三种打法。
管委会署名的那项,最容易落地,也最容易停在方案。因为它没有产业方兜底。
园区类项目最怕的,是有甲方没乙方。
管委会能出政策、出地、出批文,但出不了负荷数据。负荷数据在企业手里。
所以这一类项目,签约只是开头。真正的活,是把几十家企业的表接进来。
所以名单里那两个园区,值得单独看。
公示到 11 月 11 日,名单还会动
公示期 6 天。11 月 5 日到 11 月 11 日。
异议要实名,要留联系方式,要写清事实依据。匿名的不受理,没有具体事实的也不受理。收件邮箱在通知里写着:JZC@nea.gov.cn。
通知原文是"拟将'变电主设备检修智能决策'等 93 个项目列入"。
"拟"字是关键。公示不等于认定。
这里有个容易忽略的时间差。文件制发日期 11 月 3 日,公开日期 11 月 5 日,中间隔两天。
两天里,文件走完了内部流程。公示的 6 天,是留给外部的。
对一个申报单位来说,这 6 天决定不了太多。名单是专家评审加复核出来的,异议只能针对内容不实。
真正要准备的,是公示结束之后的三年。
试点要交的不是一份方案,是运行数据。
参照 5 月那份场景清单的口径,验收看的是场景有没有真的跑起来,指标有没有真的改善。
沧东的建设期是 2025 年到 2027 年,730 天上下。公示期 6 天,占 0.8%。
剩下 99.2% 的时间,才是真正的考场。
公示期是名单的终点,也是考核的起点。
这句话对拿到名额的 93 家成立,对没拿到的也成立。
52 个国家级零碳园区里,50 个没进这份名单。
它们一样要交碳账,一样要在 2027 年前后过验收。
所以这份名单更像一张"示范位"的分配表,不是一张"任务表"。
没进名单的园区,活一点没少。
反过来,进了名单的园区,多了一份公开承诺。
承诺写在哪?写在项目名称里。
"多能协同优化""零碳规划与调度运行"——这些词都是可核的。三年后验收,就看这几种流有没有真的协同起来。
名字起得越具体,后面越好检查。
再说异议这件事,实务上比条文复杂。
通知要求实名、留联系方式、写清事实依据。这三条把大部分"看不惯"挡在门外。
真正能提的,通常是同类项目的申报单位。它们知道对方的数据是真是假。
所以公示期的作用,更多是同行互查,不是公众监督。
这一点对园区有启示。
如果一家园区报了人工智能项目,最可能提出异议的,是隔壁那家没报上的园区。
异议的理由通常很具体:装机规模对不上、场景方没授权、技术方重复挂名。
公示期是一面镜子,照的是申报材料的严谨度。
报之前把材料核三遍,比公示期再去解释划算。
名单不给钱,钱在工程里
这一点必须说清楚:AI 试点不发补贴。
通知全文没有资金安排。它给的是一个名分,让项目在地方立项、并网、验收时有一条通路。
钱在同一天的其他公告里。
11 月 5 日,郑州航空港经济综合实验区公示了一份中标结果。
标的:郑州航空港高新技术产业开发区(园中园)国家级零碳园区建设方案编制。采购编号郑港财采公开-2026-20。
中标方是国合华夏城市规划研究院有限公司,金额 90 万元,评审总得分 89 分。
代理服务费 12240 元,按河南省招标投标协会指导标准的 80% 收。评审专家 5 人。
服务期到 7 月底,交付一套能通过验收的建设方案,还要提供后续技术支撑。
90 万元,买的是纸。
同一天,宁夏灵武。武汉天源公告,联合体签下 1000 兆瓦/4000 兆瓦时集中共享储能项目的设备加安装合同,36.4 亿元含税。
这个金额超过公司上一个会计年度经审计主营业务收入的 100%。
工期从 2026 年 11 月 1 日到 2027 年 4 月 30 日,六个月。
36.4 亿元除以 4000 兆瓦时,等于 0.91 元/瓦时。这个价里还含一座 330 千伏升压站。
90 万元和 36.4 亿元,差 4000 倍。
同一个"零碳",纸的钱和铁的钱,不在一个量级。
当天的招标侧还有另一组数字。
广西同日挂出两个 200 兆瓦/800 兆瓦时独立储能电站的 EPC 招标,一个在梧州万秀区扶典,一个在凭祥产业园,都配套新建 220 千伏升压站。
安徽宿州宿马园区的 100 兆瓦/200 兆瓦时储能,用 EPCO 模式招,运营期 20 年。
合肥公交的虚拟电厂及光储充一体化项目,就 30 兆瓦/60 兆瓦时储能装置的勘察设计单独招标。
这几个标里,最该看的是宿马园区那个 EPCO。
EPCO 比 EPC 多一个 O,运营。运营期 20 年。
20 年是什么概念?一座储能电站的设计寿命通常 10 到 15 年。20 年的运营期,意味着中间要换一次电池。
投标的人必须在报价里,把第二次投资的现金流算进去。
这一个小字母,把游戏规则改了。原来比的是建设成本,现在比的是全生命周期成本。
对园区来说,这是好事。运营方替你把 20 年的账算清楚了。
坏处是,能把 20 年账算清的服务商,本来就不多。
合肥那个 30 兆瓦/60 兆瓦时,只招勘察设计。这是最前段的一段活,钱不多,但决定后面所有参数。
两个标放在一起看,能看出储能市场的分层:前端做设计,后端做运营,中间做 EPC。
一个 90 万元的方案,背后是几十亿的工程在排队。
对园区来说,这意味着一件事:方案编制费可以走财政,工程钱必须自己找。
找钱的地方只有三处:电费差价、绿证与碳资产、上级专项资金。
前两处要靠平台算出来。第三处要靠方案写清楚。
这也是为什么,方案编制能卖出 90 万元,而方案里最贵的一页永远是投资估算表。
名单解决"谁来做",不解决"用什么做"。后者要甲方自己掏钱买。
二、园区平台与项目落地
金昌:五家出场景,七家出技术
金昌这个项目的全名,把技术路线写在标题里了。
AI 驱动的金昌国家级零碳园区"电热冷气氢"综合能源供能系统零碳规划与调度运行。
电、热、冷、气、氢,五种流。
场景供给方 5 家:华电甘肃能源、甘肃金开昌源多种经营、兰州金通储能动力新材料金昌分公司、甘肃达昌新材料产业园运营管理、甘肃瑞恒泰建设。
技术供给方 7 家:国电南京自动化、北京智谱华章、河海大学、杉数科技(上海)、中国移动金昌分公司、东南大学、中电金信软件。
12 家单位,一个项目。
金昌的家底,先摆出来。
全市电网总装机 749.59 万千瓦,其中新能源 569.47 万千瓦,绿电占比 76%。
今年前三季度,有色金属新材料产业产值 1125 亿元,新能源和新能源电池产业 592 亿元。两个千亿产业并排站着。
电池基础材料本地供给率超 80%。甘肃华电永昌 120 万千瓦抽水蓄能在建。
金昌经开区在全国 228 家国家级经开区里排前 20%,西部前 10。
2025 年 12 月,金昌经开区入选首批国家级零碳园区。中国华电一共有 4 个零碳园区项目进了首批清单。
再补两个数。
金昌全市地区生产总值这几年接连突破 400 亿、500 亿、600 亿元三个台阶,人均突破 15.5 万元。
一个西北资源型城市,靠镍铜钴和风光,把人均做到这个水平,靠的是高载能产业。
高载能就意味着高碳排。这是金昌绕不开的起点。
所以它的零碳路径,本质是一道减法题:在不让产业掉下来的前提下,把碳强度降下去。
甘肃华电永昌 120 万千瓦抽水蓄能,是这道减法题的关键一环。
120 万千瓦的调节能力,对应 569.47 万千瓦的新能源装机,比例大约一比四点七。
这个比例不算高,但够用。抽蓄负责日内调节,绿氢负责消纳富余,余热回收负责工艺减碳。
三条腿站住,才有 0.2 吨的可能。
现在做一道除法。
569.47 万千瓦新能源,按年利用 1800 小时算,发电约 102 亿度。
剩下 180.12 万千瓦,按 5000 小时算,约 90 亿度。
新能源电量占比,约 53%。
装机占比 76%,电量占比 53%。这两个数不是一回事。
风电光伏的利用小时数天生比火电低。装机是一张牌面,电量才是碳账。
对外讲 76% 好用,对内算碳要打折。
这句话往下推,就推出了"电热冷气氢"五个字的必要性。
如果只算电,53% 的绿电撑不起 0.2 吨的门槛。必须把余热梯次回收算进来,把绿氢替代算进来。
金昌正好有这两个条件。冶炼工序有余热,绿电富余时有制氢。
所以它的路径写的是"低碳有色冶金 + 新能源电池材料",不是单纯的"绿电园区"。
再往下看一个细节。金昌已经建成 8 条循环产业链,年固废处置能力 255 万吨。
冶炼渣、尾矿、废盐、磷钛石膏,全部要算进碳账的边界里。
固废利用能减碳,但减的是上游的碳。算不算进园区,要看核算边界怎么划。
边界划宽,指标好看;边界划窄,验收过不去。这是园区核算最容易被质疑的一处。
金昌的答案是往宽了划。依托能碳智慧管控平台,梯度培育零碳工厂、零碳车间两级创建。
抓手是余热梯次回收和能源分级利用。
对甲方的含义很直接:园区的零碳账,不能只在电表上算。
热、气、氢三本账不合进来,碳强度一定超标。
沧东:0.2 吨的红线,折到每度电 25 克
沧东经济开发区在河北沧州沧县,西接雄安,东连渤海。
2025 年 12 月,它进了首批 52 个国家级零碳园区名单,也是这 52 家里建设期最短的六家之一。建设期 2025 年到 2027 年。
核心指标写得很死:单位能耗碳排放不高于 0.2 吨二氧化碳/吨标准煤。
0.2 吨是什么概念,做个折算。
1 吨标准煤折 8141 千瓦时。0.2 吨碳除以 8141 千瓦时,等于每千瓦时 24.6 克。
华北电网的排放因子大约 0.72 千克/千瓦时。
24.6 克,是它的二十九分之一。
这意味着园区的账上不能有一度火电。
为了这句话,沧东做了三件事。
头一件是绿电直连。50 兆瓦风电,8 台 6.25 兆瓦机组,建在园区 3 公里外的小白冢村旁,年发电约 1.2 亿度。
2025 年 8 月已建成 5 兆瓦光伏,年底再扩 10 兆瓦。
全部建成后,每年供 1.4 亿度绿电。园区主导规划的风光规模是 30 万千瓦。
1.4 亿度除以 65 兆瓦,等于 2154 小时。这是河北风光混合的合理满发小时,说明这条线是按年平衡设计的,不是按峰值。
第二件是绿电交易。到 2027 年底,绿电直供比例 59%,结合绿电交易做到 100% 绿电,年减碳约 105 万吨。
100 减 59,还剩 41 个百分点。
59% 是物理的线,41% 是账面的证。
线和证的区别,验收时要分清。线能追溯到一个变电站,证只能追溯到一张交易凭证。
第三件是产业本身。远景动力沧州电池超级工厂一期 10 吉瓦时,2024 年投产,出口率超 50%。二期 30 吉瓦时,总投资 101 亿元,2026 年中建成,达产年产值 200 亿元。
电池是出口产品。出口就要过欧盟的碳边境调节机制和电池法案。
所以沧东的碳账不是给自己看的,是给客户看的。
2026 年 6 月 25 日,园区能碳管理平台启动,远景与管委会签约。平台做的事很具体:分时分区电碳因子模型、碳盘查、绿电溯源、核算认证。
目标是让企业生成国际互认的"零碳绿码"。
一个 0.2 吨的指标,最后落在了一张可以被国外客户查验的码上。
这里有个隐含的难点。
0.2 吨是"单位能耗碳排放",分母是综合能源消费量,不是用电量。
工厂用蒸汽、用天然气,都会进分母。用一度绿电只能抵一度电的碳,抵不了蒸汽的碳。
所以沧东把地热、氢、氨都写进能源体系,不是赶时髦。
是为了让分母里的每一种能,都有低碳来源。
再看二期的账。
30 吉瓦时,总投资 101 亿元。折算下来,3.37 亿元一个吉瓦时。
这个投资强度,在电池行业属于正常区间。但它对园区的意义不在钱,在负荷。
一期 10 吉瓦时已经投产,二期 30 吉瓦时建成后,园区用电量会翻几倍。
用电量翻倍,绿电直供的 59% 就要同比例跟上。否则碳强度会被稀释回去。
零碳园区最怕的不是没有绿电,是产能长得比绿电快。
沧东把 30 万千瓦风光写进规划,就是提前给这个增速留了口子。
另一个变量是出口。
一期出口率超 50%,二期达产后年产值 200 亿元,其中大部分要走海外。
欧盟的碳边境调节机制有过渡期,电池法案的碳足迹声明也在推进。
客户会要求提供产品级的碳足迹,不是园区级的。
这意味着,园区的账要能拆到每一条产线、每一个型号。
分时分区电碳因子,就是为这件事准备的。
两个园区都在干同一件事:先接表
金昌和沧东,一个在西北搞冶炼,一个在华北搞电池。
路径完全不同,动作出奇一致。
金昌做的是能碳智慧管控平台,配零碳工厂、零碳车间两级创建。抓手是余热梯次回收、能源分级利用。
沧东做的是园区级能碳管理平台,抓手是分时分区电碳因子、绿电溯源、核算认证。
一个从工业侧切进去,一个从出口侧切进去。
共同点是:都不先做优化,先做计量。
原因很简单。优化要有基线,基线要有连续计量。
没有 12 个月的连续数据,任何"降本百分之几"都不可核。
验收的人开口就问:这个数从哪来?
答不上来,方案就白写。
反过来说,也有另一类项目。平台先上线,大屏做得漂亮,接了三个系统,跑的是模拟数据。
演示的时候很好看。验收的时候,一查历史曲线是空的。
这种项目在这两年不少见。它们缺的不是模型,是表。
这也是园区平台和电站平台最大的差别。电站只有一种流,接一个关口表就够。园区有五种流,每一条都要找到计量点,还要找到愿意签字的人。
签字的难,不在于技术。在于数据出去之后,谁承担后果。
这句话可以再往下说一层。
园区里的企业,尤其是外资和出口企业,对能耗数据外流很敏感。
数据一旦进平台,就可能出现在政府报表里。
于是出现一种常见的妥协:企业只报总量,不报分项;只报月度,不报实时。
这样的数据,做台账够用,做优化不够。
破局的办法通常有两种。
一种是合同约定,明确数据用途、留存期限、第三方可见范围。
另一种是技术隔离,企业侧只上传核算结果,不上传原始曲线。
两种办法各有利弊。前者靠信任,后者靠架构。
选哪一种,取决于园区的治理能力,不取决于平台功能。
园区要把电、热、冷、气、氢放进一张表,卡点不在模型,在底座。貮号开源零碳园区管理平台接的正是这三段:表计与设备接入、多能流折算、碳排和电费出账。它装在自己的服务器上,源码可改,容量能扩。文档:https://huitongdao.doc.huizhidata.com/docs/
先有表,后有账;先有账,才谈优化。顺序倒过来,做出来的都是演示。
甲方要签的三张单子
一个园区要落地这套东西,最终会落到三张单子上。
头一张是表计与采集。加表、换表、接网关、拉通信。
第二张是平台与模型。数据中台、能碳核算、调度优化。
第三张是运维与核证。年度盘查、第三方核查、申报材料。
三张单子的钱不是一个量级,但缺一张都不成。
头一张最容易被省,也最容易出事。
分时分区这四个字,落到工程上是计量单元的变化。原来一个园区一块总表,现在要拆到车间乘上时段。
一个 300 个计量点的园区,15 分钟一次采样,一年是 300 乘 35040,约 1051 万条记录。
数据量不是问题。数据质量才是问题。
缺 5% 的点,核算就要用估算补。估算一进报告,核查就过不去。
第二张单子看的是模型能不能对上五种流。电折标煤、热折标煤、气折标煤,折算系数一变,结论就变。
同一个园区,用等价值口径和当量值口径各算一遍,碳强度能差出两成。
这不是算错,是口径不同。但验收报告只认一种。
所以平台要能把口径做成可切换的开关,而不是写死在代码里。
第三张单子看的是人。核查机构认不认这套账,取决于过程文件全不全。
过程文件包括:表计台账、校验记录、数据缺失说明、口径变更记录。
这四样,一样都不能少。
三张单子加起来,才是郑州航空港那份 90 万元方案里要写清楚的东西。
方案费 90 万元,对应的是一份要写清三年任务、分年度拆项目的书。
书写完,钱才刚开始花。
最后说一个顺序问题。
三张单子,正确顺序是表计、平台、运维。
现实里最常见的顺序是平台、表计、返工。
因为平台好立项。一个大屏,一套系统,看得见摸得着,汇报时好讲。
表计不好立项。埋在地下,装在柜里,谁也看不见。
于是很多园区先上平台,后补表。补的时候发现,平台的数据库结构对不上现场的点位命名。
改数据库,等于重做。
看不见的那部分,决定看得见的那部分能不能用。
这也是一句老话的另一种说法:垃圾进,垃圾出。
一套能碳平台,如果输入的是一半估算、一半实测,输出的报告就只能内部看看。
拿去验收,当天就会被问住。
三、市场与竞品
技术方名单里,设备商和模型公司各站一边
把技术方名单摊开看,能看出两种打法。
金昌的 7 家各管一段。国电南自做设备与自动化,智谱华章做大模型,河海大学做能源系统。杉数科技做优化求解器,移动金昌做网络,东南大学做电力系统,中电金信做软件集成。
沧东的 4 家:上海远景科创、中国电建河北院、国网河北沧州供电、远景能源。
再看电网类的项目。变电主设备检修智能决策那一项,技术方是华为、南瑞、平高、四方继保、百度、重庆大学、华北电力。
设备商站在前面,模型公司跟在后面。
园区项目正好相反。模型公司和设备商平起平坐,有时还更靠前。
原因在于园区没有标准设备清单。
变电站的设备是定型产品,招标能写清型号。园区的负荷是千企千面,方案只能一家一家拼。
拼方案的结果,是一个项目要 12 家单位。
12 家单位的好处是覆盖全。坏处是责任分散。
出了事,谁负责?
这是园区类项目最现实的一道题。答案通常落在总集成方身上。
所以名单里那些"场景供给方"才是真正的主角。它们是甲方,也是兜底的人。
另一种打法也在出现。沧东那 4 家,实际上是"一家人加两个本地帮手"。
远景科创、远景能源同属远景系,电建河北院做设计,沧州供电做并网。
这种结构效率高,责任清楚。但前提是园区已经有一家链主企业。
没有链主的园区,只能拼。
拼出来的方案,接口多、责任散、后期改一次要动好几家。
这也是很多园区平台上线两年就搁置的原因之一。
再看一个反向的例子。
电网类的项目里,技术方名单往往有十几家,但排在前面的总是那几家设备商。
原因不是它们算法强,是它们握着设备的通信协议。
协议在手,数据才拿得到。数据拿得到,模型才有输入。
园区没有这个问题,因为园区的设备太杂,谁的协议都不全。
所以园区项目的技术方里,集成商的角色更重。
中电金信、国电南自这类角色,在园区项目里的分量,比在电网项目里更重。
这一轮名单里,能同时拿下"设备协议"和"优化模型"的,几乎没有。
大多数项目还是两家拼一家。这是当下的常态,也是下一轮整合的空间。
同一天,储能 EPC 报到 0.79 元
11 月 5 日这一天,储能 EPC 的价格表被重新写了一遍。
甘肃渭源,200 兆瓦/800 兆瓦时新型独立储能电站。中标方中国水利水电第一工程局,中标价 63240.380406 万元,折 0.7905 元/瓦时。
内蒙古清水河,600 兆瓦/2.4 吉瓦时。头名是中国能建山西电建与山西院联合体,239136 万元,0.996 元/瓦时。第二名中国电建山东电建一公司,239808 万元,0.999 元/瓦时。
两家差 672 万元,单价差 0.003 元/瓦时。
河南荥阳,200 兆瓦/400 兆瓦时,1.0541 元/瓦时,11 月 4 日公示。
新疆兵团第六师,200 兆瓦/800 兆瓦时构网型,1.03 元/瓦时。
宁夏灵武,1000 兆瓦/4000 兆瓦时,含 330 千伏升压站,0.91 元/瓦时。
最低 0.7905,最高 1.0541,差 0.2636 元/瓦时,三成三。
同一周,同一技术路线,价差三分之一。
差别全在边界上。
构网型要加钱,因为它要顶住电网的电压和频率。带升压站要加钱,因为那是输变电的活。落在负荷中心要加钱,因为地贵、人贵、停电窗口短。
清水河那两家只差 672 万元,说明 2.4 吉瓦时这种超大盘子,价格已经被压到没有水分。
再算一笔。239136 万元买 2.4 吉瓦时,单瓦时不到一元。这已经是把电池、PCS、升压站、施工全部打进去的价格。
三年前同类项目的报价还在 1.5 元以上。
价格掉下来的原因,不是技术突然变好,是产能上来了。
这个价格对园区意味着什么?
园区配储的报价,不能横向比。
看到一个 0.8 元/瓦时的报价,先问三句:含不含升压站、是不是构网型、循环次数多少。
答不上来,这个价没有意义。
还有第四句要问:质保期内的容量保持率写多少。
这一条决定八年后这座电站还能不能用。
价格战的另一面,是质保条款越来越薄。
再往深一层看,广西那两个招标值得留意。
200 兆瓦/800 兆瓦时,是 4 小时时长。这个时长,正好卡在多数省份对独立储能的调用要求上。
4 小时意味着,一座电站能在晚高峰连续放电四个小时。
对电网来说,这叫顶峰能力。对投资方来说,这叫一天能充放一次到两次。
两个项目同日招标,都配 220 千伏升压站,说明选址都在远离负荷中心的空地。
这类项目的收益率,全靠容量租赁和现货价差。
0.79 元/瓦时的建设成本,对应的是每瓦时不到八毛的固定资产。
按 4 小时折算,一个 200 兆瓦的项目投资约 6.3 亿元。
这个数,和渭源那个 6.32 亿元基本一致。
两个不同省份、不同业主,报到同一个价位,说明这个价位已经是行业共识。
价格不再是变量,边界才是。
地方的动作比名单快
国家层面在公示名单,地方层面在画线路。
11 月 5 日,荆门市委书记陈家伟主持专题会议,听零碳园区建设推进和方案编制汇报。市长谭建国出席。
会上定的几件事很实。完善绿电直连方案,统筹电源布局、电网架构、储能配套、安全评估、空间约束。再开展"三区三线"、线路跨越合规排查,启动汇流站、能碳智慧管控平台等子项目的勘察设计。
还提了一句"做实市场运营主体"。这句话的分量不轻,意味着园区要有人真的去买电卖电。
荆门高新区·掇刀区在湖北那批名单里,省内只有它一家。
同一天,江西宜春经开区在省里的发布会上讲进度。
宜春经开区进了首批国家级零碳园区名单,江西全省只有它一家。区里印了《锂电产业园国家级零碳园区建设方案》,还制定了 2026 年度任务台账。
抓手是四件事:绿电直连、虚拟电厂、独立储能、能碳管理平台。
它的绿电直连项目进了江西省 2026 年绿电直连项目清单。2026 年 5 月,又申报了江西省第一批虚拟电厂试点。
往前追一步,宜春经开区 2026 年 2 月进了江西省未来产业先导试验区培育名单,随后印发了新型储能未来产业先导试验区 2026 年度培育建设任务书。
一个园区,三张任务书。方案、台账、任务书,一层压一层。
山西的家底更值得看。
全省 2 个国家级零碳园区、7 个省级、13 个绿电园区试点。9 家零碳园区的单位能耗碳排放,在 1.48 到 3.34 吨二氧化碳/吨标准煤之间。
71 家省级以上开发区,能耗占全省 46%,折算碳排放约 2.6 亿吨,接近全省一半。
对照沧东那 0.2 吨,差距是七倍到十七倍。
这个对比要打个折。山西那 9 家里有省级园区,省级标准和国家级标准不是一个口径,建设周期也不同。
但差距的方向是真的。
山西的难处不在电,在产业。有色、焦化、冶金,这些工序的碳排放在工艺里,不在电里。
换绿电解决不了工艺排放。只能靠余热、替代燃料、流程再造。
这也是为什么,金昌那条"低碳有色冶金"的路子,对山西更有参考价值。
山西这组数字里,还有一个更硬的。
园区能耗和碳排放,占全省总量的 50% 左右。
一半。这个比例说明,山西的降碳战场不在城市,在开发区。
71 家省级以上开发区,能耗占 46%,碳排放约 2.6 亿吨。
2.6 亿吨是什么量级?放在全国省级排放里,能排进前十。
所以山西建 9 家零碳园区,不是为了拿牌子,是为了动这 2.6 亿吨里的一个零头。
9 家园区,从 1.48 吨往 0.2 吨走,每一步都是钱。
这也是省级标准和国家级标准拉开距离的原因。省级先给一个能到的目标,国家级再往上顶。
分级设标,本质是给产业留出爬坡的时间。
江苏同一天也动了。海陵工业园区进了省级零碳园区建设名单,泰州只有它一家。
中央发名单,地方干工程。
看一个园区真动没动,不看它有没有进名单,看它有没有在画线路、报子项目、做勘察设计。
这三件事,都不会写进公示。
名单是资格,勘察设计才是进度。前者一年一批,后者一年一版。
四、简短小结
- 国家能源局公示 93 个"人工智能+"能源试点,能源新业态 19 项,园区相关只有 5 项。
- 园区排在最后,不是技术最难,是账最难算清——边界模糊,收益要等验收。
- 金昌装机绿电 76%,按利用小时折算电量只约 53%,碳账不能只看装机。
- 沧东 0.2 吨/吨标煤折到每千瓦时 24.6 克,剩下 41 个百分点要靠绿电交易的凭证补。
- 试点不发钱,同一天园区方案编制中标 90 万元,储能工程合同 36.4 亿元,差 4000 倍。
五、行业观察
这一批名单透出的信号,不在 93 这个数字上,在它的结构里。
人工智能在能源行业的头一轮落地,落在了有明确结算出口的地方:储能的安全诊断、虚拟电厂的交易决策、电力市场的规则推演。
这些都是"一件事、一个边界、一本账"的场景。
园区不属于这一类。园区是"五件事、一个边界、五本账"。
所以园区这一栏最少,是合理的。它要等两样东西成熟:一是分时分区电碳因子的口径统一,二是跨主体的数据授权跑通。
这两件事,沧东和金昌正在试。
一个用出口压力推,一个用冶炼工序推。两种推力,方向一样。
更该看的是这份名单和地方的进度差。
名单 11 月 5 日才公示,荆门 11 月 5 日已经在开绿电直连方案的会,宜春已经在改年度台账。
纸上的名单跑得慢,地上的工程跑得快。
这个差不是坏事。它说明零碳园区这件事,动力已经从文件转到了指标。
指标是硬的。0.2 吨,2027 年,验收。
对园区管委会来说,这一轮名单给出的最实际提醒是:别急着买模型。
先把表接齐,把 12 个月的基线跑出来。基线不出,任何方案都只是纸。
对能源服务商来说,提醒是另一半:名单里 5 个园区项目,背后是 12 家甚至更多单位在拼方案。这个市场的门槛不在算法,在能不能把五本账对平。
信息来源
- 国家能源局,2026 年 11 月 5 日,《国家能源局综合司关于公示"人工智能+"能源试点项目清单的通知》(索引号 000019705/2026-000180,制发日期 11 月 3 日)
- 中关村储能产业技术联盟,2026 年 11 月 5 日,《93个!国家能源局公示"人工智能+"能源试点项目清单,宁德时代/阳光电源/亿纬锂能/国电南瑞/许继电气/华为/远景等在列》
- 澎湃新闻,2026 年 11 月 3 日,《"淬炼"工业强市新底色——金昌市五年来深耕"2+4+N"现代化产业体系推动城市转型高质量发展综述》
- 中国华电,2026 年 7 月 31 日,《中国华电绘就能源转型壮阔山河图》
- 新华网,2026 年 8 月 19 日,《"双碳"战略重塑产业逻辑,零碳园区是新工业的载体》
- 沧县人民政府网,2026 年 7 月,《远景动力落地沧东经济开发区 共建国家级零碳园区新样板》
- 北极星储能网,2026 年 11 月 5 日,《0.7905元/Wh!甘肃200MW/800MWh储能EPC中标结果公示》
- 荆门市人民政府,2026 年 11 月 5 日,《荆门市专题研究推进零碳园区建设工作》
免责声明
本文数据来自公开公告与主流财经媒体报道,口径差异已在文中标注。金昌"新能源电量占比约 53%"、沧东"每千瓦时 24.6 克"均为按公开折标系数与利用小时所作的估算,非公告数据;储能 EPC 单价含界不同,横向比较前请核对项目边界。引用前请以原始公告与招标文件为准。