


📑 时间范围:11月13日午后 — 11月14日 02:10(凌晨)。
📑 本文目录
- 开场|一个县买了 98 兆瓦的电池,却只配 15 兆瓦的光伏
- 一、今日政策动态
- 3 亿千瓦、平均 3 小时:这是保底数,不是天花板
- 园区被单独点名:储能要进园区的配电房
- 1.1 亿千瓦留给省内自用,园区是这 1.1 亿里的零头
- 165 元的容量电价,2 小时的电池只算 55 元
- 二、园区平台与项目落地
- 一期 6092 万元:23 兆瓦光伏加 94 台桩,没有一块电池
- 二期 3.17 亿元:光伏少 7.6 兆瓦,总价翻 5.2 倍
- 98 兆瓦的电池,一个 11 亿度电的县吃不下
- 200 兆瓦可调容量,58 兆瓦不在这份合同里
- 三、市场与竞品
- 安徽 16 个零碳园区,名单里没有太湖县
- 三家挤在 418 万元里:报价最低的排第三
- 540 天要干完 3 倍的活:只有标准件跑得动
- 四、简短小结
- 五、行业观察
- 信息来源
- 免责声明
开场|一个县买了 98 兆瓦的电池,却只配 15 兆瓦的光伏
11 月 12 日 14 点 57 分,安庆市公共资源交易服务网挂出一份中标候选人公示。
项目在安徽省安庆市太湖县。名字叫"太湖县全域智联零碳虚拟电厂示范项目(二期)(二次)"。
招标人是太湖县龙山新能源有限责任公司,一家 2022 年成立的县属国企,注册资本 5000 万元。
第一中标候选人是四家组成的联合体。太湖县建设投资发展有限公司牵头,另外三家是中国水利水电第六工程局、慧电科技(苏州)、中国电建集团成都勘测设计研究院。
投标价 31722.71 万元。工期写着:建设期 540 日历天,运营期 8 年。
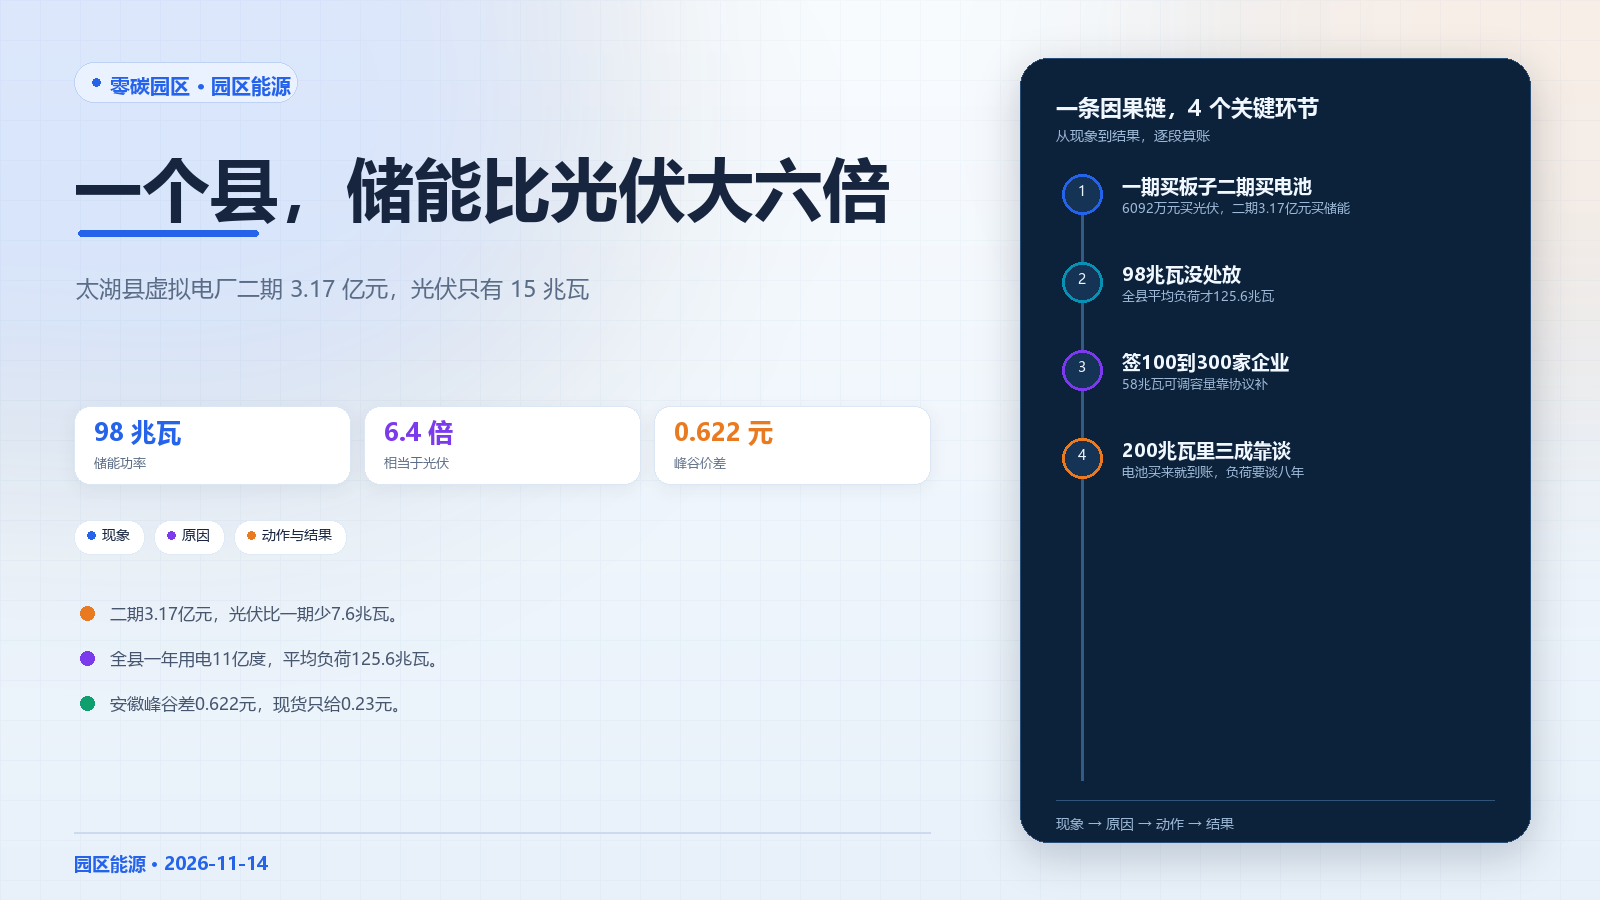
这个包里装了三样东西。15.372 兆瓦分布式光伏,17 个站点,屋顶 99816 平方米。98 兆瓦/196 兆瓦时储能,40 个点位。237 台 120 千瓦快充桩,46 个点位。
还有一块看不见的:虚拟电厂平台,含售电平台。
储能的功率是光伏的 6.4 倍。
这句话在别的地方说不通。光伏是发电的,储能是搬电的。搬电的比发电的大六倍,等于修了一个比水库进水口大六倍的闸门。
再看一眼这个县的家底。太湖县 2025 年全社会用电量 11.0 亿千瓦时,工业用电 4.2 亿千瓦时。折成平均负荷,全县 125.6 兆瓦,工业 47.9 兆瓦。
98 兆瓦的电池满功率放电,是全县工业平均负荷的两倍。
它放出来的电,本地接不住。
这就是今天要讲的事。过去两年,零碳园区的钱花在板子上。现在,钱开始花在开关上。开关比板子贵,而且开关要靠一张张协议喂饱。
一、今日政策动态的第一条,就是 11 月 13 日刚发的储能方案,它把这件事说透了。
一、今日政策动态
3 亿千瓦、平均 3 小时:这是保底数,不是天花板
11 月 13 日,国家发展改革委、国家能源局印发《"十五五"新型储能实施方案》。
方案给了一个总数:到 2030 年,全国新型储能装机规模 3 亿千瓦,平均储能时长 3 小时左右。
拆开算,3 亿千瓦乘 3 小时,是 9 亿千瓦时的容量。2025 年底全国新型储能装机大概是 1 亿千瓦出头。五年要翻近三倍。
这个数字出来当天,电力规划设计总院副总工程师徐东杰给了一个定语:"稳妥""保底值"。
他的原话意思有两层。一层是给行业信心。另一层是防止投资冲动,别搞得大起大落。
一个部委文件用"保底"来形容自己的目标,这话不常见。
通常规划文件的目标是"力争""确保"。保底的意思是:这个数一定会被超过,但超多少不管。
为什么敢这么说。因为 3 亿千瓦不是从需求端倒推的,是从"已经批出去的项目"往上收的。
方案里还有两个分项数,比总数更能说明问题。
一是省内自用。"十五五"时期新增省内自用新型储能装机需求约 1.1 亿千瓦,预计 2030 年省内自用装机超过 2.4 亿千瓦。
二是基地配储。主要考虑 2030 年建成的跨省区直流送电通道数量,预计总规模 5000 万至 6000 万千瓦。
1.1 亿加 0.55 亿,是 1.65 亿。占 3 亿的 55%。
剩下 45% 在哪?方案没细说,只给了方向:用户侧、台区、微电网、车网互动。
这 45% 是留给园区和工厂的。
对园区读者,这个结构的含义很直接。过去五年,储能的大头在"沙戈荒"基地,配在光伏电站旁边,作用是平抑出力。这一类项目业主是央企,资金成本 3% 出头,算得过账。
"十五五"要新增的 1.1 亿千瓦省内自用,业主换成了省属能源集团、地方城投、园区平台公司。资金成本 5% 到 6%,账要自己算。
同样一块电池,换了主人,算法就得换。
太湖县这个项目,就是这 1.1 亿千瓦里的一个细胞。它不属于基地配储,属于省内自用。它要自己找钱、自己找收益、自己承担风险。
所以它必须比基地项目想得更细。
方案里还提了一句"平均储能时长 3 小时左右"。这句话对园区是硬约束。
2024 年到 2025 年,工商业储能的主流是 2 小时系统。2 小时的意思是:满功率放电只能撑两小时。
3 小时的平均值意味着,新上的项目要被往 4 小时、甚至更长推。太湖这个 98 兆瓦/196 兆瓦时,正好是 2 小时。
这是一个 2 小时的项目,落在了 3 小时的时代里。
它 2026 年 11 月定标,2028 年建成。建成那天,它比同期的平均水平短三分之一。
这不是说它做错了。2 小时系统在用户侧有它的道理,峰谷价差一天只有一个窗口,撑太久没地方放。
但它说明一件事:政策给的平均值,和单个项目的经济性,经常对不上。对不上的时候,项目按自己的账走,均值按统计口径走。
两边的差,最后会体现在验收和补贴口径上。
园区被单独点名:储能要进园区的配电房
这份方案里,有一句话值得园区人抄下来。
"积极支持产业园区探索建设新型储能,促进零碳园区建设。"
十七个字。放在"加大力度创新多场景新型储能"这一节下面,和 5G 基站、数据中心并列。
这是"园区储能"作为一个独立场景,被写进国家级的储能专项方案。
在此之前,园区出现在储能文件里,通常是"用户侧"三个字的一部分。用户侧包含工厂、商场、写字楼、数据中心,园区只是其中一类。
这次单独拎出来,含义不一样。
园区和单个工厂的区别在哪。单个工厂的负荷是一条线,白天开、晚上停,曲线形状固定。园区的负荷是一片,几十家厂叠在一起,有的早班有的夜班,叠加后曲线更平。
曲线越平,储能越难赚钱。
峰谷套利赚的是曲线的陡峭度。一个只有白班负荷的工厂,晚上电价三毛,白天一块,价差七毛,储能的空间很大。一个 24 小时连续生产的园区,全天负荷差不多,价差被抹平,储能只能靠容量和辅助服务。
所以园区储能不能照抄工厂储能的算法。它要多算三笔账。
第一笔是园区整体曲线。几十家企业的负荷叠加后,峰谷差是多少,这才是储能能套的价差。
第二笔是变压器容量。储能接在园区的 10 千伏母线上,受进线容量限制。太湖这个项目 98 兆瓦,分 40 个点位,平均每个点位 2.45 兆瓦,这是按单个配电站的容量切的。
第三笔是上网。园区储能如果只做自发自用,规模做不大;一旦要余电上网,就从"用户侧"变成"发电侧",电价、结算、并网手续全变。
这三笔账,决定了园区储能的规模上限。
太湖县的 98 兆瓦,就是按这三笔账算出来的结果。40 个点位意味着它还受"配电站可用容量"约束;196 兆瓦时意味着它选了 2 小时;200 兆瓦可调容量意味着它准备往外卖。
方案里还提到另外几个和园区挨着的场景:源网荷储一体化、绿电直连、智能微电网、新能源接入增量配电网、虚拟电厂。
这五个词,放在一起读,指向同一件事:电不再只是从大电网买进来,园区要自己组织一张小网。
小网要有开关。开关就是储能加平台。
这也是为什么方案说"提高自调峰、自平衡能力"。自调峰是自己削峰,自平衡是自己补缺口。两件事都得有电池。
对园区管委会,这句话可以翻译成一个动作:下一轮园区能源规划里,储能不能再挂在"可选"一栏。
它得和变压器、配电房一起,进基础设施的图纸。
接在哪,比装多大更要紧。接在园区进线,管的是全园区的峰谷;接在单家企业母线,只管这一家;接在末端配电箱,管的是充电桩、空调这类冲击负荷。
三个位置,三套计量,三种电价。位置选错,规模再大也没用。
1.1 亿千瓦留给省内自用,园区是这 1.1 亿里的零头
把 1.1 亿千瓦这个数往下拆,园区的份额不大。
先看分母。全国有国家级经开区 230 家左右,省级开发区 2000 多家,各类园区加起来超过 1.5 万个。国家级零碳园区首批 52 个,加上各省的省级名单,加起来大概 500 到 800 个。
1.1 亿千瓦如果平均分给 500 个零碳园区,每个园区 22 万千瓦。
太湖县这个项目 9.8 万千瓦,不到平均数的一半。
但它是一个县,不是一个国家级经开区。太湖县 2025 年 GDP 249 亿元,在安庆七个县市里排中游,首位产业是功能膜新材料。
一个中部县城的储能规模,能做到全国零碳园区平均数的一半,这件事本身就是信号。
但还有另一个分母。全国各类园区超过 1.5 万个。进了国家级和省级零碳园区名单的,加起来 500 到 800 个,占 4% 到 5%。
剩下 1.4 万个园区,没有名单,没有补贴,但同样要交电费、同样有屋顶、同样有负荷。
太湖县是这 1.4 万个里的一个。它碰到的问题,是这 1.4 万个园区的共同问题:没进名单,储能还干不干。
换个算法看投资强度。1.1 亿千瓦按平均 3 小时、0.8 元/瓦时折,约 2640 亿元。这笔钱里园区能分多少,取决于有多少园区愿意自己掏。
信号是什么。储能的门槛在降。
三年前,一个 100 兆瓦时级别的项目,得有省级能源集团背书,得有电网公司配合,得进省级示范名单。现在,一个县属国企、注册资本 5000 万元、企业自筹 100%,就能发起 3.17 亿元的项目。
门槛降下来,靠的是两件事。
一是设备价格。2026 年 11 月,储能 EPC 的报价带已经压到 0.75 到 0.88 元/瓦时。宁夏吴忠红寺堡 100 兆瓦/400 兆瓦时的第一候选人报 3.5 亿元,折 0.875 元/瓦时;保定徐水同规模项目 3.0245 亿元,折 0.756 元/瓦时。
二是标准化。集装箱式储能单元,40 个点位,每个点位 2.45 兆瓦,现场就是吊装、接线、并网。施工周期以周计,不以月计。
设备便宜了,施工简单了,县一级才敢自己干。
但门槛降低的同时,另一道门槛升起来了。
这道门槛不在建设端,在运营端。3.17 亿元投下去,540 天建成,然后有 8 年运营期。8 年里,这 98 兆瓦的电池每年要赚回多少钱,才够本?
按 0.756 元/瓦时估,196 兆瓦时的设备投资约 1.48 亿元。加上光伏 4000 万元、充电桩 2400 万元,三项合计 2.12 亿元。剩下的 1.05 亿元,给了平台、场地改造和市政工程。
1.48 亿元的储能,8 年要回本,每年得有 1850 万元的净现金流。
这个数字能不能达到,取决于它走哪条路。走用户侧峰谷套利,还是走独立储能现货。
两条路的差距,第四小节算。
165 元的容量电价,2 小时的电池只算 55 元
算账之前,先看安徽给的底。
2026 年 9 月 30 日,安徽省发改委发布《关于电网侧独立新型储能容量电价有关事项的通知》。容量电价标准 165 元/千瓦·年,含税。
这个 165 元不是直接发的。它有个折算公式:折算比例等于满功率连续放电时长除以全年最长净负荷高峰持续时长,后者暂定 6 小时,比例最高不超过 1。
2 小时系统,折算比例是 2 除以 6,等于 0.333。
165 乘 0.333,是 55 元/千瓦·年。
98 兆瓦乘 55 元,一年 539 万元。
这个钱是按"千瓦"给的,不是按"千瓦时"。所以同一笔投资,做得越长越划算。4 小时系统折算比例 0.667,能拿 110 元/千瓦·年,是 2 小时的两倍。
政策用价格在推长时储能,推得很明确。
但这条政策有个前提:只给"电网侧独立新型储能"。
太湖县这个项目,公告写的是"工商业储能系统"。它接在用户侧,不是独立储能电站。所以这 539 万元,它大概率拿不到。
这就把它推到了另一条路上。
安徽省发改委 2026 年 5 月答复企业咨询时说得很清楚:2026 年至今,独立储能参与现货市场的充放电结算收益约 0.23 元/千瓦时;储能充放电天数 114 天,中标率约 89%;调频市场尚未开放;容量电价政策此前未出台。
114 天这个数,是全部答案里最关键的一个。
一年 365 天,只有 114 天有值得充放的价差。剩下的 251 天,电池闲着。
这就是储能收益的真实形状:不是每天赚一点,是一年里集中赚四个月。
0.23 元/千瓦时乘 196 兆瓦时乘 114 天,是 514 万元/年。
如果这个项目能按独立储能结算,514 万元加上可能的容量补偿,一年六七百万元。1.48 亿元的投资,回本要二十年。而运营期只有 8 年。
这笔容量电费不是财政出的。按安徽的文件,容量电费纳入系统运行费用,每月由工商业用户按当月用电量比例分摊。
给储能的这笔钱,来自所有工商业用户的电费单。
太湖县这个项目如果拿不到,等于它交了分摊,却领不到补偿。
账算不平。
所以它必须走另一条路:用户侧峰谷套利。
安徽 2026 年 10 月的代理购电价格表,1-10 千伏两部制,高峰 0.9296 元/千瓦时,低谷 0.3076 元/千瓦时。峰谷差 0.6220 元。
196 兆瓦时一充一放,按 88% 往返效率,一天的理论收益是 10.0 万元。
一年按 330 天算,3302 万元。
同一块电池,两条路的年收益差 6.4 倍。
这个差距不是市场造成的,是政策造成的。用户侧的电价里含输配电价、系统运行费、政府性基金,这些费用在峰谷时段被放大或缩小,形成了价差。独立储能参与现货,结算的是节点电价,只有电能量价值。
一道墙隔开两个市场:墙这边按目录电价算,墙那边按节点电价算。同一块电池,站错边,收入差六倍。
但 3302 万元是纸面数。它有个前提:每天都能把 196 兆瓦时充满,再放干净。
太湖县能不能吃下这 196 兆瓦时,是下一节的事。
二、园区平台与项目落地
一期 6092 万元:23 兆瓦光伏加 94 台桩,没有一块电池
要看懂二期,得先看一期。
一期项目编号 H5GC26A08G041,2026 年 8 月 28 日发布招标公告,最高投标限价 7172 万元。
9 月 29 日中标结果公示,中标单位是安徽德润建筑工程有限公司与兴能电力建设有限公司联合体,中标金额 6092.81 万元。
比限价低 15.05%。
这个下浮率在安徽的 EPC 市场属于中等偏上。下浮空间从哪来,一部分是竞争,一部分是设计优化。17 个站点里,总有几栋楼的结构条件好,加固费省得下来。
10 月 26 日签合同,合同期限 1095 日历天,完成日期 2029 年 10 月 25 日。
一期装了什么。22.996 兆瓦分布式光伏,94 台 120 千瓦快充桩,覆盖县城、经开区及下辖 15 个乡镇。
没有储能。一块电池都没有。
一期招标文件里还有一句:若建设规模有变化,中标人不得拒绝,不得索赔。
意思是最终建多少由招标人定。按 22.996 兆瓦报价,实际可能多也可能少。少建不补,多建不加钱。规模风险全在承包方这边。
这不是疏漏。一期的招标范围写得很细:勘察设计、结构检测、房屋荷载评估、加固设计、施工图、报批报建、并网手续、五年质保。
每一项都是光伏和充电桩要做的事。储能不在其中。
按 6092.81 万元除 22.996 兆瓦,光伏部分折 2.65 元/瓦。这个价格在 2026 年的安徽分布式市场属于正常区间。屋顶是散的,要一家家做结构检测,要评估荷载,不符合的还要加固。这些钱摊在 2.65 元里,占不小比重。
一期买的是一张网:板子铺在屋顶上,桩立在路上。
这张网有个特点:分散。
22.996 兆瓦分了 17 个站点,平均每个 1.35 兆瓦。覆盖 99816 平方米屋顶,平均每平方米 154 瓦。94 台桩分在县城和 15 个乡镇的公共区域。
17 个站点、15 个乡镇、99816 平方米屋顶、94 个桩位,这些数字指向同一种工作方式:跑场。
一个项目经理带几个施工队,在全县范围内轮转。这个镇的屋顶做完,转下一个镇。每个点都不大,但加起来要两年多。
1095 天工期,摊到 17 个站点,平均每个站点 64 天。
这就是分布式项目的真实节奏:不是大干快上,是一个点一个点啃。
一期只做发电和充电,不做调节。这个选择在当时是合理的。2025 年到 2026 年上半年,安徽的工商业储能还没找到稳定的收益模型。峰谷价差有,但用户不愿意让出配电房的空间,消防审批也麻烦。
更重要的原因在负荷侧。太湖县工业用电 4.2 亿千瓦时,规上工业增加值增长 10.8%,用电增速 13.3%。增长很快,但基数小。
一个基数小的县,先解决"有没有电",再解决"电贵不贵"。一期做的是前者,二期才做后者。
从"有没有"到"贵不贵",中间隔着一年。
一期 9 月 29 日定标,二期 10 月 21 日发公告。中间 22 天。
22 天里,同一个招标人,同一个项目名,把招标范围改了一遍。
二期 3.17 亿元:光伏少 7.6 兆瓦,总价翻 5.2 倍
二期的公告是 10 月 21 日发的,11 月 11 日 9 点开标,11 月 12 日公示候选人。
21 天开标,这个节奏很快。
快的原因写在标题里:"(二次)"。
第一次招标流标了。流标原因公告没写,但从时间线能推出来:10 月 21 日发公告,10 月 30 日发招标文件,11 月 12 日有答疑澄清。中间只给了 20 天投标准备。
3.17 亿元的项目,20 天准备,联合体要凑四家,要盖章,要算报价。时间确实紧。
第二次重招,还是 10 月 21 日发公告?
这里有个细节需要注意。公示页的流程节点显示:招标计划 2026-10-21、项目登记 2026-10-21、招标公告 2026-10-21、招标文件 2026-10-30。
也就是说,10 月 21 日是这一轮(二次)的起点。第一次招标的日期没在公示页体现。
不管第一次怎么流标的,二次招标的结果已经出来了。三家报价:
第一候选人 31722.71 万元,第二候选人 32038.88 万元,第三候选人 31620.83 万元。
再看二期装了什么。
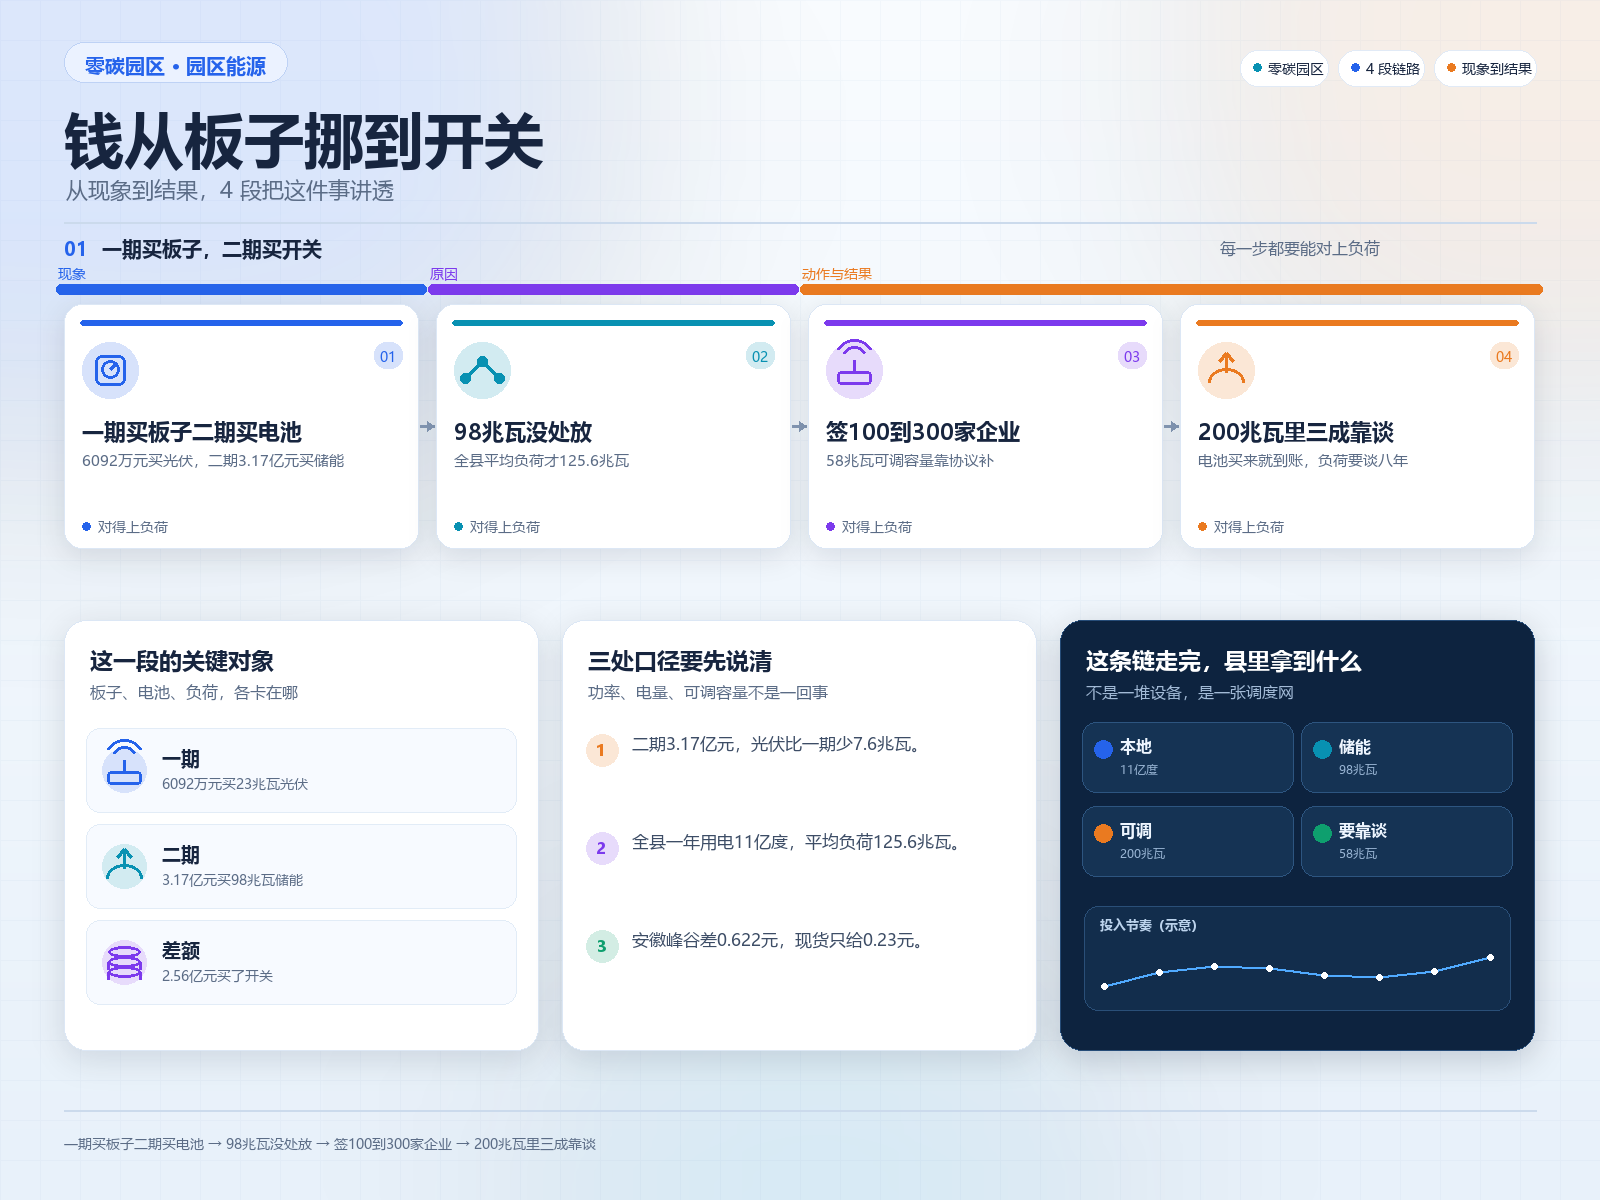
15.372 兆瓦光伏,比一期少 7.624 兆瓦,降 33.2%。
98 兆瓦/196 兆瓦时储能,一期是零。
237 台 120 千瓦快充桩,比一期多 143 台,充电功率从 11.28 兆瓦涨到 28.44 兆瓦。
光伏退了三成,桩翻了一倍半,电池从无到有。
总价从 6092.81 万元涨到 31722.71 万元,是 5.21 倍。增量 2.56 亿元。
这 2.56 亿元买的是什么,可以拆开看。
按 0.756 元/瓦时的储能 EPC 报价估,196 兆瓦时约 1.48 亿元。按一期 2.65 元/瓦的光伏单价估,15.372 兆瓦约 4074 万元。按每台 10 万元估,237 台桩约 2370 万元。
三项合计 2.13 亿元。
剩下 1.04 亿元,给了虚拟电厂平台、售电平台、场地改造、道路改造和市政工程。
这 1.04 亿元,占总价的 33%。
它买的是软件、通信、计量、调度接口,还有停车场和广场的改造。没有一块电池,没有一块板子。
这个结构说明一件事:零碳园区项目里,"看不见的部分"正在变贵。
一期 6092 万元里,软件只有"电站信息接入招标人的智慧能源管理平台"一句话,几乎不占钱。
二期 3.17 亿元里,平台成了独立的一项,还带一个售电平台。
为什么。因为一期建完,电是散的。17 个站点的光伏、94 台桩,各自并网,各自结算。招标人手里有一堆数据,但没有一个地方能把它们合起来看。
二期要解决的就是这个。98 兆瓦的电池要调度,237 台桩要调度,15 兆瓦的光伏要调度,还要拿到电力市场去卖。
没有平台,这 3 亿多元就是一堆孤岛。
还有一处反常:工期。
一期 1095 天,二期 540 天。
二期的工程量是一期的三倍多,工期只有一半。
三倍的活,一半的时间。
原因在施工方式。光伏要一家家谈屋顶、做检测、做加固,是非标活,快不了。储能是集装箱,40 个点位,每个 2.45 兆瓦,吊装、接线、并网,是标准件。充电桩也是标准件。
540 天里,光伏那部分大概要占 400 天,储能和桩可以并行。
标准件跑得快,非标件跑得慢。这是所有园区项目的共同规律。
规律背后是个判断:如果一个园区项目里非标部分占比高,工期一定长,造价一定高,而且很难压缩。如果标准件占比高,就能快。
太湖县这两期,正好把两种模式各走了一遍。
98 兆瓦的电池,一个 11 亿度电的县吃不下
回到那个 3302 万元的纸面收益。
它成立的前提是:每天都能把 196 兆瓦时充满,再放干净。
太湖县能不能做到,要算负荷。
2025 年,太湖县全社会用电量 11.0 亿千瓦时,同比增长 2.7%。工业用电 4.2 亿千瓦时,增长 13.3%。
11.0 亿千瓦时除以 8760 小时,是 12.56 万千瓦,也就是 125.6 兆瓦的平均负荷。
工业 4.2 亿千瓦时,平均 47.9 兆瓦。
98 兆瓦的电池满功率放电,是全县平均负荷的 78%,是工业平均负荷的 205%。
全县平均才 125.6 兆瓦。要接住 98 兆瓦,等于把全县负荷提到平时的 1.5 倍以上。
做不到。
再看电量。196 兆瓦时放出来,是 19.6 万千瓦时。全县一天用 301 万千瓦时。19.6 万占 6.5%。
电量占比不高,6.5% 是可以消化的。问题在功率。
功率是瞬时的。2 小时放完,这两个小时里,全县要多用 98 兆瓦。
按 2025 年的数据,太湖县最大负荷大概在 190 到 210 兆瓦之间(按平均负荷乘 1.5 到 1.7 估)。储能在晚高峰放电,那时候全县负荷可能到 180 兆瓦。
98 兆瓦的电池一开,等于给全县增加了 54% 的负荷。
电网受不了,配电线路也受不了。
所以这个电池不可能在本地满功率放。它只有三个去处。
第一个去处,降功率运行。比如只放 30 兆瓦,放 6 小时。这样本地接得住,但收益按功率算,30 兆瓦乘 6 小时只有 180 兆瓦时,跟 196 兆瓦时差不多,收益却没少。这条路可行,代价是设备利用率低。
第二个去处,余电上网。公告写了"优先自用、余电上网创收"。上网就把自己变成了发电侧,电价按上网电价算,安徽燃煤基准价 0.3844 元/千瓦时左右。比起 0.9296 元的峰段电价,差一半以上。
第三个去处,参与电力市场卖电。这就是那个售电平台的作用。
三个去处,只有第一个能拿到峰谷价差,但它吃不满;后两个能吃满,但价格腰斩。
降功率运行也不是没有代价。设备按 98 兆瓦设计,长期跑 30 兆瓦,等于用三倍的钱买了一倍的能力。3.17 亿元摊 8 年,一年折旧 3963 万元,跑 30 兆瓦的收入撑不起这笔折旧。
这就是 3.17 亿元项目的真实处境:设备规模按"能建多少"定,收益却受"能用多少"限制。
设备规模和消纳能力之间的差,是这类项目最常见的坑。
坑有多大,可以用一个数衡量。196 兆瓦时按 330 天满充满放,年放电 6470 万千瓦时。太湖县全年用电 11 亿千瓦时,6470 万占 5.9%。
一个县的储能,一年放的电相当于全县 22 天的用电量。
而它花了 3.17 亿元。
这个比例不是说不合理。储能不能按"占用电量多少"来衡量价值,它的价值在时间和功率上,不在电量上。
但它说明一件事:县域储能的规模,不该由"投资能力"决定,该由"负荷曲线"决定。
太湖县这个项目,98 兆瓦的规模,是按全县最大负荷的一半设计的。这个设计有它的道理:虚拟电厂要对外提供调节能力,规模太小进不了市场。
但规模一大,本地消纳就跟不上。这是个结构性矛盾。
解法只有一个:把别人的负荷也接进来。
这就是 200 兆瓦可调容量的由来。
200 兆瓦可调容量,58 兆瓦不在这份合同里
公告里有一句话,比 98 兆瓦更值得琢磨。
"虚拟电厂可调容量达 200MW。"
把自建的算一遍:储能 98 兆瓦,光伏 15.372 兆瓦,充电桩 237 台乘 120 千瓦等于 28.44 兆瓦。
三项相加,141.81 兆瓦。
200 减 141.81,差 58.19 兆瓦。
这 58.19 兆瓦,不在这份 3.17 亿元的合同里。
它只能来自县内既有的可调负荷:工厂的可中断生产线、商场的空调、路灯、水泵、污水处理厂。这些东西本来就在那儿,不需要新建,只需要签协议、装表、接进平台。
58.19 兆瓦占 200 兆瓦的 29.1%。
将近三成的可调容量,要靠一张张协议签回来。
这件事的难度,比建 98 兆瓦电池大。
建电池是花钱办事,钱到位,设备到位,工程队到位。签负荷是求人办事,要一家家谈,要说服厂长在关键时刻停一条线,要给补偿,要装计量表,要接通信。
58 兆瓦如果按每家 500 千瓦算,要签 116 家。如果按 200 千瓦算,要签 290 家。
这是 100 到 300 场谈判。
谈判的对手不是电网,是企业主。企业主关心的是:停了这条线,订单怎么办?补偿给多少?停多久?会不会影响设备寿命?
这些问题,公告里一个都没有答案。答案在运营期的 8 年里。
再看 200 兆瓦这个数本身合不合理。
太湖县最大负荷按 200 兆瓦估。可调容量 200 兆瓦,等于全县最大负荷的 100%。
国家层面的要求是:到 2025 年底,各地需求响应能力达到区域最大用电负荷的 3% 到 5%。
200 兆瓦是 3% 到 5% 这个区间的 20 到 33 倍。
当然,口径不一样。需求响应能力是"能削下来的负荷",虚拟电厂可调容量是"能聚合的资源总量",后者包含发电和储能,不只是削负荷。
解释可能有两个。一个是它把县外资源也算进来了,"全域智联"的"全域"可能不止太湖。另一个是它把理论值当成了实测值。
国家能源局给过一组数:截至 2025 年底,全国虚拟电厂项目 470 个,经测试的最大调节能力 1685 万千瓦。但实际可调用能力只有最大调节能力的 20% 到 30%。
按这个比例,200 兆瓦的可调容量,实际能调动的可能是 40 到 60 兆瓦。
40 到 60 兆瓦,正好对上那 58 兆瓦的差额。
这不是巧合。可调容量的申报口径,行业里普遍按"接入资源的铭牌容量"算,不按"实测响应能力"算。铭牌容量好统计,实测能力要一家家测。
98 兆瓦的电池是实的,58 兆瓦的负荷是虚的,虚的那部分要靠 8 年运营期一点点做实。
电池是买来的,负荷是谈来的。买来的当天就到账,谈来的要谈八年。
它的资产表上,一半是设备,一半是关系。设备可以招标,关系只能一家家跑。
跑关系这件事,需要工具。要有一张表,能看清每家企业接了哪些表、每小时用多少电、能停哪条线、停了损失多少。这 58 兆瓦要签 100 到 300 家企业,每家的表计、可停负荷、补偿口径都不一样。貮号开源零碳园区管理平台把园区能耗、碳排、绿电、储能和微电网放进一套系统里管,装在自己服务器上,能改能扩。先接表计,再聚合负荷,最后把每笔结算对上。完整说明在 https://huitongdao.doc.huizhidata.com/docs/。
三、市场与竞品
安徽 16 个零碳园区,名单里没有太湖县
太湖县这个项目,名字里有"零碳"两个字。但它不在任何零碳园区名单里。
安徽目前的零碳园区是这样分布的。国家级 2 个:广德经开区、阜阳经开区。省级 14 个,前七个是奇瑞智造一工厂物流园区、江淮新港智能汽车产业园区、淮南高新技术产业开发区、安徽中烟阜阳卷烟制造产业园区、六安金寨经济开发区、阳光电源新能源发电装备产业园区、亳州芜湖现代产业园区新能源汽车零部件产业园区。
后七个是长丰县下塘工业园区、固德威电源科技(广德)逆变器厂区、枞阳经开区奇瑞汽车零部件产业园区、芜湖经开区、蚌埠高新区、宁国经开区、六安经开区。
16 个,没有一个在太湖县。
放在全国看,这个数不算多。江苏 11 月 12 日刚在扬州发布 44 家省级零碳园区,一个省 44 家。安徽两批加起来 16 个。
按省域面积折算,江苏每万平方公里 4.1 家,安徽 1.1 家。密度差三倍多。
这不奇怪。名单选的是工业集中度高、能耗基数大、有明确降碳路径的园区。太湖县首位产业是功能膜新材料,规上工业增加值增长 10.8%,体量在安庆七个县市里排中游。
名单外的县,为什么先建起了全县域的零碳调度系统?
这个问题的答案,藏在项目的出资方式里。
一期招标公告写明:资金来源企业自筹,出资比例 100%。
没有一分钱政府补贴,也没有进任何示范名单。
一个县属国企,用自己的钱,干了一件通常要进名单才能干的事。
这件事的意义,比项目本身大。
过去三年,零碳园区的钱基本跟着名单走。进了国家级名单,有中央预算内投资,有专项债,有政策性银行贷款。进了省级名单,有省里的要素保障和项目储备库。
名单外的园区,拿不到这些。
但名单外的园区,也没有名单内的考核压力。
国家级零碳园区要验收,要看非化石能源消费占比、要看单位能耗碳排放。这些指标硬,要一条条对上。
太湖县不用对。它只需要对自己的账负责。
没有考核压力,反而可以按经济性办事。
这就是"名单外生长"的逻辑:不追指标,追现金流。
这个逻辑能不能跑通,要看两件事。一件是电价,一件是负荷。
电价上,安徽 10 月 1-10 千伏两部制峰谷差 0.6220 元,在全国排第三,仅次于广东和山东。这个价差对储能是友好的。
负荷上,太湖县工业用电增速 13.3%,在安庆七个县市里排第一。增速快,意味着负荷曲线在变陡,储能的空间在变大。
一个电价差够大、负荷在快长的县,是储能的好土壤。
所以它不需要名单。它需要的是电价和负荷。
这也给其他县提了个醒。想干这件事,先看两个数:本地的峰谷价差是多少,工业用电增速是多少。这两个数不够,进了名单也干不成。
三家挤在 418 万元里:报价最低的排第三
三家报价摆一起看。
第一候选人 31722.71 万元。第二候选人 32038.88 万元。第三候选人 31620.83 万元。
最高和最低差 418.05 万元,占第一候选人报价的 1.32%。
三家报价挤在 1.3% 的区间里。
更值得看的是排序。报价最低的 31620.83 万元,排第三。报价最高的 32038.88 万元,排第二。报价居中的 31722.71 万元,排第一。
最低价没拿到第一,最高价没掉到最后。
这个排序说明,价格分在评标里的权重不高。项目用的是综合评估法,技术方案、业绩、联合体构成占大头。
这种排序,最近几个月出现过三次。
11 月 5 日蒙城零碳微电网一期,三家施工费率 94.68%、94.35%、94.79%,差 0.44 个百分点,折合约 243 万元。
11 月 7 日清水河 600 兆瓦/2400 兆瓦时储能 EPC,三家报价 238996.32、239845、239460 万元,极差 848.68 万元。报价低 385 万元的排第三。
三次都是同一个形状:报价差异极小,排序不看价格。
这不是评标出了问题。这是市场走到了一个阶段。
当技术方案趋同、设备都是外购、施工都是分包,投标人之间的差别就只剩两样:业绩和联合体。
业绩决定能不能投。3.17 亿元的项目,通常要求投标人有 2 个以上同类业绩,单个合同额不低于 1 亿元。这一条就筛掉了大部分县级施工企业。
联合体决定能投多好。太湖县这个第一候选人,四家成员各有分工:县建投出关系和资本金,水电六局出施工,慧电科技出平台和交易,电建成都院出设计。
四家凑齐,才敢报 3.17 亿元。
综合评估法通常把价格分设在 30 到 40 分,技术分 40 到 50 分,商务分 20 分上下。价格分按基准价算,偏离越远扣得越多。三家都贴着基准价报,价格分差不到 1 分。
这种结构下,价格成了次要变量。因为大家都知道,报低了也未必中,报高了也不会出局。真正的竞争在方案里,在业绩里,在有没有把四家凑齐。
418 万元的价差,摊到 540 天,一天 7742 元。对一个 3.17 亿元的项目,这个差额连财务成本的零头都不到。
所以投标人不会为 418 万元去压缩方案。
代理费也能反着推项目规模。一期 6092 万元的代理费是 18.19 万元,二期按同一个费率表推算,应在 30 万元上下。这笔钱不计入投标价,但它按中标额收,中标额越大,代理费越高。
这也是为什么,这类项目的报价越来越接近。不是串标,是理性。
理性的另一面是:价格信号失灵了。
价格不传递成本信息,业主就很难判断 3.17 亿元是贵还是便宜。他只能靠横向比较:跟同类项目比,跟自己的概算比。
太湖县有得比。一期 6092.81 万元,二期 3.17 亿元,两期加起来 3.78 亿元。这个总数,是它自己的基准。
后面的三期如果再来,就有三个数可以比了。
540 天要干完 3 倍的活:只有标准件跑得动
把两期的工期和装机放在一起,会看到一个奇怪的数。
一期:34.276 兆瓦装机,1095 天。折每天 31.3 千瓦。
二期:141.812 兆瓦装机,540 天。折每天 262.6 千瓦。
二期的日均装机速度,是一期的 8.4 倍。
同样一个招标人,同样一个县,同样一支施工队伍的水平,速度差 8 倍。
差在哪。
差在"标准件"三个字。
一期全是非标。屋顶是别人的,要先做结构检测,再算荷载,不够的要加固,加固方案还要报批。99816 平方米屋顶分 17 个站点,每个站点的朝向、坡度、遮挡都不一样。设计方案要一栋一栋出。
一栋楼一张图,这是分布式光伏的常态。
二期不一样。光伏只剩 15.372 兆瓦,储能是 40 个集装箱点位,每个 2.45 兆瓦,型号统一,图纸一套用 40 次。充电桩 237 台,46 个点位,也是标准件。
储能和桩加起来 126.44 兆瓦,占总装机的 89%。这部分是标准件。
标准件的特点是:设计一次,复制 N 次。施工队学会一次,后面是重复劳动。
89% 的工程量可以复制,工期自然短。
这个规律对所有园区项目都成立。判断一个项目的工期,不用看总装机,看非标部分占多少。
非标占比高,工期长,造价高,而且不可压缩。因为非标部分的瓶颈不在施工,在协调。
一栋楼的屋顶,业主要同意,物业要同意,结构要安全,消防要过。这四件事,一件卡住,整个站点停摆。
非标项目的工期,不由工程队决定,由签字决定。
太湖县一期 1095 天,摊到 17 个站点,每站 64 天。这 64 天里,真正施工的可能只有 20 天,剩下 44 天在等签字。
二期的储能点位 40 个,每个点位不需要跟业主谈屋顶,只需要场地。场地是国有的,是公共区域,是工业园区。谈的难度低一个量级。
所以二期的 540 天,是实的;一期的 1095 天,有一半是等的。
这个判断对甲方有用。做园区能源规划时,如果目标是"三年内建成",就得先算非标部分有多少。屋顶光伏占比高,三年不一定够。储能和充电桩占比高,两年能拿下。
太湖县用两期项目,把这个规律演了一遍。一期啃硬骨头,二期上规模。
先做难的,再做快的。这个顺序,比反过来划算。
因为难的部分一旦做完,屋顶资源、并网通道、业主关系都在手上了。快的那部分,可以直接接上去。
反过来,先做快的,难的部分永远做不完。
四、简短小结
- 太湖县二期 3.17 亿元里,光伏比一期少 7.6 兆瓦,储能从零变成 98 兆瓦,钱从板子挪到了开关。
- 98 兆瓦的电池,功率是全县工业平均负荷的两倍,本地吃不下,只能降功率跑或往外卖。
- 200 兆瓦可调容量里,58 兆瓦要靠签 100 到 300 家企业的负荷协议补上,这部分不在这份合同里。
- 安徽 2 小时储能的容量电价折算下来只有 55 元/千瓦·年,一年 539 万元,撑不起 1.48 亿元的设备投资。
- 一期 1095 天干 34 兆瓦,二期 540 天干 142 兆瓦,差在非标件变成了标准件。
五、行业观察
今天这两份文件摆在一起,能看出一个转向。
储能方案给了 3 亿千瓦的目标,其中 1.1 亿千瓦是省内自用。太湖县这个项目,就是这 1.1 亿里的一个细胞。
但这个细胞长在了名单外。
安徽 16 个零碳园区,没有一个在太湖县。项目没拿政府补贴,没进示范名单,企业自筹 100%。
它按自己的账走:峰谷价差 0.6220 元,工业用电增速 13.3%,两个数都够,就干了。
这条路和名单内的路不一样。名单内的项目,先对指标,再算账。名单外的项目,先算账,再看能不能对上指标。
两种路都能走通,但节奏不同。名单内的项目慢,因为要等验收;名单外的项目快,因为只等回本。
太湖县二期从公告到定标用了 21 天。这个速度,在名单内的项目里很少见。
快有快的代价。98 兆瓦的电池,本地吃不下;58 兆瓦的可调容量,要靠谈判补。这两件事都会在运营期暴露。
但慢也有慢的代价。等验收的项目,往往把设备规模做大,把指标做漂亮,把现金流放在后面。
一个按现金流办事的项目,至少知道自己什么时候能回本。
这可能是"名单外生长"最值得看的地方。它不完美,但它诚实。
信息来源
- 安庆市公共资源交易服务网,《太湖县全域智联零碳虚拟电厂示范项目(二期)(二次)中标候选人公示》,2026-11-12
- 太湖县人民政府网,《太湖县全域智联零碳虚拟电厂示范项目(一期)合同公示》,2026-10-26
- 安庆市公共资源交易服务网,《太湖县全域智联零碳虚拟电厂示范项目(一期)中标结果公示》,2026-09-29
- 国家发展改革委、国家能源局,《"十五五"新型储能实施方案》,2026-11-13(财联社、中国经济时报同日报道)
- 安徽省发展和改革委员会,《关于电网侧独立新型储能容量电价有关事项的通知》,2026-09-30
- 安徽省发展和改革委员会,《关于发布我省10月份电网企业代理工商业用户电价表和代理购电价格表的通告》,2026-09-29
- 安徽省发展和改革委员会,关于独立储能参与现货市场收益的公开答复,2026-05-27
- 太湖县统计局,《太湖县2025年1-12月份主要经济指标》,2026-02-12
- 国家发展改革委、国家能源局,《关于加快推进虚拟电厂发展的指导意见》(发改能源〔2025〕357号)
- 中国经济网,《虚拟电厂:"建起来"更要"用起来"》,2026-08-13
免责声明
本文数据均来自公开报道与政府公告,口径差异已在文中标注。储能设备投资、光伏单价、充电桩单价、太湖县最大负荷等为按公开市场单价与统计口径估算,非公告数据。引用前请以原始公告为准。